رسالة وصلتني قبل أسابيع من أخت تدعى نوف من جدة، تقول فيها: “أنا وأختي نحول جزءًا من راتبينا كل شهر لحساب توفير مشترك من أربع سنوات تقريبًا، ورصيدنا الآن وصل 52 ألف ريال تقريبًا. أول أمس سألتني أختي متى آخر مرة زكّينا على هذا المبلغ، فسكتّ لأني فعليًا ما فكرت فيه من الأساس.” هذا الموقف يتكرر معي في الرسائل أكثر مما يظن كثيرون؛ ناس ينتبهون لزكاة رواتبهم أو أسهمهم، وينسون تمامًا أن الرصيد الراكد في حساب التوفير، حتى لو كان موجهًا لعمرة أو دفعة منزل مستقبلية، قد يكون خاضعًا للزكاة إذا توفرت فيه شروط معينة.
أنا يوسف، أتولى المحتوى الشرعي المالي في “ميزان مالي”، ولست مفتيًا، وأي فتوى دقيقة تخص وضعك الشخصي تستحق سؤال أهل العلم المباشر. عملي هنا هو تبسيط الأحكام المتفق عليها في هذا الباب بلغة عملية، بناءً على بحث مستمر ومراجعة لمصادر معتمدة، ومن خلال أسئلة متكررة يرسلها قراء الموقع يقعون بالضبط في موقف نوف: مال تراكم بهدوء، وسؤال وجوب الزكاة عليه ظل معلقًا لسنوات لأن أحدًا لم يشرح متى يجب فعليًا وكيف يُحسب بدقة.
الخلاصة السريعة
- تجب زكاة المدخرات إذا بلغ المال النصاب (ما يعادل 85 جرامًا من الذهب الخالص) وبقي في ملكك حولًا هجريًا كاملًا، أي نحو 354 يومًا.
- المقدار الواجب ثابت عند 2.5% من إجمالي المبلغ وقت حولان الحول، أيًّا كان الغرض الذي تدخر من أجله.
- تخصيص المبلغ لهدف مستقبلي، كدفعة منزل أو عمرة أو زواج، لا يُسقط الزكاة عنه؛ العبرة بمرور الحول وبلوغ النصاب، لا بنيتك في استخدامه لاحقًا.
- اخصم أي دين مستحق حان أجله من إجمالي مدخراتك قبل الحساب؛ الزكاة تجب على الصافي لا على الإجمالي.
- النصاب رقم متحرك بالريال لأنه مربوط بسعر الذهب في السوق، فراجعه سنويًا بدل الاعتماد على رقم قديم.
- هيئة الزكاة والضريبة والجمارك تنشر دليلًا إرشاديًا لأحكام زكاة الأفراد، لكن نظام الإقرار الرسمي عبر بوابتها موجّه للمنشآت التجارية، أما زكاتك الشخصية فتخرجها بنفسك مباشرة.
- الدين الذي لك على شخص آخر يُضاف عادة لوعائك الزكوي إذا كان مرجو التحصيل، بخلاف الدين المعدوم أو شديد التعثر.
ما الفرق بين زكاة المدخرات وزكاة الدخل؟
بعض القراء يخلطون بين المصطلحين. “زكاة الدخل” ليست اصطلاحًا فقهيًا مستقلًا بقدر ما هي تسمية شائعة لفكرة تزكية الراتب فور استلامه، وهذا اجتهاد معاصر يأخذ به بعضهم تيسيرًا، لكن المعتمد عند جمهور الفقهاء أن الزكاة تجب في المال الذي مكث حولًا كاملًا، لا في كل دخل يصل ويُنفق أغلبه خلال الشهر نفسه. راتبك الذي يذهب لمصاريف المعيشة لا زكاة فيه لأنه لم يبقَ عندك حولًا، بينما الجزء المتبقي منه والمتراكم في حساب التوفير هو ما يدخل فعليًا ضمن حساب زكاة المدخرات.
هذا الفارق يفسر سبب ظن كثيرين أنهم “يزكّون” بمجرد إخراج مبلغ رمزي شهريًا من رواتبهم، بينما رصيدهم المتراكم في البنك، الذي قد يفوق ذلك المبلغ أضعافًا، لم يُزكَّ إطلاقًا منذ سنوات.
شروط وجوب الزكاة في مدخراتك
النصاب: العتبة التي تبدأ عندها الزكاة
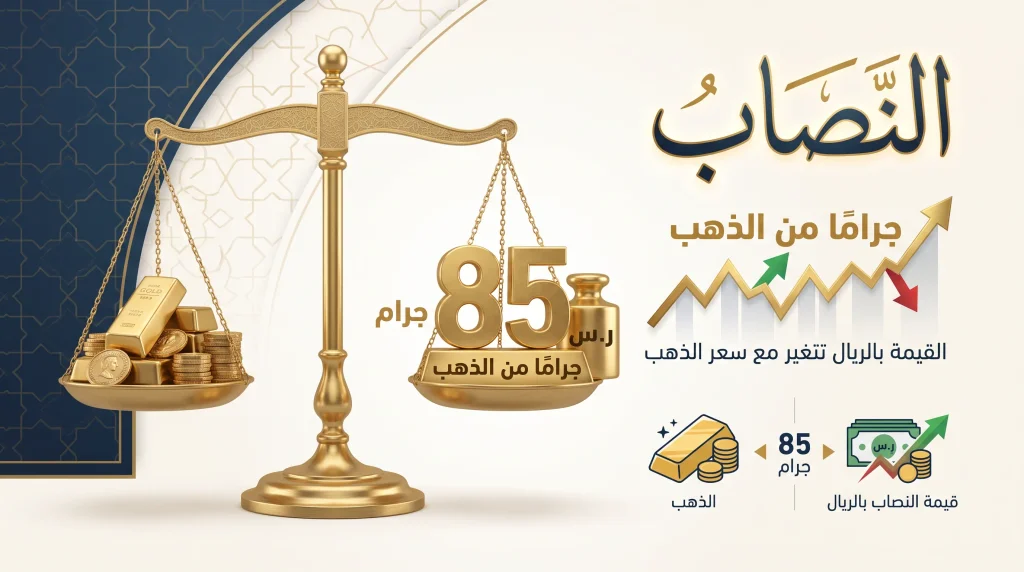
النصاب هو الحد الأدنى الذي يجب أن يبلغه مالك حتى تجب فيه الزكاة، ومعياره الشرعي خمسة وثمانون جرامًا من الذهب الخالص، أو ما يعادلها من الفضة وهو 595 جرامًا، وهو ما توضحه دار الإفتاء المصرية في تعريفها لمقدار النصاب كمرجع فقهي عام معتمد في هذا الباب. ولأن سعر الذهب يتغير يوميًا، فقيمة النصاب بالريال ليست رقمًا ثابتًا؛ على سبيل التوضيح فقط، لو افترضنا سعر جرام الذهب عيار 24 عند نحو 400 ريال، يصبح النصاب قريبًا من 34,000 ريال. هذا رقم تقريبي بحت لشرح الفكرة فحسب، وعليك التحقق من السعر الفعلي وقت حساب زكاتك لأن الفارق بين سنة وأخرى قد يكون كبيرًا جدًا.
نقطة يغفل عنها كثيرون: بعض الفقهاء يفضّلون اعتماد نصاب الفضة، لا الذهب، عند حساب زكاة النقود، لأن قيمته أقل، وبالتالي أكثر احتياطًا لصالح مستحقي الزكاة، إذ يُدخل شريحة أوسع من الناس ضمن دائرة الوجوب. إن كنت تميل للاحتياط، فهذا تفصيل يستحق أن تسأل عنه من تثق به من أهل العلم، بدل الاكتفاء بنصاب الذهب الأكثر شيوعًا في الحاسبات الجاهزة على الإنترنت.
الحول: سنة هجرية، لا ميلادية
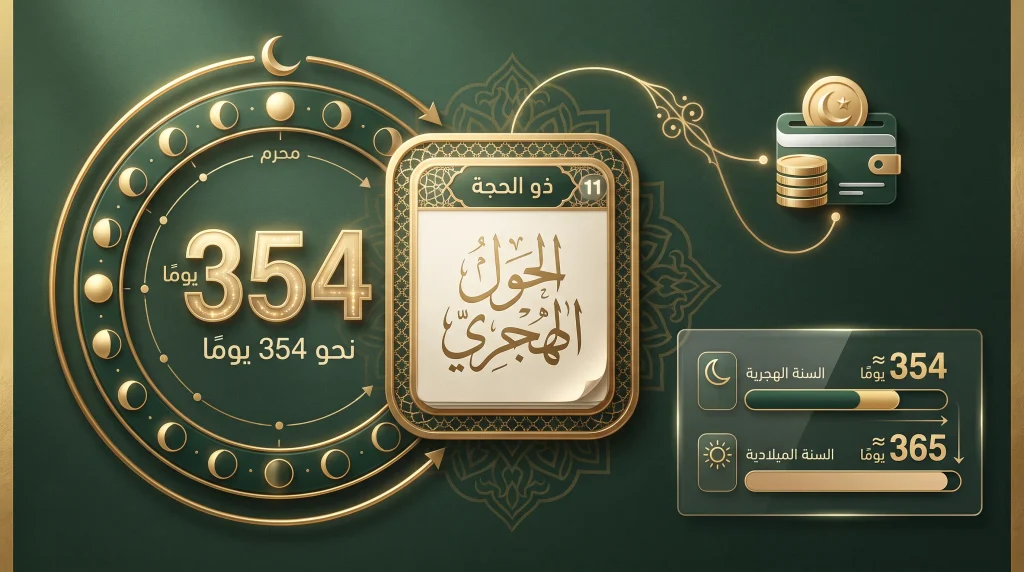
الحول مرور سنة قمرية كاملة، نحو 354 يومًا، على المال منذ بلوغه النصاب. هذا الفارق بين الهجري والميلادي يهم عمليًا؛ فإن كنت تحسب زكاتك كل يناير بدل تاريخ هجري ثابت، فأنت فعليًا تقدّم أو تؤخر موعدها قليلًا كل عام دون أن تنتبه، لأن السنة الميلادية أطول بنحو أحد عشر يومًا من الهجرية. الحل الذي أنصح به أغلب من يسألني: اربط موعد زكاتك بمناسبة هجرية ثابتة تحفظها، كأول رمضان أو أول محرم، بدل الاعتماد على تاريخ عشوائي تنساه.
الملكية التامة
الشرط الثالث أن يكون المال ملكًا تامًا لك، تتصرف فيه بحرية. مدخرات محجوزة قانونيًا أو مرهونة بالكامل لجهة أخرى لا تدخل ضمن هذا الحساب حتى تعود ملكيتها التامة إليك.
كيف تحسب زكاة مدخراتك خطوة بخطوة
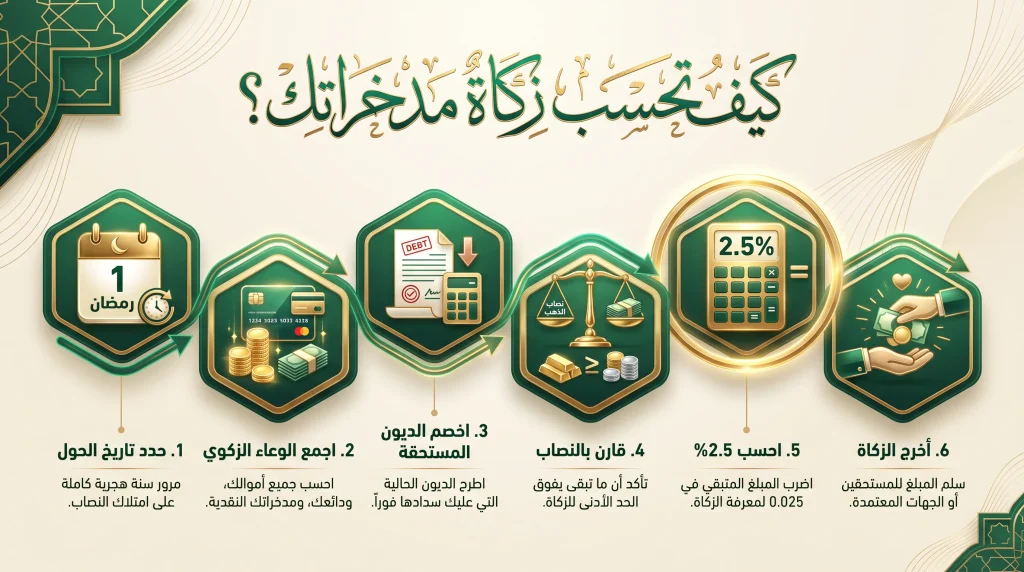
- حدد تاريخ الحول الخاص بك. التاريخ الذي بلغت فيه مدخراتك النصاب لأول مرة هو نقطة الانطلاق؛ من هناك تُحسب 354 يومًا قمريًا.
- اجمع كل ما يدخل ضمن الوعاء الزكوي وقت الحول. يشمل ذلك أرصدة حسابات التوفير، النقد المتوفر، الذهب المدخر لغير الاستعمال الشخصي عند من يقول بزكاته، وأي دين لك مرجو التحصيل من الآخرين.
- اخصم الديون المستحقة عليك التي حان أجلها. كثير من الفقهاء يعتمدون خصمها من الإجمالي قبل حساب الزكاة، لا احتسابها على المبلغ كاملًا؛ هذا ما توضحه أيضًا دار الإفتاء المصرية في مسألة أثر الدين على وجوب الزكاة بتفصيل المذاهب الفقهية المختلفة فيها. إن كان لديك التزامات مستمرة تثقل حساباتك الشهرية أصلًا، فمقال الدين الجيد والدين السيئ: كيف تفرق بينهما قبل أن تقترض؟ قد يساعدك على إعادة ترتيب أولوياتك قبل موسم الزكاة القادم.
- قارن الناتج بقيمة النصاب الحالية. إن كان الناتج مساويًا للنصاب أو أعلى منه، وجبت الزكاة على كامل المبلغ، لا على الفرق الزائد عن النصاب فقط.
- اضرب المبلغ في 2.5%. هذا هو مقدار الزكاة الواجب إخراجه.
- أخرجها لمستحقيها مباشرة أو عبر جهة موثوقة. خلافًا لزكاة الشركات التي تُقدَّم عبر إقرار رسمي لدى هيئة الزكاة والضريبة والجمارك، زكاة الفرد على مدخراته الشخصية التزام تخرجه بنفسك مباشرة، لأقاربك المستحقين أو عبر جمعية خيرية معتمدة.
مثال عملي: حساب زكاة مدخرات نوف
نرجع لنوف من مقدمة المقال ونطبّق الخطوات عمليًا، بأرقام تقريبية لأغراض التوضيح فقط.
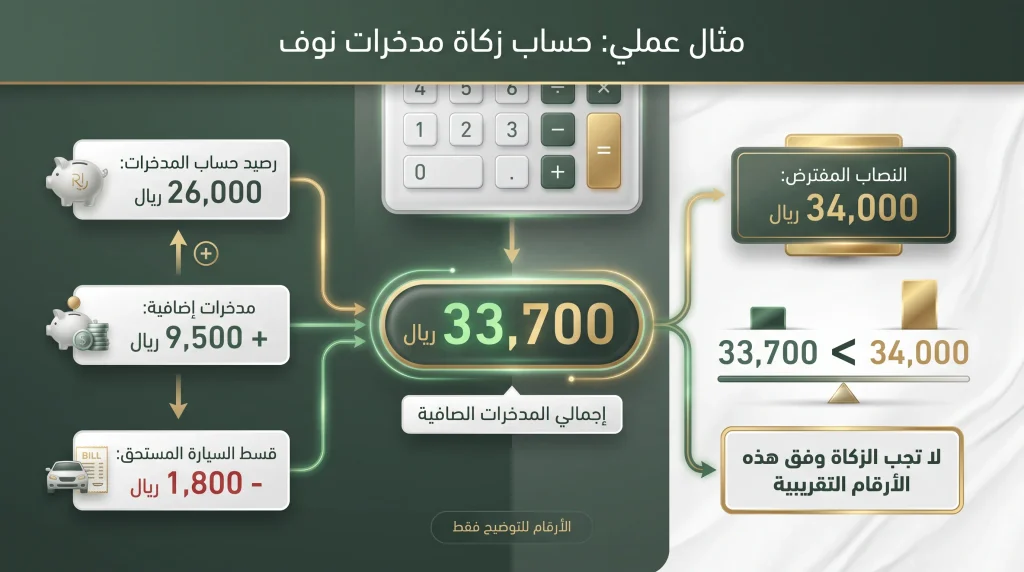
| البند | القيمة |
|---|---|
| رصيد حساب التوفير المشترك مع أختها (نصيب نوف فقط) | 26,000 ريال |
| مدخرات إضافية في حساب شخصي منفصل | 9,500 ريال |
| قسط سيارة مستحق هذا الشهر | 1,800 ريال |
| صافي الوعاء الزكوي (26,000 + 9,500 − 1,800) | 33,700 ريال |
| النصاب التقريبي المفترض وقت الحساب | 34,000 ريال |
| هل بلغ المبلغ النصاب؟ | لا، أقل من النصاب بفارق ضئيل |
في هذا المثال تحديدًا، مدخرات نوف الصافية لم تبلغ النصاب المفترض بفارق 300 ريال فقط، فلا زكاة عليها هذا العام وفق هذه الأرقام التقريبية. لكن لاحظ حساسية الحساب؛ لو كان قسط السيارة أقل بقليل، أو انخفض سعر الذهب فأصبح النصاب الفعلي أقل من 33,700 ريال، لتغيّرت النتيجة كليًا ووجبت عليها زكاة قدرها 842.5 ريال تقريبًا (33,700 × 2.5%). هذا بالضبط سبب أهمية إعادة حساب النصاب كل عام بدل الاعتماد على رقم قديم من سنة سابقة.
حالات خاصة تحيّر كثيرين
مدخرات مخصصة لهدف مستقبلي، كدفعة مقدم منزل. الظن الشائع أن تخصيص المبلغ لغرض معين يعفيه من الزكاة، وهذا غير دقيق في الغالب؛ العبرة بملكيتك التامة للمال ومروره بحول كامل، لا بالنية التي ادخرت المال من أجلها. الاستثناء الوحيد المنطقي هنا: لو أنفقت المبلغ فعليًا قبل تمام الحول، فلم يعد موجودًا أصلًا ليُحسب عليه شيء.
مدخرات الأطفال باسم الوالد أو ولي الأمر. إن كان الحساب باسم الطفل فعليًا وملكية المال له، فالراجح عند كثير من أهل العلم أن الزكاة تجب في المال نفسه بصرف النظر عن عمر مالكه، ويخرجها الولي نيابة عنه إن بلغ النصاب وحال عليه الحول.
مدخرات بعملة أجنبية. لا فرق جوهري هنا؛ تُحوَّل قيمتها إلى الريال السعودي بسعر الصرف وقت الحساب، ثم تُدمج مع بقية مدخراتك ضمن الوعاء نفسه.
دين لك على شخص آخر. إن كان مرجو التحصيل، كمبلغ أقرضته لصديق موثوق وتتوقع استرداده، فالراجح إضافته لوعائك الزكوي عند الحساب، أو تأجيل زكاته حتى تقبضه فعليًا حسب اجتهاد بعض الفقهاء. أما الدين شديد التعثر أو شبه المعدوم، فبعض أهل العلم يرى عدم وجوب زكاته إلا بعد قبضه.
أخطاء شائعة عند حساب زكاة المدخرات
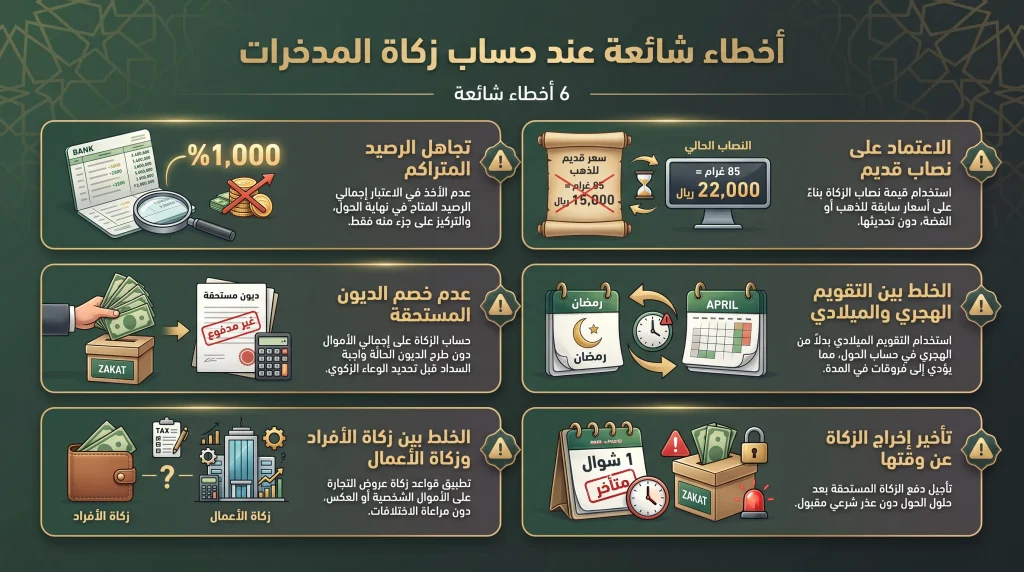
- تزكية الراتب فقط وتجاهل الرصيد المتراكم. الرصيد الذي بقي حولًا كاملًا هو محور الحساب، لا مجرد ما يصلك شهريًا.
- الاعتماد على نصاب قديم دون تحديثه. النصاب مرتبط بسعر الذهب، وتجاهل هذا التغير يجعلك تدفع أقل أو أكثر من الواجب فعليًا.
- حساب الزكاة على الإجمالي دون خصم الديون المستحقة. هذا يضخّم المبلغ الواجب إخراجه بدون مبرر شرعي.
- الخلط بين التاريخ الهجري والميلادي عند تحديد موعد الحول. فارق الأيام بينهما يتراكم سنة بعد أخرى، فيتقدم موعد زكاتك أو يتأخر تدريجيًا دون قصد.
- الاعتقاد بأن هيئة الزكاة والضريبة والجمارك تتولى حساب زكاة الأفراد كما تفعل مع الشركات. غير صحيح؛ نظام الإقرار الرسمي لدى الهيئة موجّه للمنشآت التجارية، أما زكاة الفرد على مدخراته الشخصية فمسؤوليته الذاتية بالكامل، رغم أن الهيئة تنشر دليلًا إرشاديًا عامًا بأحكام زكاة الأفراد لأغراض التوعية.
- تأجيل إخراج الزكاة بعد وجوبها بدون عذر حقيقي. الأصل إخراجها فور تمام الحول، والتأجيل بلا سبب معتبر يخالف الأصل الشرعي حتى مع حسن النية.
الأسئلة الشائعة
هل تجب الزكاة على المدخرات المخصصة لشراء منزل؟
نعم في الغالب، إذا بلغت النصاب ومكثت حولًا كاملًا في ملكك، حتى لو كانت مخصصة لهذا الغرض تحديدًا. النية بحفظ المال لا تعفيه من الزكاة ما دام لم يُصرف فعليًا.
كيف أعرف تاريخ حولي بالضبط؟
حدد التاريخ الذي بلغت فيه مدخراتك النصاب لأول مرة، واحسب منه 354 يومًا هجريًا. الأسهل عمليًا أن تربطه بمناسبة هجرية ثابتة تتذكرها كل عام، كأول رمضان.
هل أزكي على راتبي كل شهر أم على المتبقي منه فقط في نهاية العام؟
الراجح فقهيًا أن الزكاة تجب على المال الذي بقي في ملكك حولًا كاملًا، أي المتبقي المتراكم، لا على كامل الراتب فور استلامه كل شهر.
هل يمكنني تأخير زكاة مدخراتي إذا لم أملك سيولة كافية وقت الوجوب؟
الأصل عدم التأخير إلا لعذر شديد، لكن يمكنك تقسيط دفع الزكاة على أشهر قليلة إذا لزم الأمر، بشرط ألا يطول التأخير بلا مبرر واضح.
ما الفرق بين النصاب بالذهب والنصاب بالفضة؟
نصاب الذهب 85 جرامًا ونصاب الفضة 595 جرامًا، وقيمة نصاب الفضة بالريال عادة أقل من قيمة نصاب الذهب، ما يجعل بعض الفقهاء يفضلونه احتياطًا لصالح مستحقي الزكاة.
خطوتك التالية
افتح الآن كشف حساب التوفير الخاص بك، واكتب رقمًا واحدًا: تاريخ آخر مرة بلغ فيها رصيدك النصاب. من هذا التاريخ، احسب 354 يومًا هجريًا وضعه في تقويمك كموعد ثابت سنوي لزكاتك. وإن كانت لديك ديون تؤثر على حساب وعائك الزكوي، فراجع كيفية التعامل معها بالتفصيل في مقال زكاة الديون: كيف تحسبها إذا كنت دائناً أو مديناً؟، وإن كنت لا تزال تبني عادة ادخار منتظمة أصلًا، فقاعدة 50/30/20 في الميزانية الشخصية نقطة انطلاق جيدة لتخصيص نسبة ثابتة للادخار كل شهر بدل تركه للمصادفة.
بحسب الدليل الإرشادي لأحكام زكاة الأفراد الصادر عن هيئة الزكاة والضريبة والجمارك، والذي يستند إلى فتاوى اللجنة الدائمة للبحوث العلمية والإفتاء، فإن بلوغ النصاب شرط أساسي لوجوب الزكاة في أي مال، وهذا هو بالضبط الأساس الذي بُني عليه هذا المقال بالكامل. يجدر التنبيه أن هذا الدليل موجّه للتوعية العامة، وليس بديلًا عن استشارة مباشرة في حالتك الخاصة إن كانت معقدة أو مختلطة بعناصر أخرى.
تنويه: هذا المقال يقدّم إطارًا عامًا لفهم كيفية حساب زكاة المدخرات، وليس فتوى شرعية لحالتك الخاصة؛ المسائل الفقهية الدقيقة، خصوصًا في الحالات المختلطة أو المعقدة، تستحق سؤال أهل العلم مباشرة. الأرقام المذكورة هنا، كسعر النصاب التقريبي، تقريبية وقابلة للتغيير اليومي بتغير سعر الذهب، فتحقق دائمًا من السعر الحالي وقت حساب زكاتك الفعلية.