الحادية عشرة ليلًا في إربد. رنا، معلمة رياضيات، تجلس أمام كشف بطاقتها الائتمانية: 1,800 دينار بفائدة تقارب 20% سنويًا. في يدها هذا الشهر 150 دينارًا فائضة، للمرة الأولى منذ شهور. تسأل نفسها السؤال الذي يؤرق كثيرين: هل أسدد ديوني أم أدخر أولاً؟ الحساب يقول «سدّدي». لكن حسابها الادخاري فارغ تمامًا، وسيارتها القديمة لا تُنذر قبل أن تتعطل.
على الإنترنت ستجد جوابين جاهزين. الأول: «سدّد دينك أولًا فالفائدة تأكل مالك». والثاني: «ابنِ ادخارك أولًا فلا أحد يعرف ما يخبّئه الغد». كلاهما صحيح في ظرف معين، وكلاهما مضلّل حين يُقال كقاعدة للجميع.
ما ستجده هنا ليس حكمًا نهائيًا، بل طريقة تفكير. تبدأ بسؤالين: كم يكلّفك دينك فعلًا؟ وماذا يحدث لو جاءتك مفاجأة مالية الأسبوع القادم؟
وتنبيه لا بدّ منه: أنا لست مستشارًا ماليًا مرخّصًا. هذا المقال إطار للتفكير مبني على تجربة وقراءة، لا نصيحة مفصّلة على مقاس وضعك. وفي القرارات الكبيرة، استشر مختصًا.
لماذا سؤال «هل أسدد ديوني أم أدخر أولاً» أصعب مما يبدو
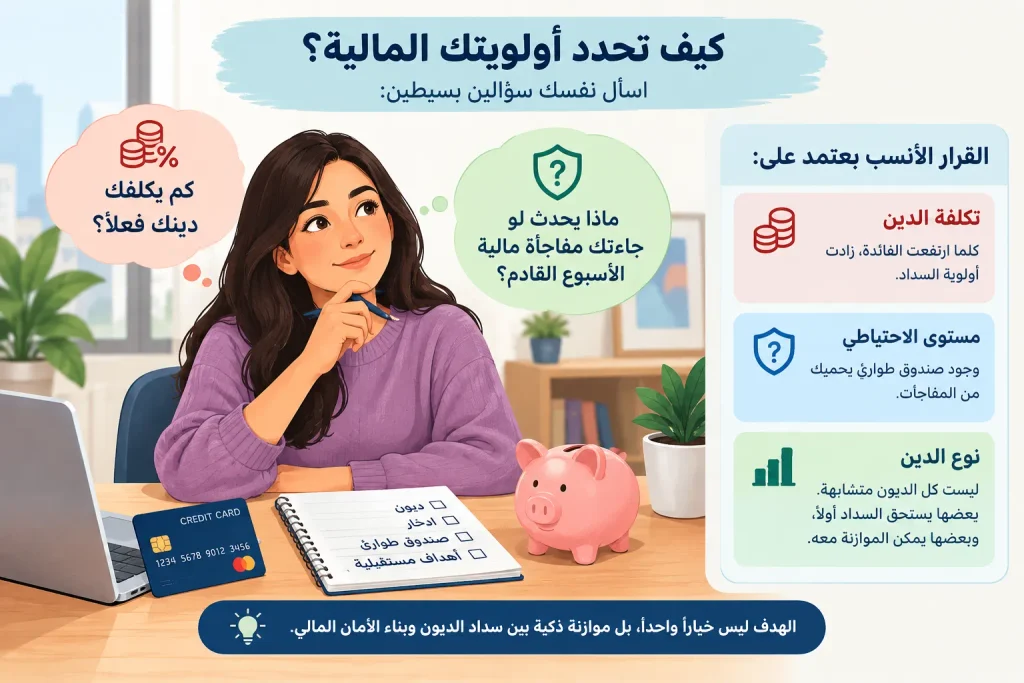
لأنه ليس سؤال حساب في الحقيقة. هو سؤال إدارة مخاطر يرتدي قناع الحساب.
الجانب الرياضي واضح ومريح. إن كان دينك يكلّفك 20% سنويًا وأفضل حساب توفير أمامك يعطيك 4%، فكل دينار تدّخره بدل أن تسدّد به يخسّرك نحو 16 قرشًا في السنة. لو وضعت رنا الـ150 دينارًا في الادخار وتركت البطاقة على حالها، فستدفع قرابة 24 دينارًا زيادة صافية كل عام. لهذا تبقى قاعدة «سدّد الدين مرتفع الفائدة أولًا» صحيحة رياضيًا في الغالبية العظمى من الحالات.
لكن الرياضيات تفترض عالمًا بلا مفاجآت، وحياتنا ليست كذلك. سيارة تتعطل، سنّ تحتاج علاجًا، راتب يتأخر أسبوعين. من لا يملك أي احتياطي وعليه دين هو على بعد طارئ واحد من دين أسوأ. فالطارئ سيُموَّل حينها بسحب نقدي على البطاقة، أو بقرض سريع مرتفع الكلفة، أو بتأخير قسط يجرّ غرامات.
فالسؤال الأدق هو: كيف أرتّب أولويتي المالية بحيث لا أخسر للفائدة ولا أبقى مكشوفًا أمام أول طارئ؟ بقية المقال محاولة للإجابة عن الشقّين معًا.
الخطوة الأولى قبل أي قرار: صندوق طوارئ مصغّر
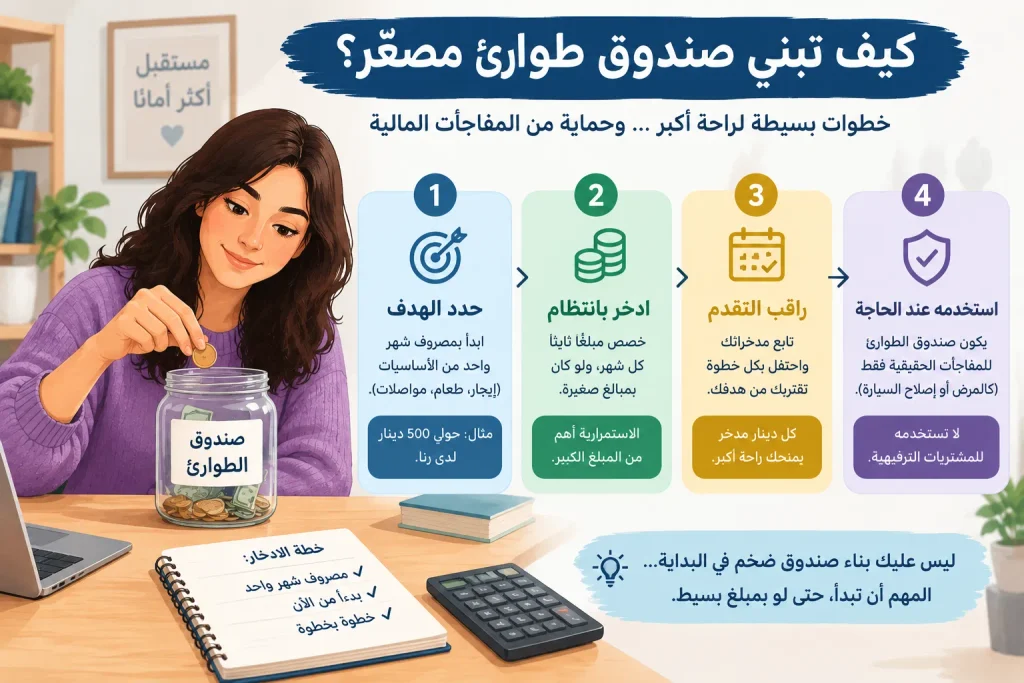
فكرة «صندوق الطوارئ المبدئي» مألوفة في أطر سداد الديون المنظّمة. وتشير هيئة تنظيم الصناعة المالية الأمريكية (FINRA) إلى أن الاحتياطي يجنّبك تحمّل ديون كبيرة عند أي نفقة مفاجئة، وتقرّ في الوقت نفسه بأن من عليه دين مرتفع الفائدة سيضطر للموازنة بين سداده وبناء الصندوق. والفكرة بسيطة: قبل أن تهاجم دينك بكل ما لديك، ابنِ وسادة صغيرة تكفي لمصروف واحد غير متوقع. لا نتحدث هنا عن صندوق كامل يغطي ستة أشهر. المقصود شيء متواضع يمكن بلوغه في أشهر قليلة، كمصروف شهر واحد من الأساسيات: إيجار وطعام ومواصلات.
عند رنا، هذا يعني قرابة 500 دينار.
المنطق يُقال في جملة واحدة: دين مسدَّد يتبعه دين طوارئ جديد بشروط أسوأ هو خسارة صافية، لا انتصار. تخيّل أن رنا سدّدت بكل ما عندها، ثم جاءها إصلاح سيارة بـ400 دينار. قد تجد نفسها تسحبها نقدًا من البطاقة نفسها، فيُطبَّق رسم سحب نقدي وتبدأ الفائدة من اليوم الأول. لقد أنهت معركة لتبدأ أخرى.
وأعرف هذا من تجربة لا من كتاب. قبل سنوات، دفعت 6,000 ريال دفعة واحدة من قرض سيارتي، وكلفته لم تتجاوز 5%. كنت فخورًا بنفسي وحسابي الرياضي سليم، لكن حسابي الادخاري كان صفرًا. بعد شهرين تعطّل مكيّف البيت في ذروة الصيف، فاقترضت بضعف تلك الكلفة تقريبًا. الورقة كانت في صفي، والواقع لم يكن.
إن أردت أن تبني الوسادة بطريقة منظمة، ففي دليل بناء صندوق الطوارئ خطوات مفصّلة تناسب الدخل المحدود.
نوع الدين يغيّر الإجابة بالكامل
ليست كل الديون سواء، وهنا يتحدد القرار فعليًا. وضع دين كلفته 22% ودين كلفته 4% في سلة واحدة اسمها «ديون» يخفي الفرق الأهم. وإن أردت تعمّقًا في التمييز بينهما، فإن دليل الدين الجيد والدين السيئ يشرح المعايير بالتفصيل.
لكن أنت تحتاج هنا اختبارًا بسيطًا يُطبَّق في دقيقتين. اسأل: هل كلفة هذا الدين أعلى بكثير من أي عائد واقعي أستطيع تحقيقه على مدخراتي؟
كلمة «واقعي» هي مفتاح الاختبار. حساب توفير أو وديعة آمنة قد يعطيك 3% إلى 5%. الاستثمار طويل الأجل قد يعطي أكثر، لكنه غير مضمون ويتقلب، وقد يخسر في سنة بعينها. أما سداد الدين فعائد مضمون يساوي فائدته بالضبط: كل دينار تسدّده من دين كلفته 20% يوفّر عليك 20 قرشًا سنويًا، بلا مخاطرة ولا انتظار.
ومن هنا القاعدة التقريبية، وهي قاعدة توجيه لا قانون:
- فارق كبير (كلفة الدين أعلى من العائد الواقعي بأكثر من خمس نقاط مئوية): الرياضيات تدعم السداد بقوة.
- فارق ضيق (كلفة الدين بين 4% و8% تقريبًا): منطقة رمادية، والتوزيع بين السداد والادخار خيار معقول.
- دين أرخص من عائد الادخار الآمن: لا يوجد مبرر رياضي للتعجيل.
انتبه إلى فخ شائع في التمويل الشخصي. تمويل بربح «ثابت» 6% على 60,000 ريال لمدة أربع سنوات يبدو رخيصًا. لكن الربح محسوب على المبلغ الأصلي كاملًا طوال المدة، بينما رصيدك المستحق يتناقص كل شهر. النتيجة أن المعدل الفعلي السنوي يقترب من 11% أو 12%، لا 6%. اطلب دائمًا من الجهة الممولة المعدل الفعلي، وقارن به لا بالرقم المعلن.
| نوع الدين | التكلفة التقريبية | الأولوية المقترحة |
|---|---|---|
| بطاقة ائتمانية برصيد مرحّل | 18–30% سنويًا | الأعلى: هجوم مباشر بعد الصندوق المصغّر |
| تمويل شخصي بربح مرتفع | 10–20% فعليًا سنويًا | عالية |
| تمويل سيارة | 4–8% تقريبًا | متوسطة: توازن بين السداد والادخار |
| تمويل عقاري | 3–7% تقريبًا | منخفضة: سدّد بانتظام دون استعجال |
| قرض حسن أو تقسيط بلا فوائد | قرابة الصفر (تحقق من الرسوم) | الأدنى: لا مبرر للتسريع |
الأرقام تقريبية وتختلف بين الدول والبنوك، والحكم النهائي في عقدك أنت. وهذا الترتيب يتوافق مع ما يرشد إليه البنك المركزي السعودي في منصته التوعوية «ساما تهتم»: رتّب ديونك من الأعلى تكلفة إلى الأقل، فبطاقات الائتمان عادةً أعلى كلفة من التمويل الشخصي، والتمويل الشخصي أعلى من العقاري.
متى يكون الادخار أولاً هو القرار الأذكى فعلًا
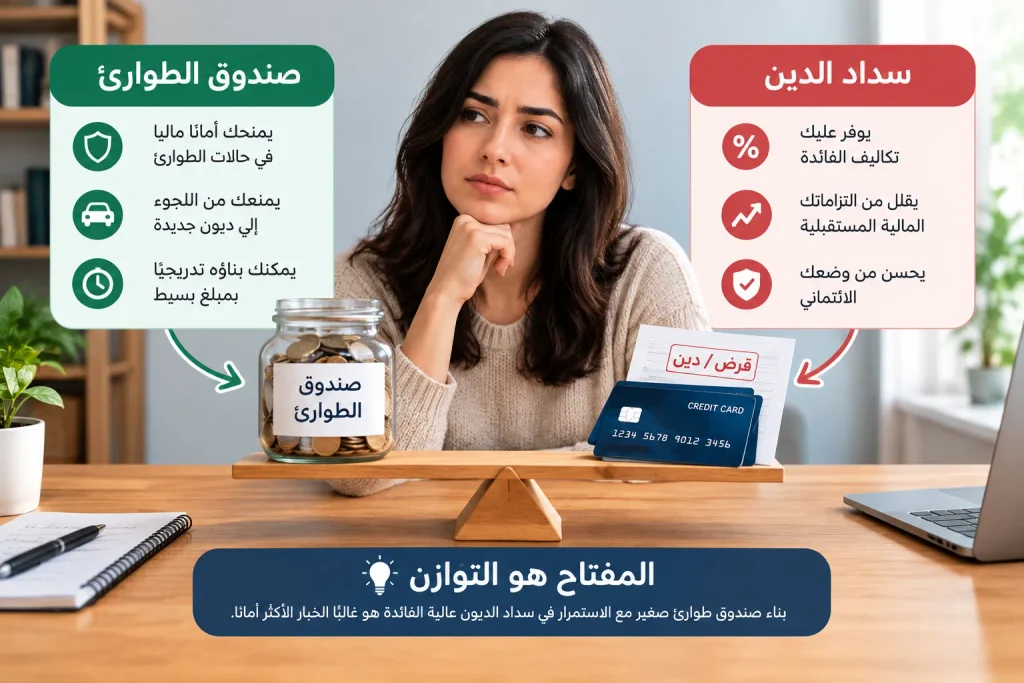
هناك ثلاث حالات لا تصح فيها قاعدة «سدّد أولًا».
الأولى: مساهمة صاحب العمل. تخيّل موظفًا راتبه 8,000 ريال، وشركته تطابق مساهمته في صندوق الادخار حتى 5%. هو يضع 400، وصاحب العمل يضيف 400. هذا عائد فوري بنسبة 100%، ولا دين في العالم يكلّفك بهذا القدر. ترك هذا المبلغ يعني ترك مال مجاني على الطاولة، حتى لو كانت عليك بطاقة بفائدة عالية. تحقق فقط من شروط الاستحقاق، فبعض الخطط تشترط بقاءك مدة معينة.
الثانية: دين رخيص جدًا. تمويل عقاري بكلفة 3.5% وحساب ادخار آمن يعطيك 4%؟ الفارق الرياضي شبه معدوم. في هذه الحالة، الأمان النفسي الذي يمنحه رصيد في حسابك أثمن من الوفر الضئيل الذي ستحققه بتسريع القسط.
الثالثة: دخل غير مستقر. مصمم مستقل في القاهرة قد يكسب 9,000 جنيه في شهر و3,000 في الذي يليه. هذا الشخص تحتاج سيولته أن تكون أولوية أعلى، لأن شهرًا ضعيفًا واحدًا قد يجبره على الاقتراض بأسوأ الشروط. عنده يصبح الاحتياطي الأكبر جزءًا من خطة السداد لا نقيضًا لها.
ولتعرف ما الذي يمكن أن يعطيه الادخار أو الاستثمار فعلًا دون مبالغة، يفيدك الدليل الشامل للفرق بين الادخار والاستثمار لأنه يضع العوائد في حجمها الواقعي.
الجانب النفسي: لماذا «الأذكى رياضيًا» ليست دائمًا الأنسب لك
عندك ثلاثة ديون: بطاقة بـ2,400 ريال بفائدة 24%، وتمويل أثاث بـ900 ريال بفائدة 12%، وسلفة من صديق بـ300 ريال بلا فائدة.
طريقة الانهيار الجليدي (Avalanche) تقول: ابدأ بالأعلى فائدة، أي البطاقة. هي الأقل كلفة إجمالًا. طريقة كرة الثلج (Snowball) تقول: ابدأ بالأصغر رصيدًا، أي سلفة الصديق. ستغلقها في شهرين، وستشعر بإنجاز حقيقي يدفعك للأمام.
أيهما أسرع في إخراج الناس من الدين؟ هنا الصدق مطلوب: الجواب غير محسوم. يعرض مقال تعليمي لبنك الاحتياطي الفيدرالي في سانت لويس الطريقتين بمثال رقمي، فيسبق الانهيار الجليدي بشهر إلى ثلاثة أشهر ويوفّر مئات الدولارات من الفوائد. أما حجة كرة الثلج فتقوم على الإحساس بالتقدّم الذي يُبقي الناس ملتزمين. وينتهي المقال إلى أن الأفضل هي الطريقة التي تساعدك فعلًا على إنهاء الدين كله. وتشير أبحاث سلوكية أخرى إلى أن الفارق يتوقف على طبيعة الشخص وحجم الديون وتوزيعها. لا أحد يملك حكمًا نظيفًا لصالح إحداهما.
فاسأل نفسك بصدق. هل تتحمّس للأرقام وتصبر على نتيجة بطيئة؟ الانهيار الجليدي لك. هل تحتاج انتصارات صغيرة تُبقيك ملتزمًا؟ كرة الثلج لك. أما الطريقة «الأفضل» التي تتركها بعد ثلاثة أشهر فهي أسوأ من الطريقة «الأقل كفاءة» التي تُكملها حتى النهاية.
إطار عملي لاتخاذ القرار خطوة بخطوة
قبل الخطوات تحتاج فائضًا لتوزّعه أصلًا. إن كان شهرك ينتهي بلا شيء، فابدأ من ميزانية الأسرة الشهرية وابحث فيها عن 100 دينار على الأقل يمكن تحريرها. ثم اتبع هذا التسلسل:
الخطوة 1: ابنِ الوسادة الصغيرة
الهدف مصروف شهر واحد من الأساسيات. عند رنا 500 دينار. بمعدل 150 دينارًا شهريًا، تصل إليه في ثلاثة أشهر ونصف تقريبًا. وأثناء البناء، ادفع الحد الأدنى لكل دين في موعده بلا تأخير، فالتأخير يجلب غرامات تُبطل الغرض من الخطوة.
الخطوة 2: التقط المال المجاني
إن كانت شركتك تطابق مساهمتك في صندوق ادخار أو خطة تقاعد، فأدخل بالقدر الذي يحقق المطابقة الكاملة، لا أكثر. لا حاجة لتجاوز هذا الحد الآن. وإن لم تكن هناك مساهمة من صاحب العمل، فانتقل مباشرة إلى الخطوة التالية.
الخطوة 3: هاجم الدين مرتفع الكلفة
كل دينار فوق الحد الأدنى يذهب إلى دينك الأعلى كلفة، أو إلى الأصغر إن كنت تحتاج زخمًا نفسيًا كما رأينا. رنا تضيف الآن 150 دينارًا إلى حدّها الأدنى (نحو 55)، فيصير المدفوع قرابة 205 دنانير. بحساب تقريبي، ستنهي البطاقة في ثمانية أو تسعة أشهر، أي بعد نحو سنة من ليلة الكشف تلك.
والالتزام بمواعيد السداد ونسبة استخدامك لحدّك الائتماني من العوامل التي تنظر إليها الجهات الائتمانية عمومًا. وإن أردت فهم أثر ذلك على سجلك، فراجع دليل سمة وسجلك الائتماني.
وإن احتجت إلى الوسادة أثناء الهجوم، فاستعملها، لكن أعد ملأها قبل أن تكمل. لهذا وُجدت.
الخطوة 4: وزّع الفائض بعد زوال الدين المكلف
حين تختفي البطاقة، لا تسمح لـ205 دنانير أن تتبخر في الإنفاق. ابدأ بتوزيع نصف بنصف: 100 دينار لدين متوسط الكلفة كتمويل سيارة بنسبة 6%، و105 لتوسيع صندوق الطوارئ إلى ثلاثة أشهر ثم للادخار أو الاستثمار طويل الأجل. عدّل النسبة بحسب راحتك وأهدافك. المهم ألا يعود الفائض إلى الإنفاق غير المرصود.
راجع الخطة كلما تغيّر شيء جوهري: فقدان وظيفة، أو مولود جديد، أو انخفاض في الدخل. الإطار ليس عقدًا مغلقًا، بل مسار تعدّله عند كل منعطف.
الأسئلة الشائعة حول: هل أسدد ديوني أم أدخر أولاً؟
هل يجب أن أوقف الادخار تمامًا لتسديد الدين بسرعة؟
ا، ليس تمامًا. الأفضل الحفاظ على وسادة الطوارئ الصغيرة وعلى أي مساهمة يطابقها صاحب العمل. بعد ذلك، وجّه الجزء الأكبر من الفائض إلى الدين مرتفع الفائدة، وأبقِ جزءًا رمزيًا للادخار إن كان ذلك يحفظ التزامك النفسي.
ما الفرق بين طريقة كرة الثلج وطريقة الانهيار الجليدي في سداد الديون؟
في كرة الثلج تبدأ بالدين الأصغر رصيدًا لتحقق انتصارات مبكرة تحافظ على دافعيتك. في الانهيار الجليدي تبدأ بالدين الأعلى فائدة لتقليل إجمالي الفوائد. الأولى أقوى نفسيًا والثانية أوفر رياضيًا، والأبحاث لا تحسم أيهما أسرع لكل الناس.
هل تسديد الدين المبكر يؤثر على التزاماتي الزكوية؟
قد يؤثر، لكن الفقهاء اختلفوا في أثر الدين على وعاء الزكاة، والمعتمد عند كثير من الهيئات المعاصرة أن الدين الحالّ الذي عليك يُخصم من الأموال الزكوية بشروطه. لذلك قد يتغيّر مقدار زكاتك بحسب ما تسدّده وما تدّخره. اسأل جهة الفتوى المعتمدة في بلدك عن حالتك بالتحديد.
كم يجب أن يكون حجم صندوق الطوارئ قبل التركيز على سداد الدين؟
كبداية، يكفي مصروف شهر واحد من الأساسيات، أو رقم قريب من 500 إلى 1,000 دولار بما يعادله في عملتك. بعد أن ينتهي الدين مرتفع الكلفة، وسّع الصندوق تدريجيًا إلى ثلاثة أو ستة أشهر. وإن كان دخلك غير مستقر، فارفع الرقم المبدئي.
خلاصة عملية
عادت رنا إلى دفترها تلك الليلة بقرار مختلف عمّا بدأت به. لم تختر بين السداد والادخار. اختارت الترتيب: 150 دينارًا شهريًا لبناء 500 دينار أولًا، ثم كل شيء تقريبًا للبطاقة، ثم توزيع الباقي.
هذه هي الفكرة التي أردت أن تخرج بها. السؤال «هل أسدد ديوني أم أدخر أولاً» يبدو كخيار بين عدوّين، لكنه في الواقع تسلسل. وموضع كل خطوة في هذا التسلسل تحدده أمران: كلفة دينك الفعلية، ومدى قدرتك على تحمّل المفاجآت. لا قاعدة عالمية هنا، ومن يعدك بواحدة يبيعك اليقين .