اتصل بي عبدالرحمن، أحد قراء الموقع من الرياض، يسأل سؤالًا بدا بسيطًا في ظاهره: “عندي شقتين مؤجرتين، كل شقة تأجيرها 28,000 ريال سنويًا، هل أزكي على ثمن الشقتين نفسهما وش أسوي؟” حين سألته: هل اشتريتهما لتسكن فيهما يومًا، أم لتبيعهما إذا ارتفع سعرهما، أم فقط لتؤجرهما وتعيش على دخلهما؟ توقف قليلًا ثم قال: “للإيجار فقط، ما أفكر أبيعهما.” هذا التوقف، هذه اللحظة التي يحدد فيها الشخص نيته الحقيقية من العقار، هي بالضبط ما يقلب حكم الزكاة رأسًا على عقب، وهي ما يغيب عن أغلب من يسألونني هذا السؤال.
أنا يوسف، المسؤول عن المحتوى الشرعي في “ميزان مالي”، ولست مفتيًا مرخصًا لإصدار فتاوى فردية؛ ما أكتبه هنا خلاصة قراءة موسّعة في فتاوى معتمدة من أهل العلم، ومراجعة مستمرة لما يصدر عن الجهات الرسمية المعنية بالزكاة في المملكة، لا اجتهادًا شخصيًا مني. وإذا كانت حالتك فيها تفصيل خاص، فالمرجع الأخير يبقى عالمًا موثوقًا تعرض عليه تفاصيلك بدقة.
الخلاصة السريعة
- لا زكاة على قيمة العقار نفسه إن كان للسكن أو للتأجير؛ الزكاة تجب في الأجرة المتجمعة منه، لا في ثمنه.
- إن اشتريت العقار بنية بيعه إذا جاء سعر مناسب، فهو “عرض تجارة”، وتجب فيه الزكاة على كامل قيمته السوقية كل حول.
- نصاب الزكاة يعادل قيمة 85 جرامًا من الذهب عيار 21 بسعر السوق الحالي، وهذا رقم متغير يوميًا فتحقق منه عند حساب زكاتك.
- مقدار الزكاة الواجب إخراجه هو ربع العشر، أي 2.5% من المبلغ الذي بلغ النصاب وحال عليه الحول.
- الأجرة التي لم تُقبض بعد، أي المستحقة على المستأجر ولم تصل يدك، لا زكاة فيها حتى تقبضها فعليًا.
- إذا أنفقت الأجرة كاملة قبل أن يمر عليها عام هجري، فلا زكاة عليك فيها أصلًا، لأن شرط الحول لم يتحقق.
- تغيير نيتك في العقار، من سكن إلى تجارة مثلًا، يغيّر حكم زكاته من تلك اللحظة فصاعدًا، لا بأثر رجعي.
ما حكم زكاة العقار من حيث الأصل؟ ثلاث حالات لا رابعة لها
قبل أي حساب، يحتاج القارئ أن يحدد أي الحالات الثلاث تنطبق على عقاره، لأن الحكم يختلف جذريًا بين واحدة وأخرى.
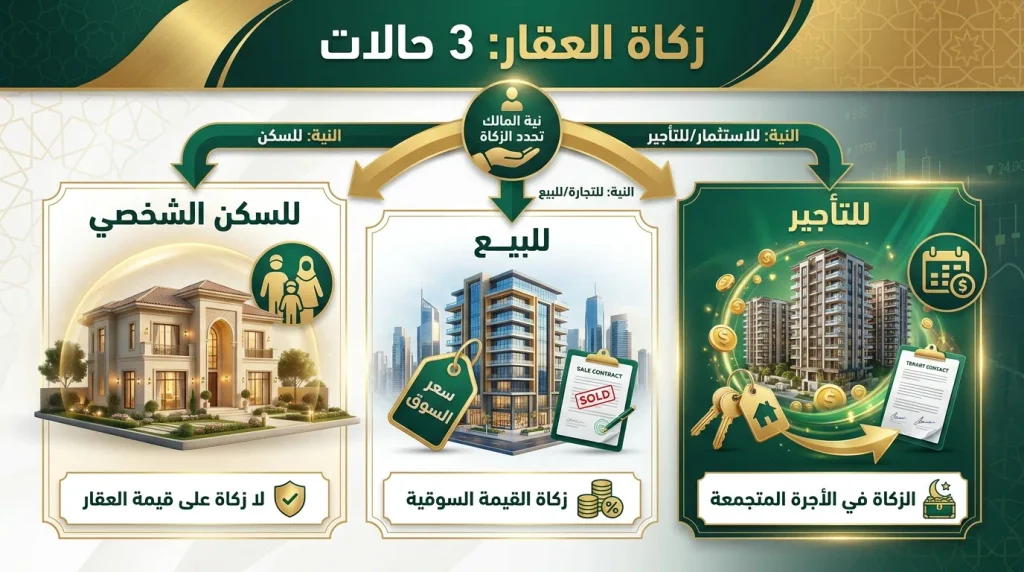
الحالة الأولى: عقار للسكن الشخصي. لا زكاة فيه إطلاقًا، بيتك الذي تسكنه أنت وأسرتك خارج دائرة الزكاة تمامًا، مهما ارتفعت قيمته السوقية.
الحالة الثانية: عقار معروض للبيع أو بنية البيع عند سعر مناسب. هنا يدخل العقار في باب “عروض التجارة”، وحكمه كحكم أي بضاعة تجارية أخرى؛ تُقوَّم قيمته السوقية عند رأس كل حول، وتُخرج زكاته 2.5% من تلك القيمة كاملة، لا من الربح فقط.
الحالة الثالثة: عقار مُعد للتأجير لا للبيع. وهذه هي الحالة الأكثر شيوعًا وأكثر التباسًا، وهي محور هذا المقال. هنا لا تجب الزكاة في قيمة العقار نفسه، بل في الأجرة التي يدرّها، وهذا ما سنفصّله في الفقرة التالية.
كثير من المحتوى المختصر المنتشر يكتفي بجملة “لا زكاة على العقار المؤجر” ويتوقف هناك، وكأن القصة انتهت. هذا نصف الحقيقة فقط؛ فالزكاة لم تسقط، بل انتقلت من العقار نفسه إلى عائده، وهذا فرق يستحق أن يُشرح بدقة أكبر مما يفعله أغلب المقالات السريعة.
زكاة العقار والإيجار: كيف تُحسب فعليًا خطوة بخطوة؟
إذا كان عقارك للتأجير، فالمسار المعتمد لدى جمهور الفقهاء المعاصرين، بما في ذلك ما ورد في فتاوى الشيخ ابن باز رحمه الله عبر موقعه الرسمي، هو أن الزكاة تجب في الريع المتجمع من الأجرة إذا بلغ نصابًا وحال عليه الحول، لا في ثمن العقار ذاته.
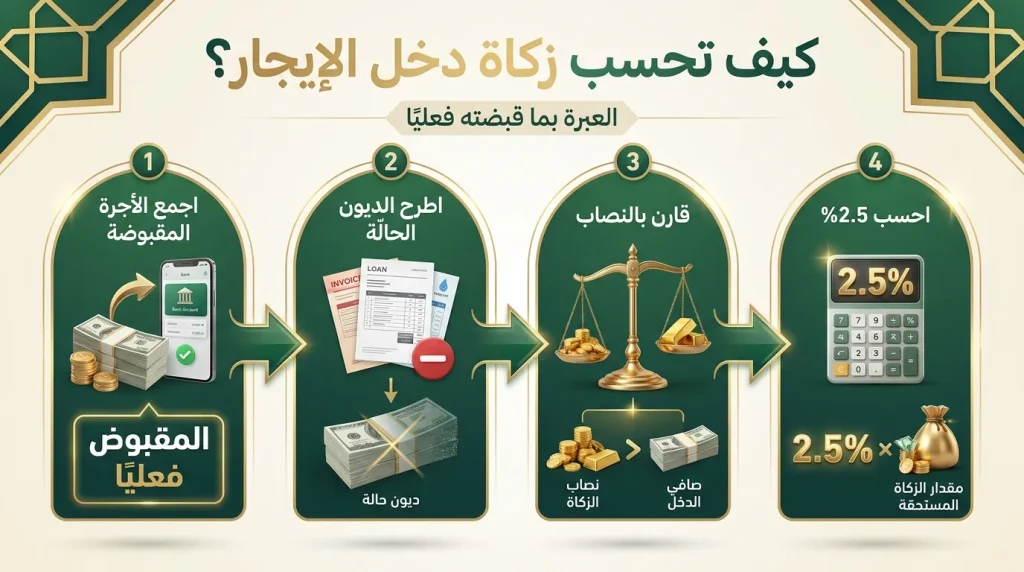
عمليًا، هذا يعني أربع خطوات متتالية:
- اجمع كل الأجرة التي قبضتها فعليًا خلال العام، لا التي استحقت على المستأجر ولم تصلك بعد. القبض الفعلي هو نقطة البداية، لا مجرد توقيع عقد الإيجار.
- اطرح منها ديونك الحالّة إن وجدت، مثل قسط تمويل يستحق سداده فورًا، لأن الزكاة تُحسب على صافي المال المتاح فعلًا، لا على الإجمالي قبل الالتزامات.
- قارن الناتج بالنصاب، وهو ما يعادل قيمة 85 جرامًا من الذهب عيار 21 بسعر اليوم. إن كان معك أموال أخرى نقدية، تُضم إليها لتكوين وعاء زكوي واحد.
- إن بلغ المجموع النصاب وحال عليه عام هجري كامل دون أن ينقص عن النصاب خلال تلك المدة، أخرج 2.5% من إجمالي المبلغ المتجمع.
هنا نقطة يخطئ فيها كثيرون: يظنون أن كل دفعة إيجار تحتاج حولًا مستقلًا بها منذ لحظة قبضها، وهذا صحيح فقهيًا في الأصل لمن أراد الدقة الكاملة، لكنه معقد جدًا في التطبيق اليومي. الطريقة الأسهل والمعتمدة عمليًا لدى أغلب من يتابعون هذا الملف، هي أن تحدد لنفسك تاريخًا سنويًا ثابتًا لإخراج الزكاة، وفي ذلك اليوم تحسب كل ما تبقى معك من أجرة ومال آخر مجتمعين، وتخرج زكاتهما معًا، بدل تتبع كل دفعة بحولها الخاص. هذا التبسيط مقبول عند كثير من أهل العلم المعاصرين تيسيرًا على الناس، طالما أنك لا تتهرب به من إخراج الزكاة عن أموال بلغت النصاب فعلًا.
أنا شخصيًا أتبع هذه الطريقة المبسطة في متابعة زكاة مدخراتي عمومًا؛ أضع تاريخًا واحدًا في التقويم الهجري، وفي ذلك اليوم أجمع كل شيء وأحسب دفعة واحدة، وهذا أوفر لوقتي بكثير من تتبع عشرات التواريخ المتفرقة.
متى تلزمك زكاة قيمة العقار نفسه، لا زكاة إيجاره فقط؟
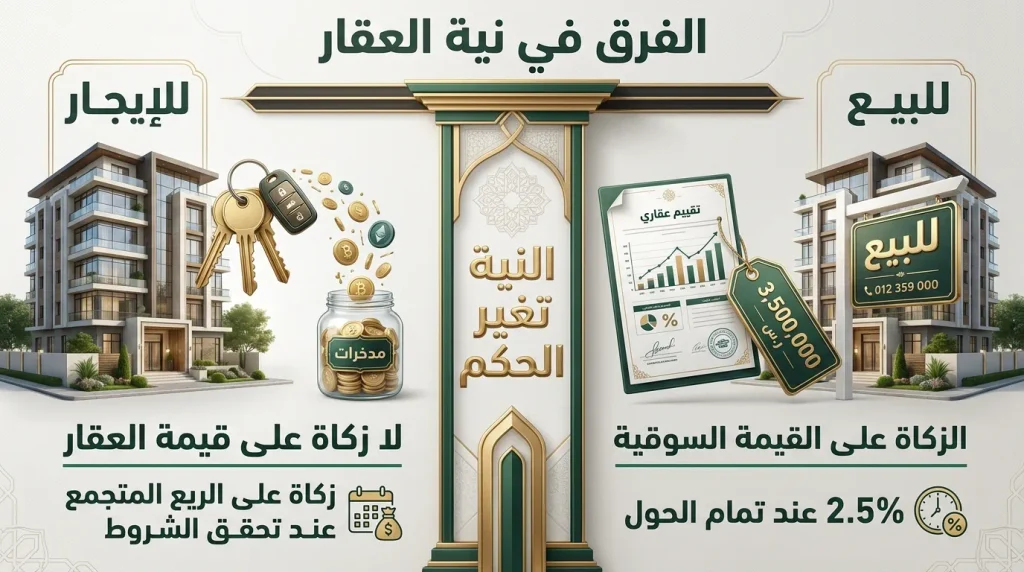
الاستثناء الوحيد الذي يُخرج العقار المؤجر من هذه القاعدة هو أن تكون نيتك من البداية أو تتحول لاحقًا إلى بيعه عند سعر مناسب، ولو كنت تؤجره في الوقت نفسه بانتظار تلك الفرصة. في هذه الحالة، يصبح العقار “عرض تجارة” بكامل معناه الفقهي، وتُقوَّم قيمته السوقية بالكامل عند رأس كل حول، وتُخرج زكاته 2.5% من تلك القيمة، تمامًا كما تُزكّى بضاعة أي تاجر، إضافة إلى زكاة ما قبضته من أجرته خلال العام إن حال عليها الحول أيضًا.
الفارق هنا ليس شكليًا؛ عقار بقيمة 800,000 ريال مُعد للتأجير فقط، زكاته صفر على قيمته، وربما بضعة آلاف فقط على أجرته المتجمعة. العقار نفسه، إذا كانت نيتك بيعه لاحقًا، زكاته 20,000 ريال سنويًا على قيمته وحدها. الفرق كله في نيتك، لا في حجر العقار أو موقعه.
هل يجب زكاة الإيجار المتأخر أو غير المقبوض؟
سؤال يتكرر كثيرًا: مستأجر تأخر في الدفع، أو أجرة مستحقة لم تصلك بعد نهاية الشهر، هل تحسبها ضمن وعاء زكاتك؟ الجواب الذي تجمع عليه أغلب الفتاوى المعتمدة: لا. المال المستحق لك على غيرك ولم تقبضه فعليًا لا تجب فيه الزكاة حتى تستلمه بيدك أو في حسابك، وحينها فقط يبدأ حساب الحول عليه من تاريخ القبض، لا من تاريخ استحقاقه الأصلي في العقد.
هذا يعني عمليًا أنك لست مطالبًا بزكاة أجرة “على الورق” لم تدخل جيبك بعد، مهما طال تأخر المستأجر في السداد.
مثال عملي: حساب زكاة شقتي عبدالرحمن المؤجرتين
عبدالرحمن موظف في جدة يملك شقتين للتأجير فقط، لا نية بيع لديه إطلاقًا. إليك كيف يبدو وعاؤه الزكوي في نهاية عامه الهجري:
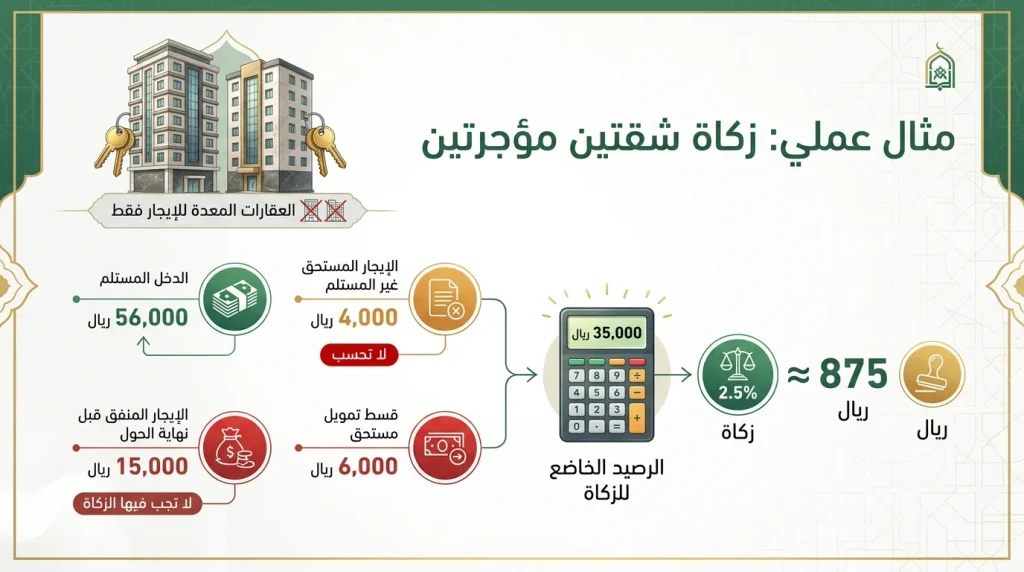
| البند | المبلغ |
|---|---|
| إجمالي الأجرة المقبوضة فعليًا خلال العام | 56,000 ريال |
| أجرة مستحقة على مستأجر متأخر ولم تُقبض بعد | 4,000 ريال (لا تُحسب) |
| مبلغ أنفقه فهد من الأجرة على مصاريف شخصية قبل تمام الحول | 15,000 ريال (لا زكاة عليه) |
| قسط تمويل شخصي مستحق فورًا يخصمه فهد | 6,000 ريال |
| الرصيد المتبقي الخاضع للزكاة | 35,000 ريال |
| نصاب الزكاة التقريبي (85 جرام ذهب، سعر توضيحي) | نحو 26,000–28,000 ريال حسب سعر الذهب اليوم |
| الزكاة المستحقة (2.5%) | نحو 875 ريال |
لاحظ أن عبدالرحمن لا يدفع شيئًا على قيمة الشقتين نفسيهما، مهما بلغت، لأنهما للتأجير لا للبيع. الزكاة كلها محسوبة على الرصيد النقدي المتبقي من الأجرة بعد الإنفاق والديون، وليس على العقار كأصل. لو غيّر فهد نيته غدًا وقرر بيع إحدى الشقتين عند سعر مناسب، لدخلت تلك الشقة تحديدًا في حساب مختلف تمامًا من لحظة تغيّر نيته.
نصاب وحول زكاة العقار والإيجار: النقطة التي يخطئ فيها معظم الناس
النصاب رقم متحرك، لا ثابت؛ يتغير مع تغير سعر الذهب يوميًا تقريبًا، فأي رقم تراه في مقال أو حتى في هذا المقال هو تقريبي وتوضيحي فقط، ويجب التحقق من السعر الفعلي لحظة إخراج الزكاة. أما الحول، فهو عام هجري كامل، وليس عامًا ميلاديًا، وهذا فرق يغفل عنه كثيرون فيخرجون زكاتهم متأخرة أو مبكرة عن موعدها الشرعي الفعلي ببضعة أيام كل عام.
نقطة أخرى تستحق التنبيه: إن نقص المبلغ عن النصاب في أي لحظة أثناء الحول، ثم عاد وبلغه، فالحول يبدأ من جديد من تلك اللحظة التي عاد فيها للبلوغ، لا يُحتسب الحول الأول المنقطع.
أخطاء شائعة في زكاة العقار المؤجر
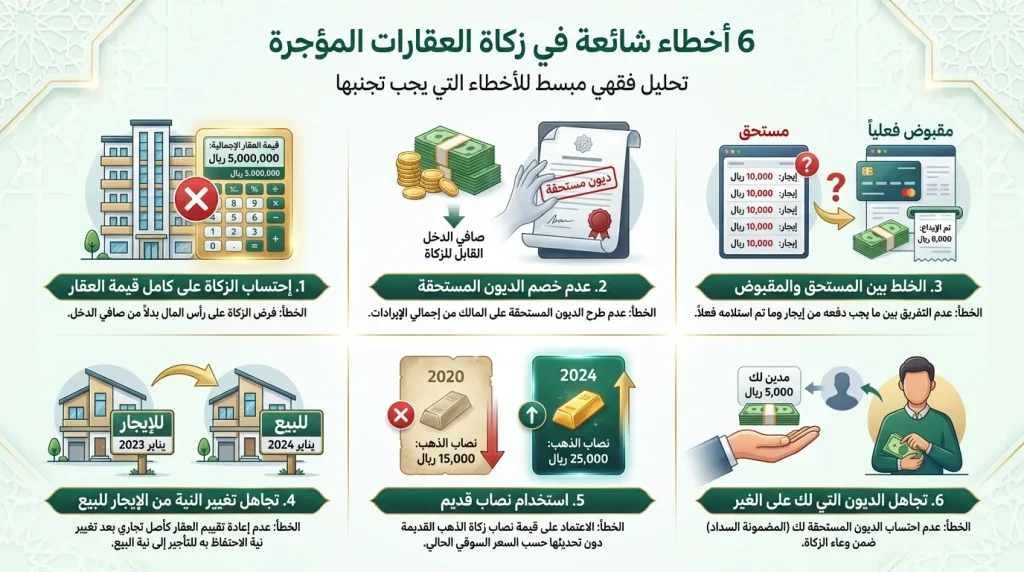
- تزكية قيمة العقار كاملة ظنًا منهم أن الأصل الكبير يستوجب زكاة كبيرة. هذا خطأ شائع جدًا بين من يملكون عقارات مؤجرة، والصواب أن الزكاة في الأجرة فقط ما لم يكن العقار معروضًا للبيع.
- عدم خصم الديون الحالّة من وعاء الزكاة قبل الحساب. كثيرون يحسبون الزكاة على إجمالي الأجرة دون طرح التزاماتهم الفورية، فيدفعون أكثر مما يجب عليهم شرعًا.
- الخلط بين تاريخ استحقاق الأجرة وتاريخ قبضها فعليًا. الحول يبدأ من القبض، لا من توقيع عقد الإيجار أو من موعد الدفعة المتفق عليه.
- تجاهل تغيّر النية من سكن أو تأجير إلى بيع. إذا قررت بيع عقار كنت تؤجره، يتغير حكمه الزكوي من لحظة اتخاذك هذا القرار، وتجاهل هذا التحول يوقع كثيرين في نقص واجب شرعي دون قصد.
- الاعتماد على نصاب ثابت محفوظ من سنة سابقة. سعر الذهب يتغير، والنصاب يتغير معه، فاستخدام رقم قديم قد يجعلك تُخرج زكاة أقل أو أكثر مما يجب فعليًا.
- عدم إخراج زكاة الديون المستحقة لك من الآخرين ضمن الحساب الشامل. إن كنت دائنًا لأحد إلى جانب امتلاكك عقارات مؤجرة، فحساب زكاتك الكامل يحتاج النظر في الصورة المالية كلها معًا؛ مقال زكاة الديون: كيف تحسبها إذا كنت دائناً أو مديناً؟ يشرح هذا الجانب تحديدًا بتفصيل أوسع.
الأسئلة الشائعة
هل تجب الزكاة على العقار المؤجر نفسه؟
لا، لا تجب الزكاة على قيمة العقار المؤجر ذاته إن كانت نيتك تأجيره فقط دون بيعه، وإنما تجب الزكاة في الأجرة المتجمعة منه إذا بلغت نصابًا وحال عليها الحول.
هل القرض العقاري يؤثر على حساب زكاة العقار والإيجار؟
نعم، أي قسط تمويل مستحق فورًا يُخصم من وعاء زكاتك قبل احتساب النسبة، لأن الزكاة تُحسب على صافي ما تملكه فعليًا بعد الديون الحالّة، لا على الإجمالي قبلها.
ما هو نصاب زكاة الإيجار السنوي؟
نصاب زكاة الإيجار هو نفسه نصاب زكاة النقود عمومًا، ويعادل قيمة 85 جرامًا من الذهب عيار 21 بسعر السوق وقت إخراج الزكاة، وهو رقم متغير يجب التحقق منه عند كل حساب.
هل العقار المعروض للبيع فقط يُعتبر عرض تجارة تجب زكاته؟
نعم، إذا كانت نيتك من امتلاك العقار بيعه عند سعر مناسب، ولو كنت تؤجره في الأثناء، فهو يدخل في باب عروض التجارة وتجب زكاة كامل قيمته السوقية كل حول.
كيف أحسب زكاة عدة شقق مؤجرة في وقت واحد؟
اجمع كل الأجرة المقبوضة فعليًا من كل الشقق خلال العام، اطرح منها ديونك الحالّة، ثم قارن الناتج بالنصاب؛ إن بلغه وحال عليه الحول، أخرج 2.5% من المجموع الكلي دون الحاجة لحساب كل شقة على حدة.
خطوتك التالية
افتح الآن سجلًا بسيطًا، ولو في ملاحظات هاتفك، واكتب فيه تاريخ آخر مرة أخرجت فيها زكاتك، ثم اجمع كل الأجرة التي قبضتها فعليًا منذ ذلك التاريخ. هذا السجل وحده سيوفر عليك حسابًا مرهقًا في آخر لحظة، وسيجعلك تعرف بدقة متى يحين موعد إخراج الزكاة القادم دون تخمين.
استندت في التفصيل الفقهي أعلاه إلى ما ورد في فتاوى الشيخ ابن باز رحمه الله عبر موقعه الرسمي بخصوص زكاة العقار المؤجر، وهو مرجع معتمد وواضح في هذه المسألة تحديدًا. أما من الناحية العملية لإخراج الزكاة داخل المملكة، فتوفر هيئة الزكاة والضريبة والجمارك عبر منصة “زكاتي” الرسمية خدمة حساب الزكاة وإخراجها للأفراد، وتشمل بند العقارات ضمن حاسبتها المطوّلة، وهي أداة عملية جيدة لمن يريد تسهيل الحساب والدفع في مكان واحد.
تنويه: هذا المقال يقدّم شرحًا عامًا لأحكام زكاة العقار والإيجار استنادًا إلى فتاوى معتمدة، ولا يُعد فتوى شخصية لحالتك الخاصة؛ فالتفاصيل الدقيقة قد تختلف حسب ظروف كل شخص. الأرقام المذكورة كالنصاب وأمثلة الحساب تقريبية وتتغير بتغير سعر الذهب، فتحقق دائمًا من السعر الحالي عبر مصدر موثوق قبل إخراج زكاتك، واستشر عالمًا موثوقًا إن كانت حالتك تحتاج تفصيلًا إضافيًا.