راسلتني ريم من الخبر بعد رفض طلب تمويل سيارتها الجديدة رغم راتب 8,200 ريال وعدم وجود أي متأخرات في سجلها حسب علمها. سألتها سؤالًا واحدًا: كم اشتراك تمارا مفتوح لديك الآن؟ عدّت على أصابعها: واحد لأثاث غرفة النوم، وواحد لهاتف ابنها، وواحد لملابس العيد، ورابع فتحته قبل أسبوعين لتجديد جهاز لابتوب. أربعة اشتراكات صغيرة، لا يتجاوز أي منها 500 ريال شهريًا بمفرده، لكن مجموعها معًا كان كافيًا ليقلب حسابات البنك رأسًا على عقب. هذا هو بالضبط السؤال الذي يصلني بصيغ مختلفة كل أسبوع تقريبًا: هل تمارا تؤثر على سمة فعلاً، أم أن الأمر مجرد إشاعة يتداولها الناس؟
أنا سامي، مؤسس “ميزان مالي”، ولست مستشارًا ماليًا مرخصًا. أتابع هذا الملف تحديدًا لأن خدمات الشراء بالتقسيط تغيّرت لوائحها بسرعة خلال السنوات الأخيرة في السعودية، وما كان صحيحًا قبل عامين قد لا يكون دقيقًا اليوم، فتحققت من المصادر الرسمية مباشرة قبل كتابة أي سطر هنا بدل الاعتماد على ما يتداوله الناس في المجموعات.
الخلاصة السريعة
- نعم، تمارا تشارك بياناتك فعليًا مع سمة، وهذا مؤكد من صفحة الدعم الرسمية لشركة تمارا نفسها، وليس تخمينًا أو إشاعة.
- البيانات المشتركة تشمل هويتك، تفاصيل كل عملية شراء، المبلغ المتبقي، الدفعة الشهرية، وأي مبلغ متأخر عن السداد.
- خدمات الدفع الآجل في السعودية أصبحت خاضعة لتنظيم رسمي من البنك المركزي السعودي منذ نهاية 2023، وتمارا نفسها حصلت على ترخيص كامل من ساما لمزاولة نشاط التمويل الاستهلاكي والدفع الآجل.
- حتى لو لم يظهر اشتراك تمارا كرقم صريح ثابت في تقريرك، فإن التزاماتك النشطة قد تُحسب ضمن نسبة الالتزامات إلى الدخل التي يعتمدها البنك عند دراسة طلب تمويلك.
- المشكلة الحقيقية غالبًا ليست في اشتراك واحد، بل في تراكم عدة اشتراكات صغيرة في وقت واحد، كما حدث مع ريم في مقدمة هذا المقال.
- السداد المنتظم لأقساط تمارا يبني سجلًا إيجابيًا، تمامًا كأي التزام آخر، بينما التأخر يُسجَّل ويؤثر سلبًا مثل أي تعثر تقليدي.
- قبل أي طلب تمويل مهم، راجع كل اشتراكات تمارا وتابي النشطة لديك وأغلق ما لا تحتاجه فعلاً، بدل الانتظار حتى يفاجئك البنك برفض غير مفسَّر.
هل تمارا تشارك بياناتك فعليًا مع سمة؟
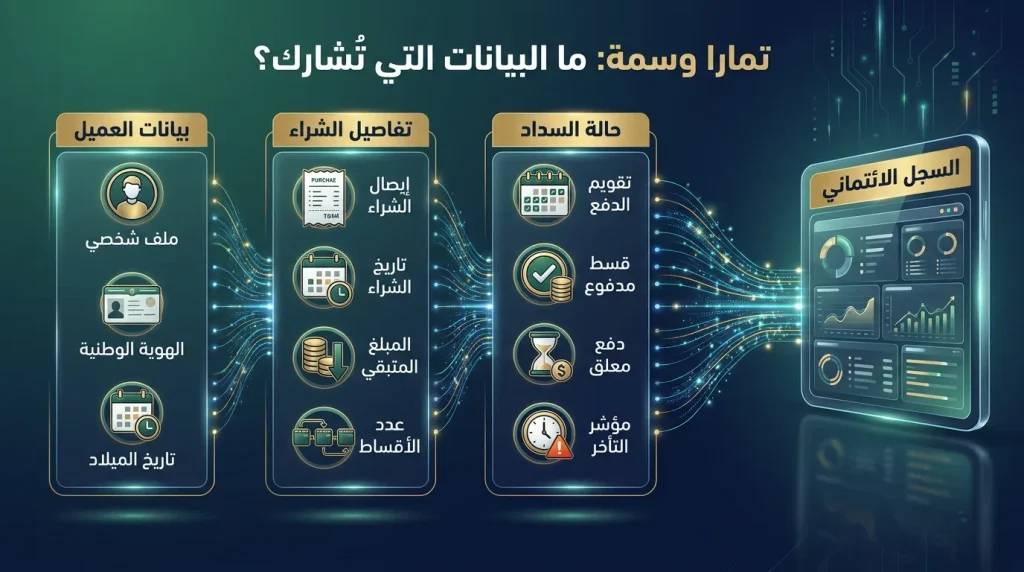
الإجابة القصيرة نعم، وليست هذه معلومة متداولة من مصدر غير موثوق؛ صفحة الدعم الرسمية لشركة تمارا توضح بوضوح أن الشركة تشارك مع الشركة السعودية للمعلومات الائتمانية ثلاث فئات من البيانات: معلوماتك الشخصية كالاسم ورقم الهوية وتاريخ الميلاد، تفاصيل وسيلة الدفع مثل تاريخ الشراء والمبلغ المتبقي وعدد الدفعات، وأخيرًا حالة السداد الفعلية بما في ذلك أي مبلغ متأخر.
هذا يعني أن فكرة “تمارا منفصلة تمامًا عن سمة” لم تعد دقيقة، إن كانت صحيحة يومًا ما في مرحلة مبكرة من عمل هذه الخدمات في السوق السعودي. الوضع تغيّر، والمشاركة أصبحت جزءًا رسميًا من آلية عمل الشركة، لا استثناءً أو تسريبًا.
منذ متى أصبحت خدمات الدفع الآجل خاضعة للرقابة الرسمية؟
في نوفمبر 2023، أصدر البنك المركزي السعودي (ساما) قواعد تنظيم شركات الدفع الآجل بشكل رسمي، وهي لائحة تلزم كل مزودي خدمة الشراء بالتقسيط بالحصول على ترخيص، والالتزام بمعايير داخلية للحوكمة وأمن المعلومات، ووضع حدود واضحة للنشاط والائتمان، إلى جانب أحكام إشراف ومتابعة مستمرة من البنك المركزي. تمارا تحديدًا حصلت على ترخيص كامل لمزاولة نشاطي التمويل الاستهلاكي والدفع الآجل، لتنضم إلى قائمة شركات التمويل الخاضعة لرقابة ساما المباشرة.
قبل هذا التاريخ، كانت هذه الخدمات تعمل في منطقة رمادية إلى حد ما من الناحية التنظيمية، وهذا ربما يفسر لماذا لا يزال كثيرون يظنون أنها بعيدة كليًا عن أي رقابة ائتمانية رسمية. الواقع اليوم مختلف تمامًا.
هل كل مشتريات تمارا تظهر في تقريرك بنفس الطريقة؟
هنا نقطة تستحق تفصيلًا أدق مما يقدمه أغلب المحتوى السريع المنتشر: ليست كل خطة دفع آجل تُعامل بالطريقة نفسها. الخطط القصيرة بدون رسوم، كتقسيط عملية شراء على ثلاث أو أربع دفعات فقط، تميل في الغالب إلى عدم الظهور كالتزام قائم ثابت في تقريرك طالما تسدد في موعدك؛ لكن هذا لا يعني أنها غائبة تمامًا عن أي فحص، فبعض المزودين يُجرون ما يُعرف باستعلام ناعم (Soft Inquiry) عند الشراء، وهذا لا يخفّض تصنيفك لكنه يُسجَّل. أما الخطط الأطول مدة أو الأكبر مبلغًا، فهي أقرب في طبيعتها لتمويل استهلاكي تقليدي، واحتمالية ظهورها كالتزام صريح في سمة أعلى بكثير، خصوصًا مع تشديد الربط التقني بين المزودين المرخصين ونظام سمة.
كثير من الناس يقرأ عبارة “لا تظهر كالتزام دائم” فيفهم منها أن تمارا لا تؤثر على شيء إطلاقًا، وهذا استنتاج متسرع لا يعكس الصورة كاملة، كما سنوضح في الفقرة التالية.
كيف تؤثر تمارا على طلب التمويل حتى لو لم تظهر كرقم صريح؟
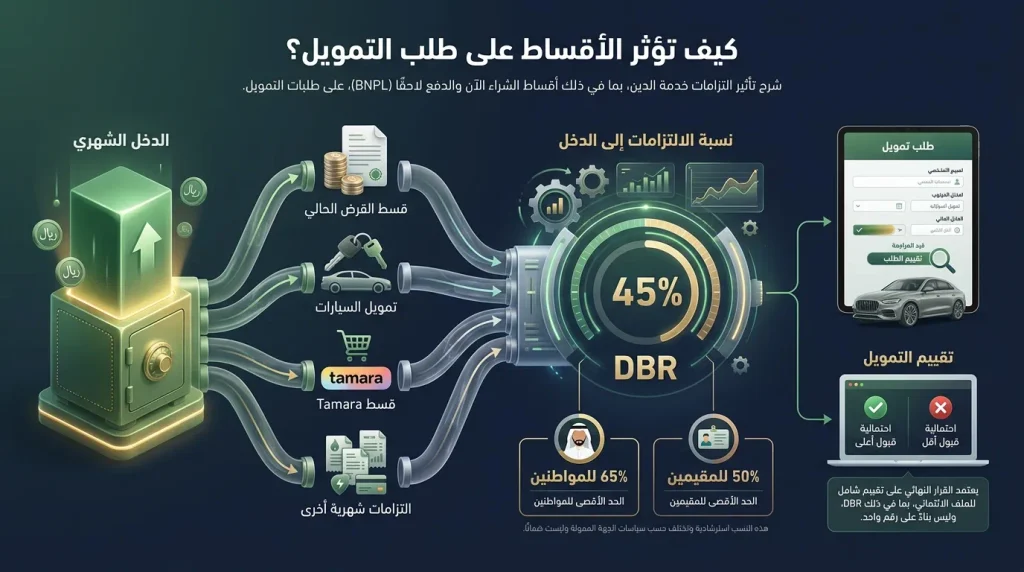
هذا هو الجزء الذي فاجأ ريم فعليًا. حتى حين لا يظهر اشتراك تمارا كبند منفصل واضح في تقريرك، فإن التزاماتك النشطة قد تدخل ضمن حساب نسبة الالتزامات إلى الدخل، أو ما يُعرف اختصارًا بـ DBR، وهي النسبة التي يستخدمها البنك ليقرر هل دخلك يسمح بتحمل قسط تمويل إضافي أم لا. البنك المركزي يضع سقفًا لهذه النسبة يبلغ 65% للمواطنين السعوديين و50% للمقيمين من إجمالي الدخل الشهري، وبعض البنوك بدأت فعليًا تحسب التزامات الدفع الآجل النشطة ضمن هذا السقف، حتى لو لم تكن مسجلة كرقم ظاهر ومستقل في تقرير سمة.
بعبارة أبسط: قد لا ترى “تمارا” مكتوبة صراحة في تقريرك، لكن موظف البنك الذي يراجع طلبك قد يسألك مباشرة عن التزاماتك الحالية، أو قد يعتمد نظام البنك الداخلي على بيانات إضافية غير الموجودة في تقرير سمة وحده لتقدير التزاماتك الفعلية.
مثال عملي: كيف أثرت اشتراكات ريم المتعددة على طلب تمويلها؟
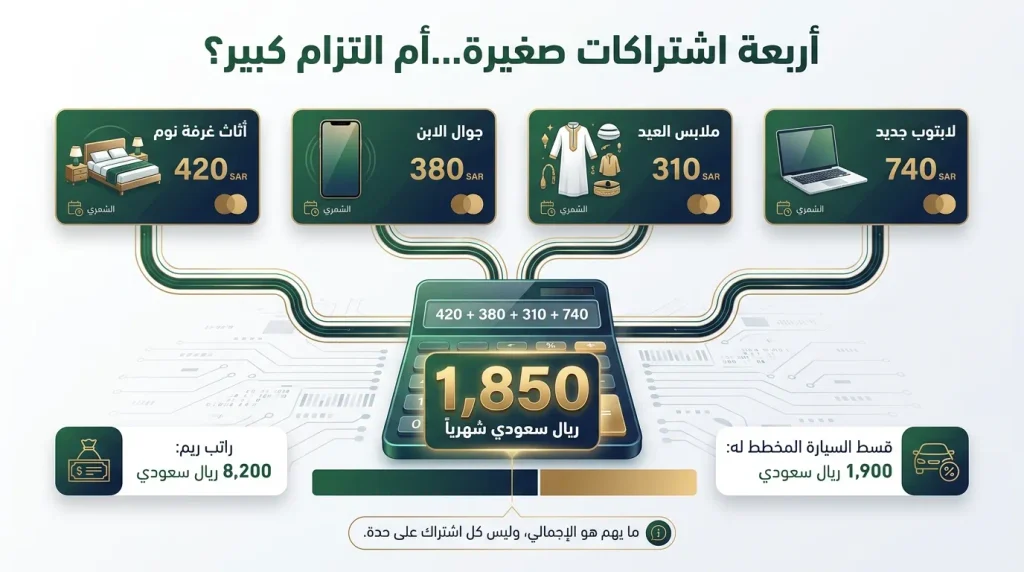
لنعد إلى ريم ونضع أرقامها في جدول واضح:
| الاشتراك | القسط الشهري | الغرض |
|---|---|---|
| أثاث غرفة النوم | 420 ريال | أثاث منزلي |
| هاتف الابن | 380 ريال | إلكترونيات |
| ملابس العيد | 310 ريال | ملابس |
| لابتوب جديد | 740 ريال | إلكترونيات |
| إجمالي الالتزامات النشطة عبر تمارا | 1,850 ريال شهريًا | — |
راتب ريم 8,200 ريال، وكانت تخطط لقسط تمويل سيارة إضافي بقيمة 1,900 ريال شهريًا. لو حسبنا نسبة التزاماتها بدون اشتراكات تمارا، لكانت 23% فقط من دخلها، رقم مريح جدًا بمعايير أي بنك. لكن بإضافة الـ1,850 ريال المتفرقة عبر أربعة اشتراكات، ارتفعت النسبة الفعلية إلى ما يقارب 46%، وهذا وحده لم يكن كافيًا لتجاوز سقف الـ65% نظريًا، لكنه غيّر تقييم البنك الداخلي لملاءتها المالية بشكل واضح، ودفعه لطلب ضامن إضافي بدل الرفض المباشر. النقطة هنا ليست أن ريم أخطأت بامتلاك هذه الاشتراكات، بل أنها لم تكن تحسب أثرها المجمّع قبل التقديم على التزام أكبر.
خطوات عملية لمعرفة تأثير تمارا على وضعك الائتماني قبل أي طلب تمويل
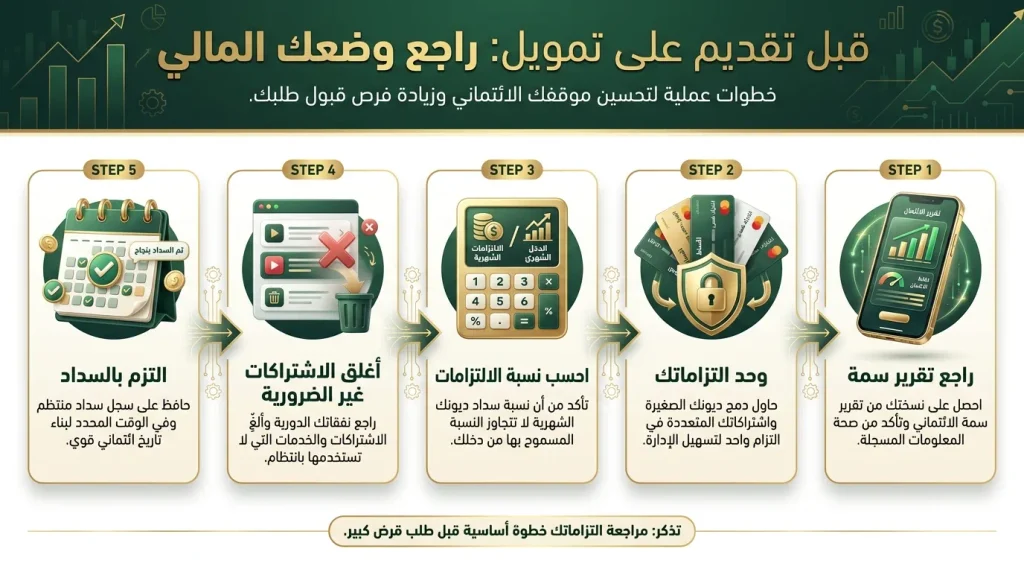
- راجع تقريرك في سمة أولاً. إن لم تكن قد فعلت هذا من قبل، فمقال ما هو السجل الائتماني وكيف تقرأ تقريرك في سمة خطوة بخطوة يشرح لك كيف تحصل على تقريرك وتقرأه بدقة.
- اجمع كل اشتراكات الدفع الآجل النشطة لديك في مكان واحد. لا تعتمد على الذاكرة؛ افتح كل تطبيق (تمارا، تابي، أو غيرهما) وسجّل القسط الشهري لكل خطة على حدة.
- احسب نسبة التزاماتك الفعلية إلى دخلك الشهري. اجمع كل الأقساط، بما فيها اشتراكات الدفع الآجل، واقسمها على راتبك؛ إن اقتربت النسبة من سقف 65% أو 50% حسب حالتك، فهذا وقت مناسب للتوقف قبل التقديم على تمويل جديد.
- أغلق أي اشتراك لا تحتاجه فعليًا قبل طلب تمويل كبير. تقليل عدد الالتزامات النشطة قبل موعد التقديم بأسابيع قليلة يحسّن صورتك أمام البنك بشكل ملموس.
- التزم بمواعيد السداد لكل اشتراك دون استثناء. أي تأخر، حتى في مبلغ صغير عبر تمارا، يُسجَّل ويؤثر سلبًا تمامًا كأي تعثر تقليدي آخر.
أخطاء شائعة يقع فيها مستخدمو تمارا وتابي
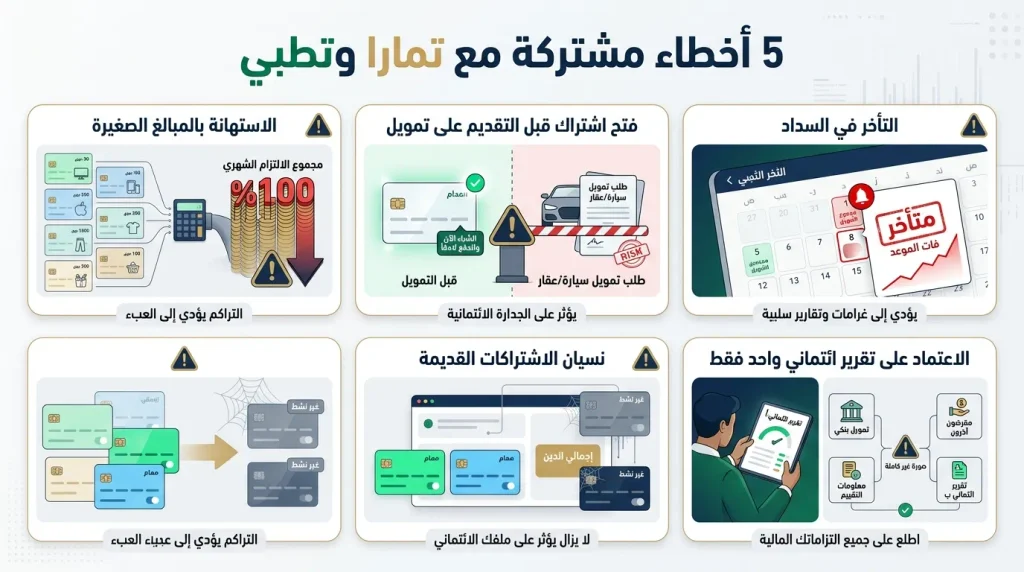
- الظن بأن المبالغ الصغيرة لا تُحسب. أربعة اشتراكات بـ400 أو 500 ريال شهريًا تبدو صغيرة كل واحدة على حدة، لكن مجموعها قد يوازي قسط تمويل حقيقي، كما رأينا مع ريم بالضبط.
- فتح اشتراك جديد قبل أسابيع قليلة من طلب تمويل مهم. توقيت سيئ يمكن تجنبه بسهولة لو خطط الشخص لطلبه قبل أشهر لا أسابيع.
- التأخر في سداد قسط تمارا بحجة أن المبلغ “صغير ولن يلاحظه أحد”. التأخر يُسجَّل بغض النظر عن حجم المبلغ، والأثر تراكمي مع الوقت.
- نسيان اشتراكات قديمة لم تُغلق رغم عدم استخدامها. بعض المستخدمين يفتحون خطة دفع آجل ثم ينسون متابعتها تمامًا بعد السداد الأخير، دون التأكد من إغلاقها فعليًا في النظام.
- الاعتماد فقط على تقرير سمة دون سؤال البنك مباشرة عن سياسته الداخلية تجاه BNPL. بعض البنوك أكثر تحفظًا من غيرها تجاه هذه الالتزامات، ومعرفة ذلك مسبقًا توفر عليك مفاجأة الرفض.
الأسئلة الشائعة
هل تظهر مشترياتي عبر تمارا فعليًا في تقرير سمة؟
نعم في الغالب، خصوصًا الخطط الأطول أو الأكبر مبلغًا، وتمارا نفسها تؤكد عبر صفحتها الرسمية مشاركتها لبيانات العميل وتفاصيل الدفع وحالة السداد مع سمة.
هل الاستعلام الذي تجريه تمارا عند الشراء يؤثر على تصنيفي الائتماني؟
عادة لا، لأن أغلب استعلامات الشراء عبر خدمات الدفع الآجل تُصنَّف كاستعلام ناعم لا يخفّض التصنيف، بخلاف استعلام البنك الرسمي عند طلب تمويل فعلي.
هل التأخر في سداد قسط تمارا يظهر كتعثر رسمي؟
نعم، أي مبلغ متأخر عن موعده يُسجَّل ضمن حالة السداد التي تشاركها تمارا مع سمة، ويُعامل من الناحية العملية مثل أي تأخر آخر في أي التزام مالي تقليدي.
هل يجب أن أغلق كل اشتراكات تمارا قبل طلب تمويل عقاري أو سيارة؟
ليس بالضرورة إغلاقها كلها، لكن مراجعتها وتقليل عددها إلى ما تحتاجه فعليًا قبل التقديم يحسّن نسبة التزاماتك إلى دخلك، وهو عامل مهم يراجعه البنك عند دراسة الطلب.
ما الفرق بين تأثير تمارا وتابي على سمة؟
كلا المزودين يعملان اليوم ضمن الإطار التنظيمي نفسه الصادر عن ساما، والمبدأ العام لمشاركة البيانات متشابه، لكن تفاصيل الربط التقني الدقيقة قد تختلف قليلًا بين مزود وآخر، فالأفضل مراجعة صفحة الدعم الرسمية لكل خدمة تستخدمها تحديدًا.
خطوتك التالية
افتح الآن تطبيق تمارا، وأي تطبيق دفع آجل آخر تستخدمه، واكتب على ورقة واحدة كل اشتراك نشط لديك مع قسطه الشهري. اجمعهم، واقسم المجموع مع باقي التزاماتك على راتبك الشهري. إن كانت النسبة مرتفعة أكثر مما توقعت، فهذا بالضبط ما حدث مع ريم، ووقت مناسب لإعادة ترتيب أولوياتك قبل التقديم على أي تمويل جديد. إن كنت تريد فهم الفرق بين الديون التي تستحق أن تحملها والتي يُفضَّل تجنبها من الأساس، بما في ذلك التقسيط الاستهلاكي تحديدًا، فمقال الدين الجيد والدين السيئ: كيف تفرق بينهما قبل أن تقترض؟ نقطة انطلاق جيدة لهذا القرار. وإن كنت تريد إدراج أقساط الدفع الآجل ضمن ميزانية شهرية واضحة بدل تركها متفرقة بلا خطة، فقاعدة 50/30/20 في الميزانية الشخصية تساعدك على تحديد أين يقع هذا النوع من الالتزامات من دخلك.
تنويه: هذا المقال يقدّم معلومات عامة لأغراض التوعية المالية استنادًا إلى المصادر الرسمية المتاحة وقت كتابته، ولا يُعد استشارة مالية فردية مخصصة لحالتك. سياسات الربط بين مزودي الدفع الآجل وسمة، ونسب الالتزامات المعتمدة، قابلة للتغيير والتحديث من وقت لآخر، فتحقق دائمًا من أحدث التفاصيل عبر الموقع الرسمي لتمارا أو سمة أو البنك الذي تتعامل معه قبل اتخاذ أي قرار.