ما هي صناديق الاستثمار؟ سؤال يصلنا بصيغ كثيرة، لكنه يخرج في الغالب من موقف واحد: شخص ادّخر مبلغاً، ثم لاحظ أن الأسعار تركض بينما رصيده واقف مكانه. هو لا يريد مضاربة ولا مغامرة، يريد أن يفهم قبل أن يقرر.
وهذا الفهم هو غاية المقال. سنشرح كيف يعمل صندوق الاستثمار من الداخل، وأين يختلف الوضع بين السعودية ومصر والمغرب، وكيف تبدأ بمبلغ صغير في ست خطوات، وما الأخطاء التي نراها تتكرر. وسنحسب كل شيء بالأرقام، لأن النسب المئوية تبقى مجرّدة حتى تراها على مبلغ تعرفه. وإن كنت في أول الطريق، فاقرأ أولاً الفرق بين الادخار والاستثمار ثم عُد إلى هنا.
ما هي صناديق الاستثمار؟ تعريف بسيط
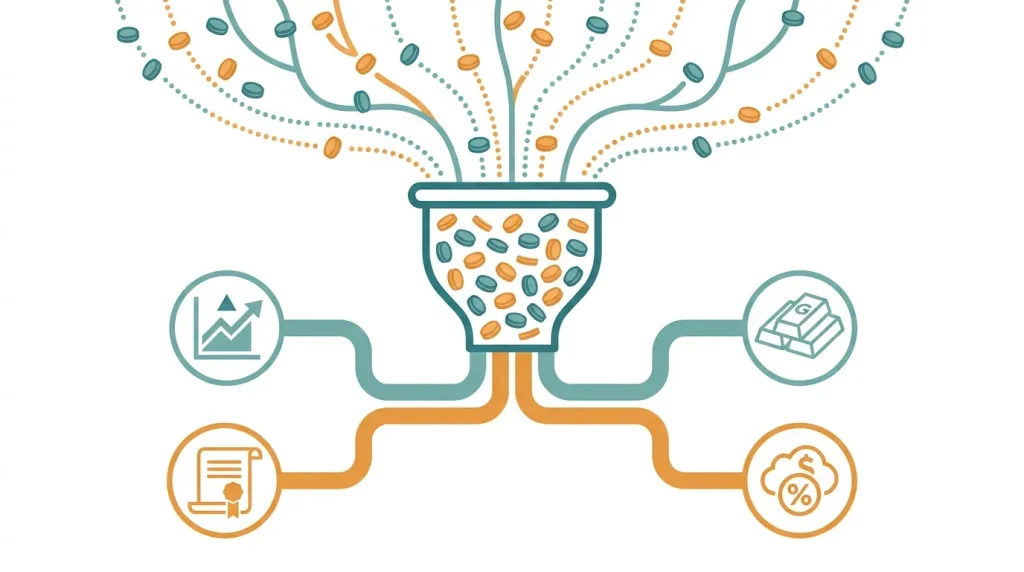
صندوق الاستثمار وعاء مالي تجمع فيه جهة مرخّصة أموال عدد كبير من الناس، ثم يديرها مختصون وفق خطة معلنة في نشرة الصندوق. وأقرب تشبيه من بيئتنا هو «الجمعية»: يضع كل عضو مبلغاً صغيراً فيتكوّن مبلغ كبير. لكن الجمعية تدور بين أعضائها وتعيد المال كما هو، أما صندوق الاستثمار فيُشغّل المال في الأسواق بهدف تنميته، ويتقاسم المشتركون النتيجة ربحاً أو خسارة، كلٌّ بقدر حصته.
حين تشترك تحصل على وحدات، وكل وحدة جزء صغير من محفظة الصندوق. يُحسب سعرها يومياً بحسب قيمة ما يملكه الصندوق، فيرتفع حين تربح الأصول وينخفض حين تخسر. ويتقاضى المدير رسوماً سنوية مقابل عمله، وهي مكتوبة في النشرة، ولا ينبغي أن تشترك قبل أن تقرأها. ومن يريد مقارنة ما نقوله بمرجع إنجليزي فليراجع شرح الصناديق المشتركة على Investopedia.
وتتنوع صناديق الاستثمار بحسب ما تضع فيه المال، وهذا ما يحدد مخاطرها (المدد تقريبية للاسترشاد فقط):
| نوع الصندوق | أين يستثمر؟ | المخاطرة | المدة الأنسب |
|---|---|---|---|
| أسواق النقد | مرابحات وودائع قصيرة الأجل | منخفضة | أقل من سنتين |
| الدخل الثابت | سندات وصكوك | منخفضة إلى متوسطة | 2 إلى 5 سنوات |
| المتوازن | مزيج من الأسهم والسندات | متوسطة | 5 إلى 10 سنوات |
| الأسهم | حصص في شركات مدرجة | مرتفعة | 10 سنوات فأكثر |
| المؤشرات المتداولة (ETF) | يحاكي مؤشر السوق بتكلفة أقل | متوسطة إلى مرتفعة | 7 سنوات فأكثر |
| الذهب | أدوات مرتبطة بسعر الذهب | متوسطة | بحسب الهدف |
والقاعدة التي تلخّص الجدول: كلما قصرت مدتك فاختر صندوقاً أهدأ، وكلما طالت جاز لك تحمّل تقلّب أكبر مقابل عائد أعلى.
لماذا تستحق صناديق الاستثمار اهتمام الأسرة العربية؟
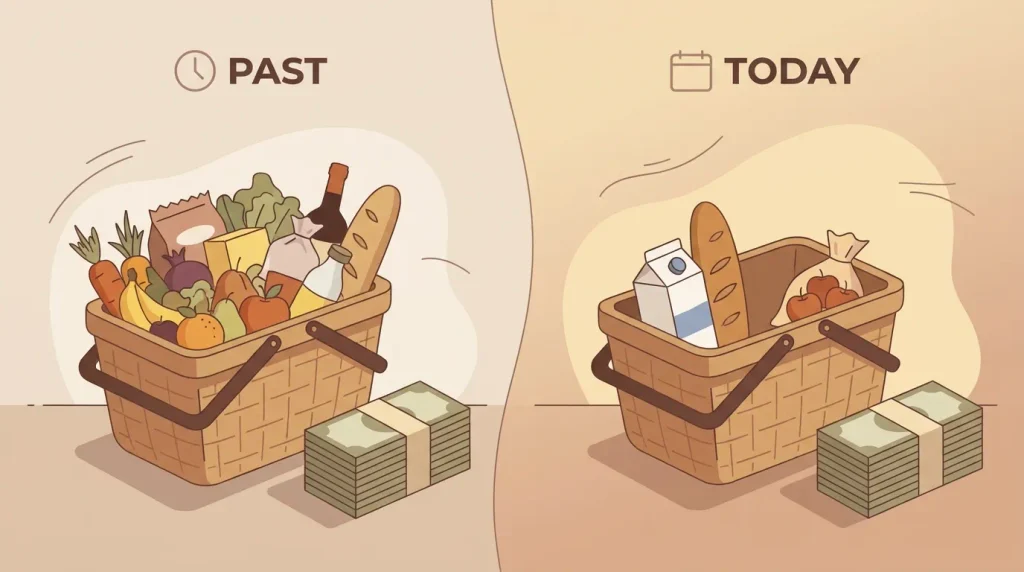
الجواب يبدأ من التضخم. ليس خبراً اقتصادياً بعيداً، بل هو ما تلمسه في فاتورة البقالة والإيجار والمدارس. في مصر كان أثره سريعاً وواضحاً خلال السنوات الأخيرة، وفي السعودية والمغرب يأتي أبطأ لكنه حاضر. والمبلغ الراكد في حساب جارٍ بلا عائد يخسر جزءاً من قدرته الشرائية كل عام، وقد فصّلنا ذلك في مقال كيف يأكل التضخم مدخراتك.
والسبب الثاني أن الخيارات التقليدية لها حدودها. الذهب يحفظ القيمة لكنه لا يدرّ دخلاً، والعقار يحتاج رأس مال كبيراً ولا يُباع بسرعة وقت الحاجة، والجمعية ممتازة للانضباط لكنها لا تنمّي المال. وصناديق الاستثمار تملأ الفراغ بينها: تبدأ بمبلغ صغير، وغالباً تستطيع الاسترداد خلال أيام، ويتولى غيرك الإدارة اليومية.
أما السبب الثالث فهو الاطمئنان الرقابي والشرعي. ففي السعودية تشرف هيئة السوق المالية على الصناديق العامة، ويُتداول بعضها في السوق المالية السعودية «تداول»، وتعلن صناديق كثيرة التزامها بالضوابط الشرعية. وفي مصر تراقب الهيئة العامة للرقابة المالية الصناديق وشركات إدارتها، وتُدرج البورصة المصرية بعض الصناديق المتداولة.
وفي المغرب ستسمع المصطلح الفرنسي OPCVM، وهو الاسم الرسمي لهذه الصناديق هناك، وكثيراً ما يعرضه البنك عليك حين تفتح حساب ادخار. تنظّمها الهيئة المغربية لسوق الرساميل (AMMC)، وتنشر الجمعية المغربية للشركات والصناديق الاستثمارية (ASFIM) إحصاءات القطاع. لكن عرض البنك لمنتج لا يعني أنه الأنسب لك؛ المعيار دائماً هدفك ومدتك وقدرتك على تحمّل التقلب.
كيف تبدأ في صناديق الاستثمار؟ ست خطوات مرتّبة
لا يتطلب الأمر خبرة سابقة، لكنه يتطلب ترتيباً. وقد رتّبنا الخطوات بحيث تحمي نفسك من المفاجآت قبل أن تدخل السوق.
- جهّز صندوق الطوارئ أولاً. المال الذي قد تحتاجه الشهر القادم لا مكان له في الأسواق. احرص على ما يغطي من ثلاثة إلى ستة أشهر من مصاريفك في مكان سهل السحب، وإن لم يكتمل بعد فابدأ بدليلنا إلى بناء صندوق الطوارئ.
- حدّد هدفك ومدته. سيارة بعد سنتين؟ دراسة الأبناء بعد عشر؟ تقاعد بعد عشرين؟ الهدف هو الذي يحدد نوع الصندوق، ويساعدك على كتابته بأرقام وتواريخ مقالُنا عن الأهداف المالية الذكية.
- اعرف قدرتك على تحمّل المخاطرة. اسأل نفسك بصدق: لو نزلت قيمة استثماري 15% في شهر واحد، هل أنام مرتاحاً أم أبيع في ذعر؟ إجابتك الصادقة أهم من أي جدول.
- قارن بين الصناديق. افتح نشرة كل صندوق وانظر في أربعة أمور: نوع الاستثمار، والرسوم السنوية، وأداء السنوات الخمس الماضية، وشروط الاشتراك والاسترداد. وللتأكد من ترخيص الجهة المديرة، ابحث في موقع الجهة الرقابية في بلدك المذكورة أعلاه.
- افتح الحساب واشترك. في السعودية غالباً عبر تطبيق البنك أو شركة استثمار مرخّصة، وفي مصر عبر البنوك وشركات إدارة الصناديق، وفي المغرب عبر البنك أو شركة التدبير. تأكد من الترخيص قبل أن تحوّل أي مبلغ.
- استثمر مبلغاً ثابتاً كل شهر وراجع مرة في السنة. اجعل الاستثمار بنداً ثابتاً في ميزانيتك الشهرية، ولو بنسبة صغيرة، ضمن تقسيم مثل قاعدة 50/30/20. وراجع وضعك مرة كل عام لا كل صباح، فمراقبة السعر يومياً تصنع القلق وتدفع إلى قرارات متسرعة.
أخطاء شائعة في صناديق الاستثمار
معظم الخسائر التي يشتكي منها المبتدئون لا تأتي من الأسواق نفسها، بل من قرارات كان يمكن تفاديها:
- مطاردة أعلى عائد في العام الماضي. الصندوق الأول هذه السنة قد لا يكون الأول في السنة القادمة، والأداء السابق لا يضمن شيئاً.
- تجاهل الرسوم. تبدو 2% سنوياً رقماً صغيراً، لكنها على المدى الطويل تأكل جزءاً كبيراً من أرباحك، وسترى ذلك بعد قليل.
- استثمار مال تحتاجه قريباً. إذا كان السوق منخفضاً يوم تحتاج السحب، ستبيع بخسارة.
- الخروج عند أول هبوط. كثيرون يشترون عند الارتفاع ويبيعون عند الانخفاض، فيخسرون مرتين.
- وضع كل المال في صندوق واحد. التنويع يحميك من أن يتوقف مصيرك على قرار واحد.
- الاعتماد على نصيحة «واحد يعرف». قريباً كان أو زميلاً أو مؤثراً على الإنترنت، اقرأ النشرة بنفسك.
- الظن أن «صندوق» تعني «مضمون». الصناديق المنظَّمة أكثر أماناً من كثير من البدائل، لكنها ليست وديعة مضمونة، وأي جهة تعدك بعائد مؤكد يجب أن تشكّ فيها. وتحذّر الجهات الرقابية حول العالم من هذه الوعود، ومنها موقع investor.gov لتثقيف المستثمرين.
ولنُثبت أثر الرسوم بمثال: لو وضعت 100,000 ريال لمدة 20 سنة وحقق السوق 7% سنوياً، فصندوق برسوم 2% يمنحك عائداً صافياً نحو 5%، فيصير المبلغ قرابة 265,000 ريال. أما صندوق برسوم 0.5% فيمنحك نحو 6.5%، فيصير المبلغ قرابة 352,000 ريال. الفرق نحو 87 ألف ريال، ولم تفعل شيئاً سوى اختيار صندوق أرخص (الأرقام تقريبية للتوضيح).
مثالان بالأرقام: كيف تنمو مدخراتك؟
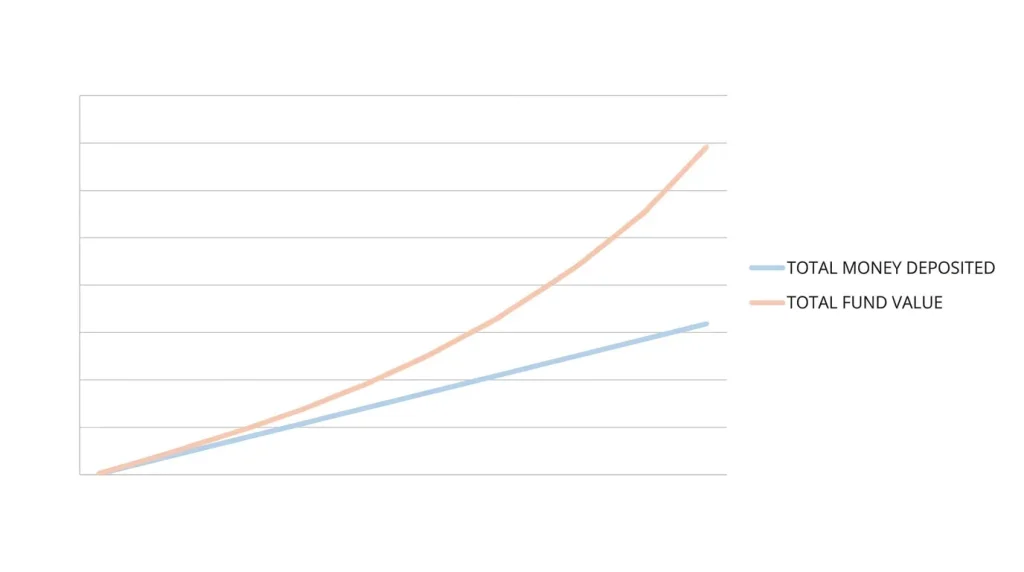
المثال الأول (بالريال السعودي): اشتراك شهري صغير. لنفترض أنك تستثمر 500 ريال كل شهر في صندوق متوازن، وأن العائد السنوي بعد الرسوم 6% (افتراض للتوضيح وليس وعداً).
- ما دفعته من جيبك خلال 10 سنوات: 60,000 ريال.
- القيمة التقريبية بعد 10 سنوات: 81,900 ريال.
- الأرباح المتراكمة: نحو 21,900 ريال.
هذه الأرباح تأتي أساساً من الفائدة المركبة: أرباح الأمس تربح معك اليوم. وكلما طالت المدة اتسع الفرق، فلو استمررت 20 سنة بالمبلغ نفسه لبلغ الرقم قرابة 231,000 ريال من 120,000 فقط دفعتها بنفسك. وبإمكانك أن تجرّب أرقامك بنفسك في حاسبة الفائدة المركبة.
المثال الثاني (بالجنيه المصري): مبلغ مقطوع في صندوق نقدي. عندك 20,000 جنيه لهدف بعد سنة، فوضعتها في صندوق نقدي عائده قبل الرسوم 22% ورسومه 1.5%.
- العائد الصافي: نحو 20.5%، أي 4,100 جنيه تقريباً.
- قيمة مالك بعد سنة: نحو 24,100 جنيه.
- لكن لو بلغ التضخم 15% في تلك السنة، فالعائد الحقيقي بعد خصم غلاء الأسعار يقارب 5% فقط.
والدرس هنا: لا تسأل «كم ربحت؟» فقط، بل «كم ربحت بعد الرسوم وبعد التضخم؟». ومعدلات الفائدة والتضخم تتغير باستمرار، فاعتبر هذه الأرقام تمريناً للفهم، وراجع الأرقام الحالية قبل أي قرار.
مصادر موثوقة للتحقق قبل أن تشترك
قبل أن تعطي أي جهة مالك، تأكد من ترخيصها ومن قائمة صناديقها في المصادر الرسمية:
- السعودية: هيئة السوق المالية لمراجعة التراخيص وقائمة الصناديق العامة، وتداول للصناديق المتداولة.
- مصر: الهيئة العامة للرقابة المالية للتحقق من الشركات المرخصة، والبورصة المصرية للصناديق المتداولة.
- المغرب: AMMC وASFIM للاطلاع على الصناديق والإحصاءات.
وإن أردت التوسع، فلدينا دليل الاستثمار للمبتدئين يربط بين هذه الخطوات وخطتك المالية كاملة.
أسئلة شائعة حول صناديق الاستثمار
هل أحتاج مبلغاً كبيراً للبدء؟
لا. كثير من الصناديق تقبل اشتراكات صغيرة، وبعضها يبدأ بمئات قليلة من الريالات أو الجنيهات أو الدراهم. اقرأ شرط الحد الأدنى في النشرة.
هل أستطيع سحب مالي متى شئت؟
غالباً نعم، لكن الأمر يختلف من صندوق لآخر؛ بعضها يتيح الاسترداد خلال أيام، وبعضها يحدد مواعيد معينة. تحقق قبل الاشتراك.
هل يمكن أن أخسر مالي؟
نعم، خصوصاً في صناديق الأسهم. والصناديق النقدية أقل مخاطرة لكنها ليست مضمونة بالكامل. لا تستثمر إلا ما تحتمل تقلّبه.
ما هي صناديق الاستثمار الأنسب للمبتدئ؟
لصاحب الهدف القريب: الصناديق النقدية. ولمن يدخر لعشر سنوات أو أكثر: صناديق المؤشرات أو الصناديق المتوازنة منخفضة الرسوم. والقرار النهائي يعتمد على هدفك وقدرتك على التحمل.
تنبيه: هذا المقال للتثقيف المالي العام وليس نصيحة استثمارية شخصية. استشر جهة مرخّصة قبل اتخاذ قرارك.
الخلاصة
إذا عدنا إلى السؤال الأول، ما هي صناديق الاستثمار؟ فهي وعاء يجمع أموال كثيرين ويديره محترفون، لتملك حصة في أسواق ما كنت لتدخلها وحدك بمبلغ صغير. تساعدك على مواجهة التضخم، لكنها ليست سحراً ولا ضماناً، والذي يصنع النتيجة هو الاختيار الواعي، والرسوم المنخفضة، والصبر، والانتظام.
تذكّر الترتيب: أمّن الطوارئ، حدّد هدفك، اعرف تحمّلك للمخاطرة، قارن، اشترك بجهة مرخّصة، ثم استمر بمبلغ ثابت.
خطوتك اليوم: افتح موقع الهيئة الرقابية في بلدك، واختر صندوقين فقط، واقرأ نشرتيهما بهدوء، ثم اكتب لنا في التعليقات ما الذي لم تفهمه وسنرد عليك.