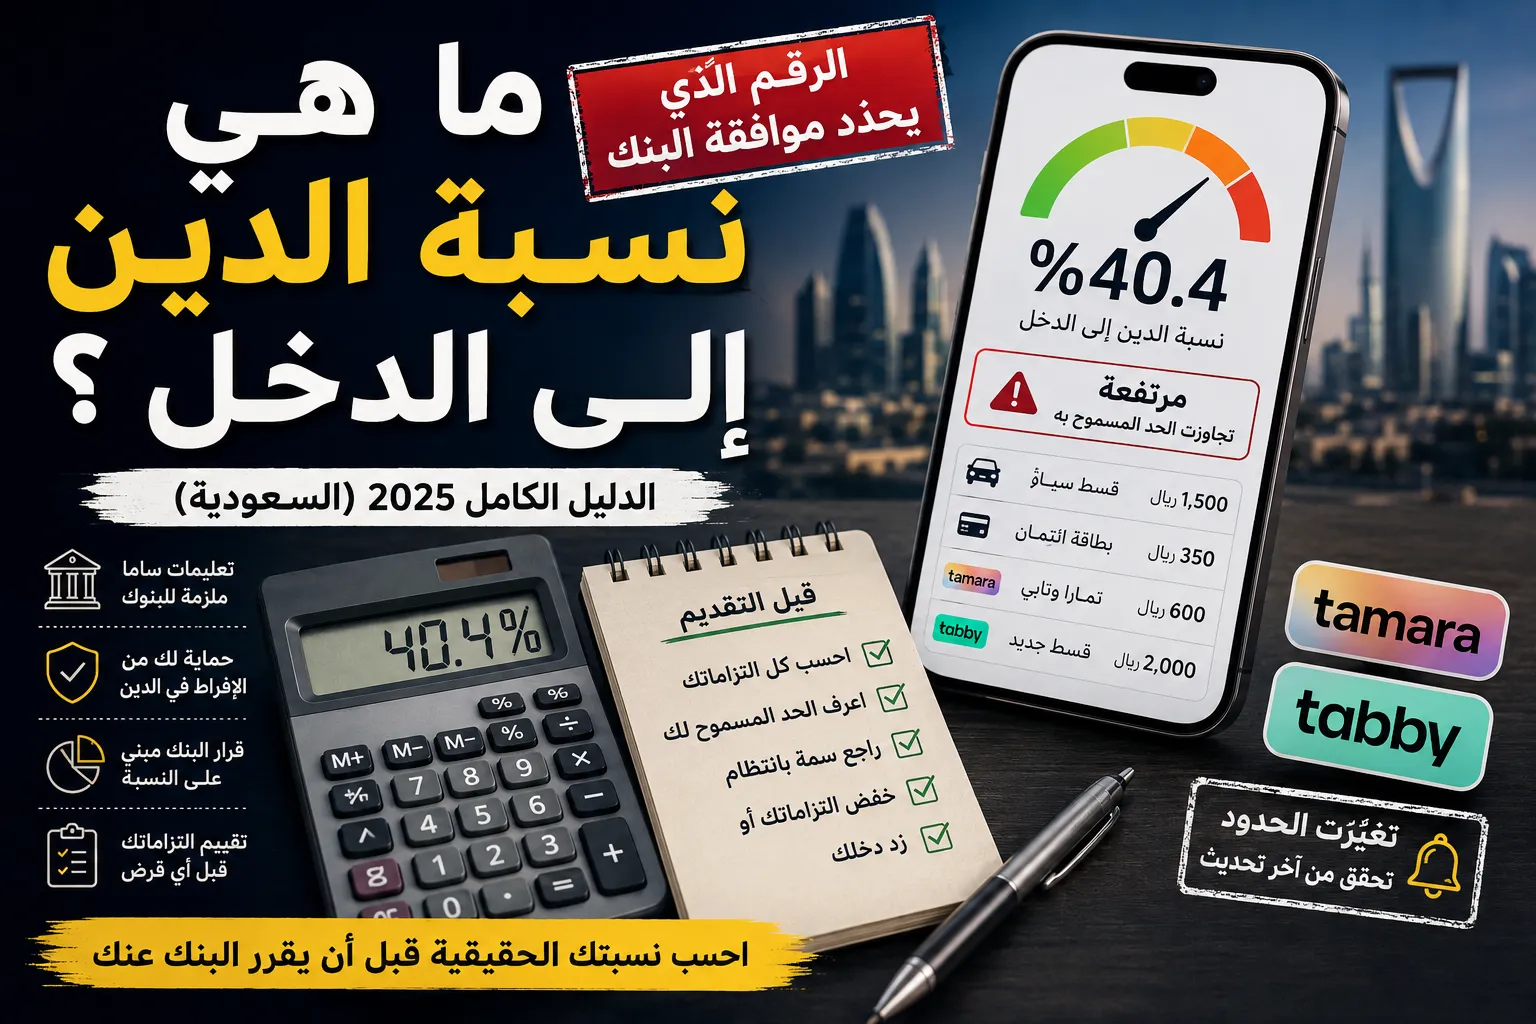
رفض البنك طلب فيصل قبل أسبوعين. راتبه 14,000 ريال، وهو رقم يعتبره معظم الناس مريحاً، وطلب تمويلاً شخصياً بقسط 2,800 ريال شهرياً فقط. على الورق النسبة تبدو منطقية. لكن حين راجع الموظف ملفه، وجد قسط سيارة بـ2,100 ريال، والتزاماً على بطاقة ائتمان بحدها الأدنى 400 ريال، وأربعة أقساط تمارا وتابي مجتمعة بحوالي 900 ريال، إضافة إلى ضمانه لتمويل أخيه الذي يسدد 1,200 ريال شهرياً باسمه هو فعلياً. جمع كل هذه الأرقام ولم يكن قد فعل ذلك من قبل. النتيجة: نسبته الفعلية كانت قد تجاوزت الحد المسموح به قبل أن يفكر أصلاً في القرض الجديد.
هذا المقال مبني على سنوات من متابعة أنظمة الإقراض في السعودية عن قرب، وعلى قراءة تعاميم البنك المركزي مباشرة، لا على ترجمة مقالات أمريكية عن الميزانية الشخصية. الفرق مهم، لأن ما ستقرأه هنا ليس نصيحة اختيارية بل رقماً يقرر البنك بناءً عليه الموافقة أو الرفض.
الخلاصة السريعة
- نسبة الدين إلى الدخل تساوي مجموع التزاماتك الشهرية مقسوماً على دخلك الشهري.
- هذه ليست فقط قاعدة تنظيم ميزانية شخصية، بل حد رقابي فعلي يفرضه البنك المركزي السعودي (ساما) على البنوك قبل الموافقة على أي تمويل استهلاكي.
- الحد يختلف حسب طبيعة دخلك (موظف أو متقاعد) وحسب وجود التزامات عقارية قائمة من عدمه، وقد تغيّر أكثر من مرة في السنوات الأخيرة.
- عندما تتجاوز نسبتك الحد، لا يكون القرار دائماً رفضاً كاملاً؛ أحياناً يُخفَّض مبلغ التمويل أو تُمدَّد فترته لتقليل القسط الشهري.
- أغلب الناس ينسون التزامات حقيقية عند حساب نسبتهم بأنفسهم: تمارا وتابي، ضمان قرض لقريب، أو دين غير رسمي لأحد أفراد العائلة.
- نسبة الدين إلى الدخل والسجل الائتماني في سمة يُقيَّمان معاً، وليس أحدهما بديلاً عن الآخر.
- الحل الحقيقي لنسبة مرتفعة له طريقان فقط: تقليل الالتزامات أو زيادة الدخل — لا يوجد طريق ثالث مختصر.
ما هي نسبة الدين إلى الدخل ولماذا تُستخدم؟
نسبة الدين إلى الدخل، ببساطتها الحسابية، هي مجموع كل ما تدفعه شهرياً كالتزامات دين مقسوماً على دخلك الشهري. لكن السبب في أن البنوك تهتم بهذا الرقم تحديداً، أكثر من اهتمامها بحجم دينك الإجمالي، يستحق توضيحاً.
لو كان عليك 200,000 ريال كدين إجمالي موزع على 15 سنة بقسط صغير، فأنت في وضع مختلف تماماً عن شخص عليه 80,000 ريال فقط لكن موزعة على أقساط قصيرة تلتهم نصف راتبه كل شهر. المبلغ الإجمالي ليس المؤشر الذي يهم البنك ولا الذي يجب أن يهمك أنت شخصياً؛ ما يهم هو: كم من دخلك الشهري يذهب فعلياً لسداد التزامات قبل أن تصل يدك إلى أي ريال منه لحياتك اليومية؟ هذا بالضبط ما تقيسه النسبة، ولهذا يسميها ساما “معدل عبء الدين” — فهي تقيس العبء الشهري الفعلي، لا حجم الدين التاريخي.
من منظور البنك، هذا الرقم هو أفضل مؤشر متاح لقدرتك على السداد المنتظم دون تعثر. ومن منظورك أنت، هو المؤشر الوحيد الذي يخبرك بصدق كم أنت مثقل فعلاً، بعيداً عن شعورك الذاتي بالراحة المالية.
المعادلة والحساب خطوة بخطوة
المعادلة نفسها مباشرة، لكن التطبيق الصحيح لها فيه تفاصيل يغفل عنها كثيرون، وسنعود لها بعد المثال.
نسبة الدين إلى الدخل = (مجموع الالتزامات الشهرية ÷ الدخل الشهري) × 100
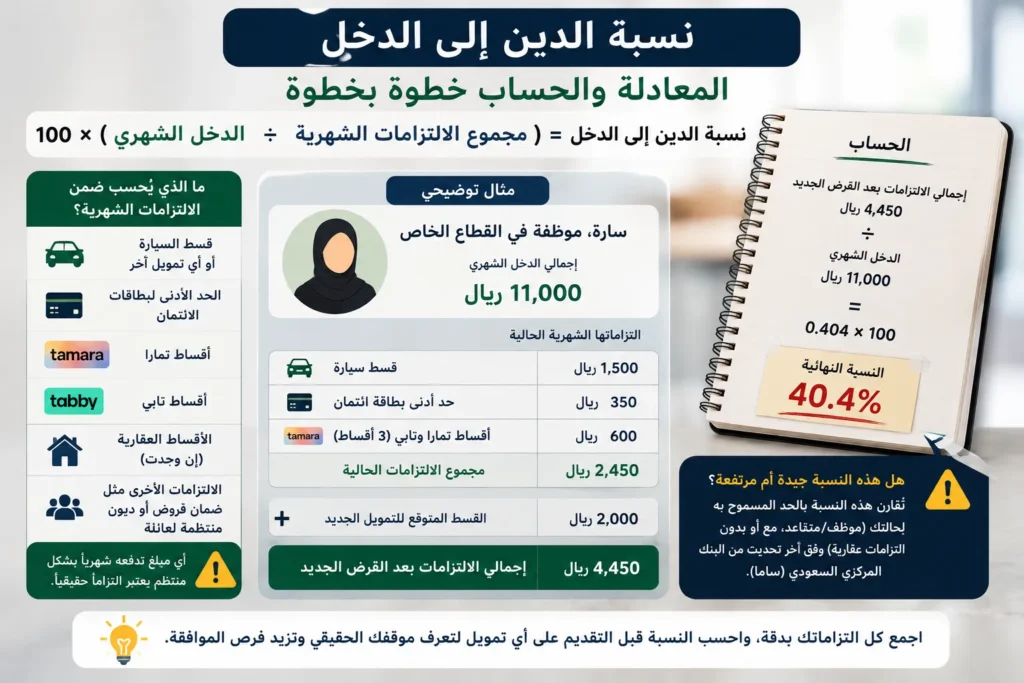
لنأخذ حالة سارة، موظفة في القطاع الخاص براتب أساسي وبدلات تصل إجمالاً إلى 11,000 ريال شهرياً. التزاماتها الشهرية الحالية هي: قسط سيارة بقيمة 1,500 ريال، حد أدنى لسداد بطاقة ائتمان بقيمة 350 ريال، وثلاثة أقساط شهرية من تطبيقي تمارا وتابي مجتمعة بقيمة 600 ريال. تريد سارة التقديم على تمويل شخصي جديد بقسط متوقع 2,000 ريال.
نجمع التزاماتها الحالية أولاً: 1,500 + 350 + 600 = 2,450 ريال. هذا هو مجموع ما تدفعه سارة شهرياً قبل أي قرض جديد. الآن نضيف القسط الجديد المتوقع: 2,450 + 2,000 = 4,450 ريال. نقسم هذا الرقم على دخلها الشهري: 4,450 ÷ 11,000 = 0.404، أي 40.4%.
هذا الرقم — 40.4% — هو ما سيراه البنك عند مراجعة طلبها، وهو ما سيقارنه بالحد المسموح به لموظف في وضعها. إذا كان الحد المطبق عليها أقل من هذا الرقم، فإما أن يُرفض الطلب، أو يُعرض عليها تمويل بقسط أقل يعيد النسبة إلى داخل الحد.
هل نسبتك الحالية فعلاً كما تتخيلها؟ الطريقة الوحيدة لمعرفة ذلك هي أن تجمع الأرقام كما فعلنا هنا، لا أن تقدّرها بالشعور.
ما هو “الرقم الآمن”؟ ولماذا تختلف الإجابة حسب من تسأل
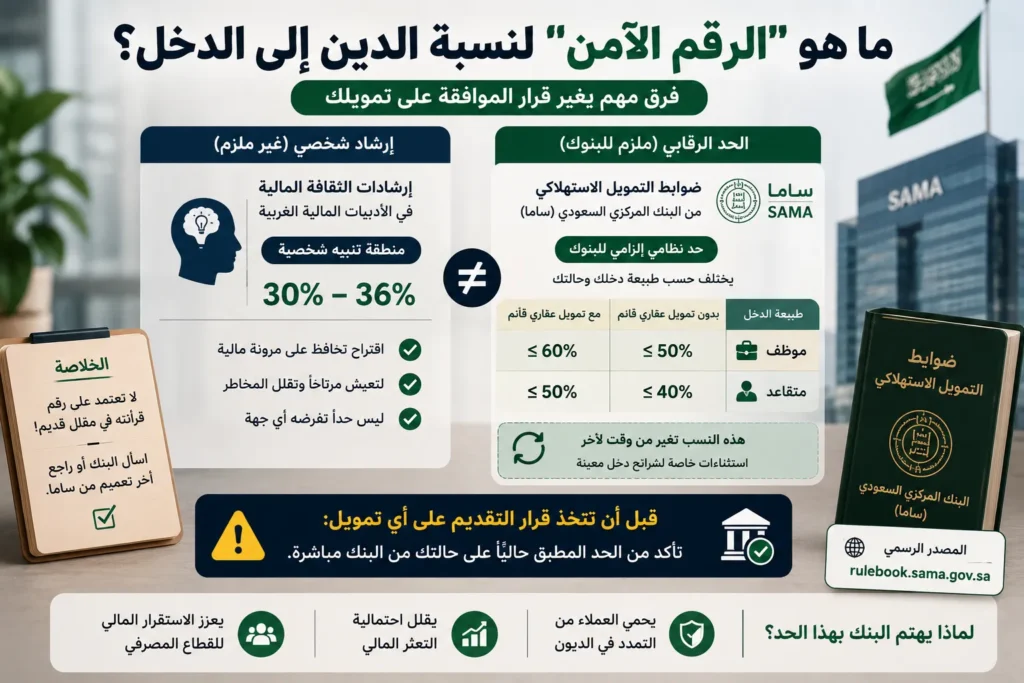
هنا يقع الخلط الأكبر في المحتوى العربي حول هذا الموضوع، وهو خلط بين مرجعين مختلفين تماماً.
المرجع الأول هو إرشاد عام في أدبيات الثقافة المالية الغربية، يُذكر فيه رقم يتراوح غالباً بين 30% و36% كـ”منطقة تنبيه” شخصية — أي حد تقترحه لنفسك كي تحافظ على مرونة مالية، دون أن يكون مُلزماً من أي جهة.
المرجع الثاني، وهو ما يهمك فعلياً إذا كنت تفكر بطلب تمويل في السعودية، هو الحد الرقابي الذي يفرضه البنك المركزي السعودي على البنوك المرخصة ضمن ضوابط التمويل الاستهلاكي المسؤول. هذا الحد ليس نصيحة، بل التزام قانوني على البنك نفسه، وهو مُدرَّج بحسب طبيعة دخلك: نسبة مختلفة للموظف عن المتقاعد، ونسبة إجمالية أعلى عادة إذا كان لديك تمويل عقاري قائم يُحتسب ضمن التزاماتك الكلية. والمهم أن تعرفه: هذه النسب تغيّرت أكثر من مرة في السنوات الأخيرة، سواء بالرفع أو بإضافة استثناءات لشرائح دخل معينة. لهذا السبب تحديداً، لن تجد هنا رقماً واحداً مُقدَّماً على أنه ثابت إلى الأبد — بل ننصحك أن تسأل البنك مباشرة عن الحد المطبق حالياً على حالتك، أو تراجع آخر تعميم منشور من ساما، قبل أن تبني أي قرار على رقم قد تكون قرأته في مقال يعود لسنوات.
الخلاصة العملية: إذا قرأت في مكان ما “احرص أن تكون نسبتك أقل من X%” دون تحديد إن كان هذا إرشاداً شخصياً أم حداً رقابياً ملزماً، فاعلم أنك تقرأ نصف المعلومة فقط.
يمكنك الاطلاع مباشرة على ضوابط التمويل الاستهلاكي المنشورة من البنك المركزي السعودي للتأكد من آخر تحديث رسمي، بدل الاعتماد على رقم متداول قد يكون تجاوزه الزمن.
العناصر التي ينساها الناس عند الحساب
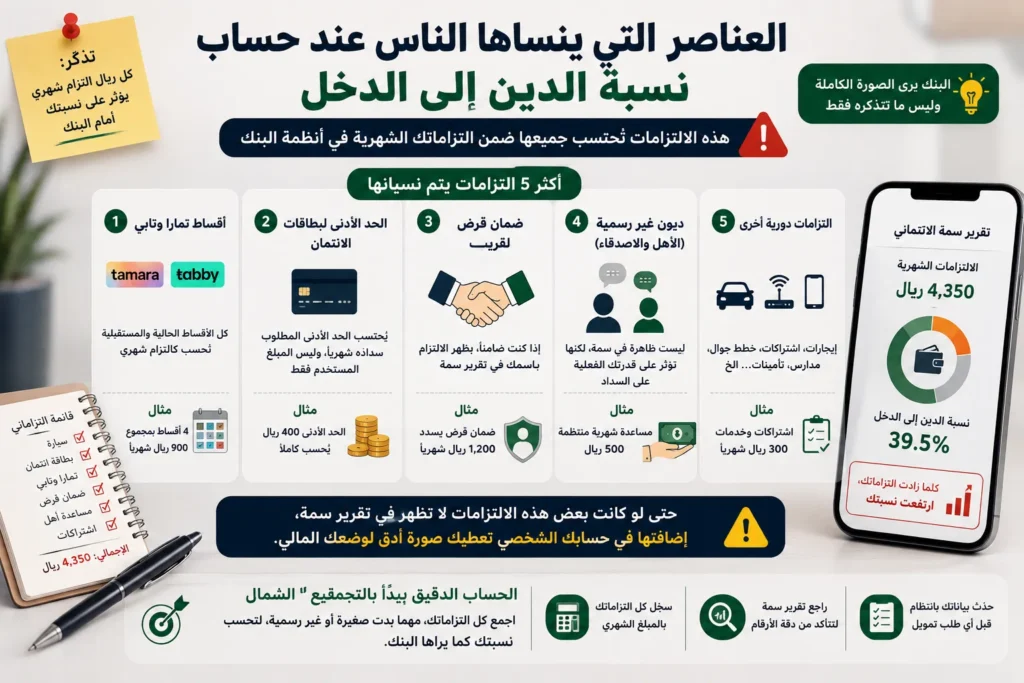
جمعت مرة التزاماتي الشهرية على عجل، وشعرت بارتياح لأن الرقم بدا معقولاً. لكن حين أعدت الحساب بجدية، بعد أن أضفت اشتراكاً سنوياً أدفعه على دفعات وقرضاً صغيراً كنت قد نسيت أنني ضامن له لصالح قريب، ارتفعت النسبة بشكل لم يعجبني. هذا ليس استثناءً؛ أغلب من يحسبون نسبتهم للمرة الأولى يفاجَؤون بأن رقمهم الحقيقي أعلى مما توقعوا.
أكثر العناصر التي تُنسى:
- أقساط تمارا وتابي. كثيرون يعتبرونها “مجرد تقسيط” لا “ديناً” فعلياً، لكنها التزام شهري متكرر بكل معنى الكلمة، وإذا تراكمت عدة طلبات معاً فقد تشكل مبلغاً غير بسيط. تحدثنا عن هذه النقطة بتفصيل أكبر في تمارا وتابي: هل هي ديون حقيقية تؤثر عليك؟.
- ضمان قرض لأحد أفراد العائلة. إذا كنت ضامناً لتمويل أخيك أو والدك، فأنت مسؤول عنه فعلياً أمام البنك، حتى لو كان هو من يسدده حالياً.
- دين غير رسمي لأحد الأقارب يدفع عليه المقترض قسطاً شهرياً متفقاً عليه شفهياً، دون عقد بنكي — هذا لا يظهر في السجل الائتماني لكنه يستهلك دخلك الفعلي بنفس الطريقة.
- اشتراكات أو التزامات متجددة تلقائياً بقيمة كبيرة نسبياً، يتعامل معها البعض وكأنها مصروف عادي لا التزام مالي متكرر.
الحد الآمن مقابل حد البنك: مناطق مختلفة لأغراض مختلفة
من المفيد أن تفكر بنسبتك ضمن مناطق تقريبية، لا حد واحد قاطع، مع تذكر أن هذه المناطق للوعي المالي الشخصي فقط، وهي منفصلة عن الحد الرقابي الفعلي الذي يطبقه بنكك:
| المنطقة | النطاق التقريبي | ماذا تعني عملياً |
|---|---|---|
| منطقة مريحة | أقل من 20% | مرونة مالية جيدة، وقدرة على استيعاب التزام جديد دون ضغط |
| منطقة تنبيه | بين 20% و35% تقريباً | لا تزال ضمن حدود مقبولة عموماً، لكن أي التزام إضافي يستحق تفكيراً جدياً |
| منطقة خطر | أعلى من 35–40% تقريباً | مساحتك المالية ضيقة، وأي انقطاع دخل مؤقت قد يسبب تعثراً فعلياً |
تذكّر أن هذا الجدول للتوجيه الشخصي فقط. الرقم الذي يحدد قبول أو رفض طلب تمويلك فعلياً هو الحد الذي يطبقه بنكك بناءً على ضوابط ساما، وقد يختلف عن هذه المناطق التقريبية.
ماذا تفعل إذا كانت نسبتك مرتفعة؟
الخطوة الأولى، قبل أي شيء آخر، هي أن تكتب كل التزام شهري حقيقي في قائمة واحدة — بما فيها ما تشعر أنه “صغير” أو “غير رسمي”. لا يمكنك إصلاح رقم لم تحسبه بدقة بعد.
بعد ذلك، هناك طريقان حقيقيان فقط لخفض نسبتك، ولا يوجد اختصار ثالث مهما قرأت:
تقليل الالتزامات الشهرية. هذا يعني سداد بطاقة ائتمان صغيرة كاملة بدلاً من دفع حدها الأدنى، أو إغلاق تمويل قريب من الانتهاء، أو التوقف عن فتح طلبات تمارا وتابي جديدة قبل التقديم على قرض. راجعنا الفرق بين الدين الذي يبني قيمة والدين الذي يستهلك دخلك دون عائد في الدين الجيد والدين السيئ: كيف تفرق بينهما قبل أن تقترض؟، وهي خطوة مفيدة قبل أن تقرر أي التزام تُنهيه أولاً.
زيادة الدخل الفعلي. هذا الطريق أبطأ لكنه أكثر استدامة من تقليص الالتزامات وحده، خصوصاً إذا كانت التزاماتك ضرورية ولا يمكن تخفيضها بسهولة. إذا كنت تبحث عن مسارات واقعية لهذا الاتجاه، راجع كيف تزيد دخلك: 10 طرق واقعية.
عملياً، دمج الطريقين معاً — تقليل التزام واحد واضح مع زيادة دخل جزئية — غالباً ما يعطي نتيجة أسرع من الاعتماد على طريق واحد فقط.
أخطاء شائعة عند حساب النسبة
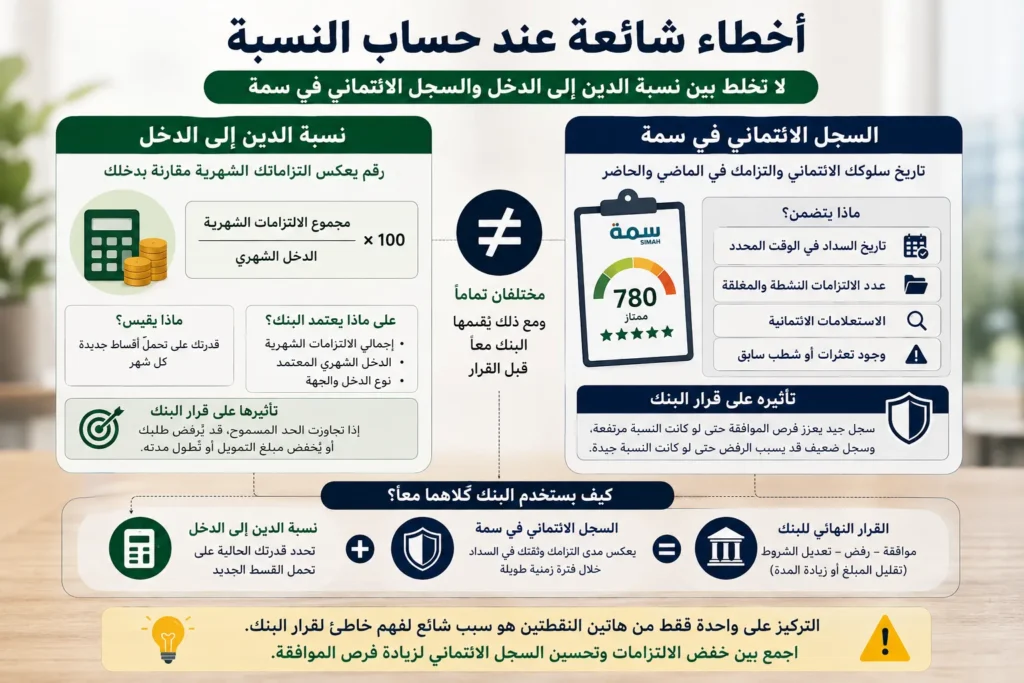
- الخلط بين الدخل الإجمالي والصافي. بعض البنوك تحسب النسبة على الدخل الإجمالي قبل الاستقطاعات، وبعضها يعتمد الصافي بعد التأمينات والاستقطاعات النظامية. لا تفترض أي الطريقتين يطبقها بنكك تحديداً؛ اسأله مباشرة، لأن الفرق بين الطريقتين قد يغيّر النسبة بشكل ملحوظ.
- نسيان التزامات غير مستقطعة تلقائياً من الراتب، كالبطاقات الائتمانية أو الديون غير الرسمية، لمجرد أنها لا تظهر كخصم مباشر في كشف راتبك.
- الاعتقاد أن سجلاً ائتمانياً جيداً في سمة يعوّض عن نسبة مرتفعة. هذا غير صحيح؛ البنك يقيّم الاثنين معاً كمعيارين منفصلين، لا كبديلين عن بعضهما. راجعنا آلية قراءة تقريرك بالتفصيل في ما هو السجل الائتماني وكيف تقرأ تقريرك في سمة.
- تجاهل التزامات موسمية أو غير شهرية بطبيعتها، مثل قسط سنوي مقسّم فعلياً على أشهر معينة فقط، رغم أنه التزام حقيقي متكرر.
- حساب النسبة مرة واحدة ونسيانها. نسبتك تتغير مع كل التزام جديد، وأفضل عادة أن تعيد حسابها كلما فكرت بأي قرض أو تمويل إضافي، لا مرة واحدة فقط.
أسئلة شائعة
هل نسبة الدين إلى الدخل نفسها في كل البنوك؟
الحد الرقابي الذي يفرضه ساما يمثل سقفاً عاماً ملزماً لجميع البنوك، لكن بعض البنوك تطبق سياسات داخلية أكثر تحفظاً ضمن هذا السقف، خصوصاً لفئات دخل معينة أو جنسيات مختلفة. لهذا قد ترى بنكين يعاملان الملف نفسه بشكل مختلف قليلاً رغم خضوعهما لنفس التنظيم.
هل ديون تمارا وتابي تُحتسب ضمن النسبة؟
نعم من الناحية العملية، فهي التزام شهري متكرر يستهلك جزءاً من دخلك بغض النظر عن تسميتها. حتى لو لم تظهر دائماً في تقرير سمة بنفس طريقة القروض البنكية، يجب أن تدرجها في حسابك الشخصي للنسبة لأنها تمثل عبئاً حقيقياً على دخلك الشهري.
كيف أخفض نسبتي بسرعة قبل التقديم على قرض؟
أسرع خطوة عملية هي سداد أو إغلاق أي التزام صغير قريب من الانتهاء، وتجنب فتح أي طلب تمارا وتابي أو بطاقة جديدة قبل التقديم بفترة كافية، لأن أي التزام جديد يُحتسب فوراً ضمن نسبتك حتى لو كان صغيراً.
هل الدخل الإضافي غير الثابت يُحتسب ضمن الدخل عند حساب النسبة؟
يعتمد على سياسة البنك؛ بعض البنوك تحتسب فقط الدخل الثابت الموثق كراتب أساسي وبدلات ثابتة، بينما تتحفظ في احتساب دخل متغير أو عمل حر إلا بمستندات إضافية. لا تفترض أن دخلك الإضافي سيُحتسب كاملاً دون التأكد من البنك مباشرة.
هل نسبة الدين إلى الدخل نفسها لدى المتقاعدين مقارنة بالموظفين؟
لا، الحد المطبق على المتقاعدين يختلف عادة عن الحد المطبق على الموظفين على رأس العمل، نظراً لطبيعة الدخل التقاعدي وثباته. يجدر بك التأكد من الحد الدقيق المطبق على حالتك تحديداً بدل الاعتماد على رقم عام.
خطوتك التالية
اجمع كل التزاماتك الشهرية الحقيقية الآن في قائمة واحدة، حتى تلك التي تشعر أنها “صغيرة” أو “غير رسمية”، واحسب رقمك الفعلي بنفس المعادلة التي مررنا بها هنا — قبل أن يحسبه لك البنك ويقرر نيابة عنك.
تنويه: هذا المقال معلومات عامة لأغراض تثقيفية، وليس استشارة مالية أو ائتمانية فردية، وكاتبه ليس مستشاراً مالياً مرخصاً. الحدود الرقابية المذكورة هنا، وممارسات كل بنك تحديداً، قابلة للتغيير وتختلف من جهة تمويل لأخرى. تحقق دائماً من الحد المطبق فعلياً على حالتك مباشرة من بنكك، أو من آخر تعميم منشور من البنك المركزي السعودي (ساما)، قبل الاعتماد على أي رقم هنا في قرار اقتراض فعلي.