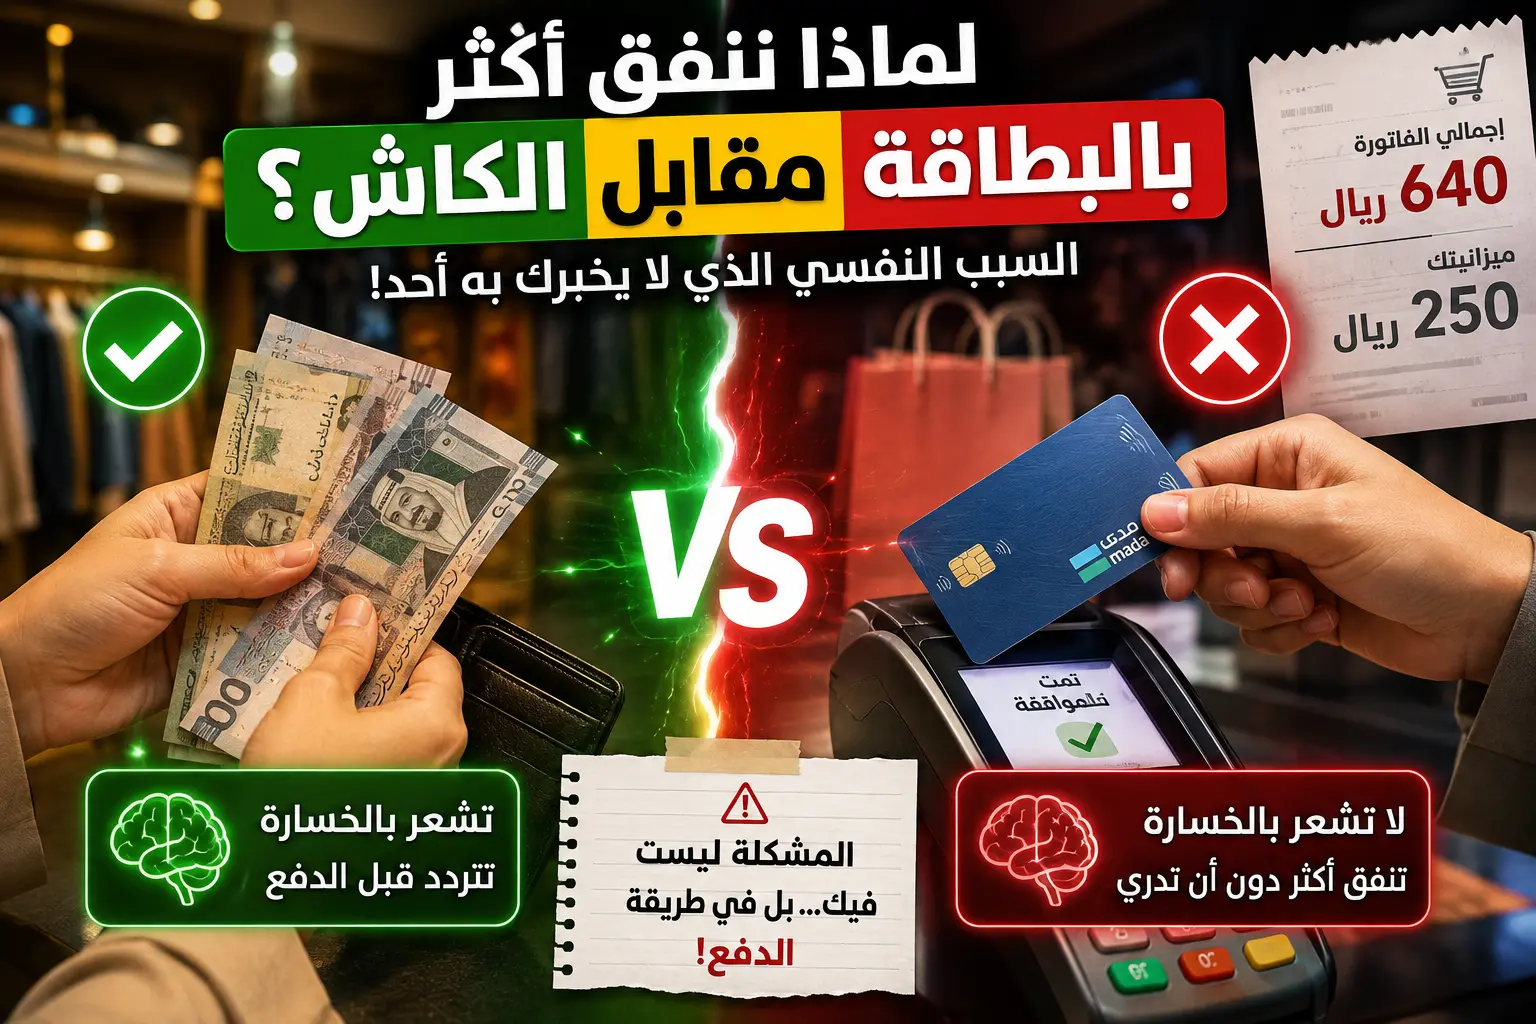
في معركة البطاقة مقابل الكاش، غالباً ما تخسر ميزانيتك دون أن تشعر بشيء. وقفت سلمى أمام كاشير محل ملابس في مجمع تجاري بجدة، وبيدها فستانان لحفلة زفاف قريبتها. ميزانيتها 250 ريالاً، لا أكثر. مررت البطاقة. صوت “تمت الموافقة” على الشاشة لم يوقظ فيها أي شعور بالخسارة. لا ورقة غادرت يدها، لا شيء تحسّه. خرجت من المحل بفاتورة 640 ريالاً. اكتشفت الفرق بعد أسبوعين فقط، وهي تراجع كشف حسابها على شاشة هاتفها في مطبخ منزلها. لم تكذب على نفسها، ولم تنسَ ميزانيتها عمداً. ببساطة لم تشعر باللحظة التي تجاوزت فيها الرقم.
هذا بالضبط جوهر السؤال الذي يطرحه كثيرون: لماذا ننفق أكثر في مقارنة البطاقة مقابل الكاش؟ الإجابة ليست ضعفاً في الإرادة، ولا مسألة شخصية بحتة. إنها آلية نفسية مدروسة بعمق، لها اسم علمي دقيق: “ألم الدفع”.
ما الذي يحدث فعلياً في دماغك عند الدفع
حين تسلّم ورقة نقدية بيدك، يحدث شيء بسيط، لكنه قوي جداً: دماغك يسجّل خسارة فعلية. المال يغادر جسدك حرفياً. هذا الإحساس الخفيف بالانزعاج له اسم في أدبيات علم الاقتصاد السلوكي، صاغه الباحثان دريزن بريليك وجورج لوينشتاين في ورقتهما البحثية الشهيرة “The Red and the Black”، المنشورة في مجلة Marketing Science المحكّمة. الفكرة، باختصار، أن عملية الدفع نفسها تفعّل شعوراً قريباً من النفور من الخسارة، الشيء نفسه الذي يجعلك تتردد قبل التخلي عن أي ممتلكاتك.
البطاقة تعطّل هذه الإشارة تماماً. لا شيء يغادر يدك. الحركة نفسها — تمرير أو نقر — متطابقة تقريباً سواء دفعت 20 ريالاً أو 2000 ريال. جسدك لا يفرّق بين الاثنين. فكيف يفرّق دماغك؟
الفرق بين “الشعور بالدفع” و”فعل الدفع”
هنا تكمن المشكلة الحقيقية. “فعل الدفع” يحدث في الحالتين، نقداً أو بالبطاقة؛ المال يخرج من حسابك في النهاية على أي حال. لكن “الشعور بالدفع” ينفصل تماماً عن الفعل حين تستخدم البطاقة.
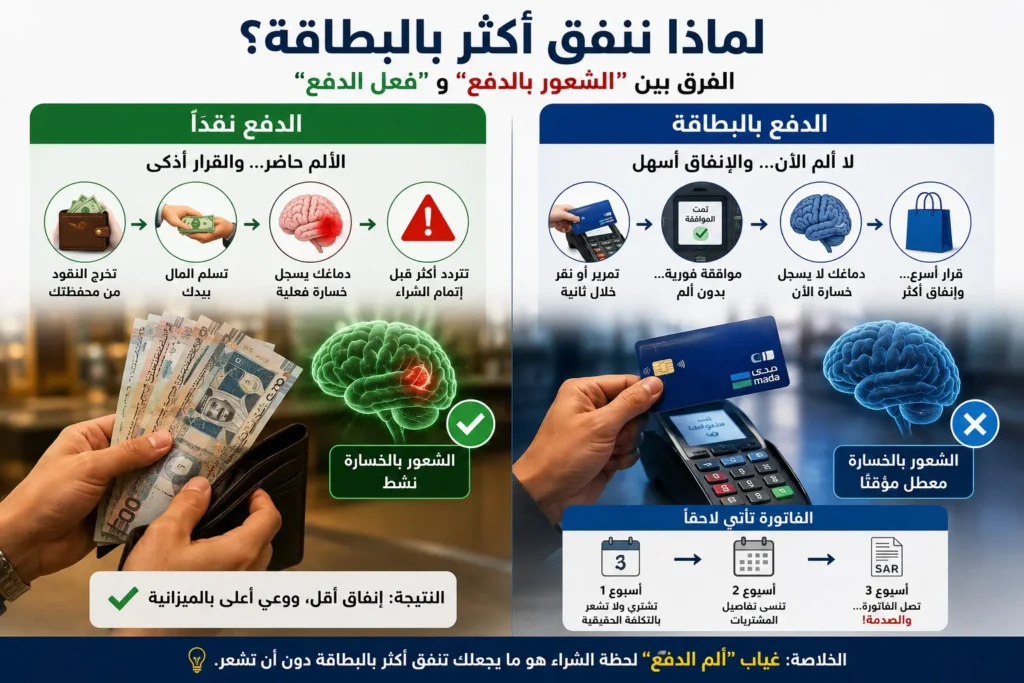
فكّر في الأمر هكذا. عندما تدفع نقداً، اللحظة والألم متزامنان. البطاقة، خصوصاً الائتمانية، تضيف طبقة زمنية كاملة بينهما. الفاتورة تصلك بعد أسبوعين أو ثلاثة، حين تكون قد نسيت نصف تفاصيل مشترياتك أصلاً. الرقم على الشاشة لحظة الدفع مجرد رمز، بلا وزن مادي، أشبه بأموال لعبة “المونوبولي” منه بمال حقيقي. حتى بطاقة المدى، رغم أنها تسحب من رصيدك فوراً، تحمل الحياد البصري نفسه: أرقام تتغير على شاشة، لا أوراق تُعدّ وتُسلَّم بيد.
هذا الانفصال يفسر شيئاً محيّراً: كيف يمكن أن تكون شخصاً حذراً بطبعك، تضبط ميزانيتك الشهرية بدقة متناهية عبر جدول إلكتروني، ومع ذلك تُصدَم بحجم إنفاقك بعد مناسبة واحدة استخدمت فيها البطاقة فقط؟
الأرقام لا تكذب: كم ننفق أكثر في معادلة البطاقة مقابل الكاش؟
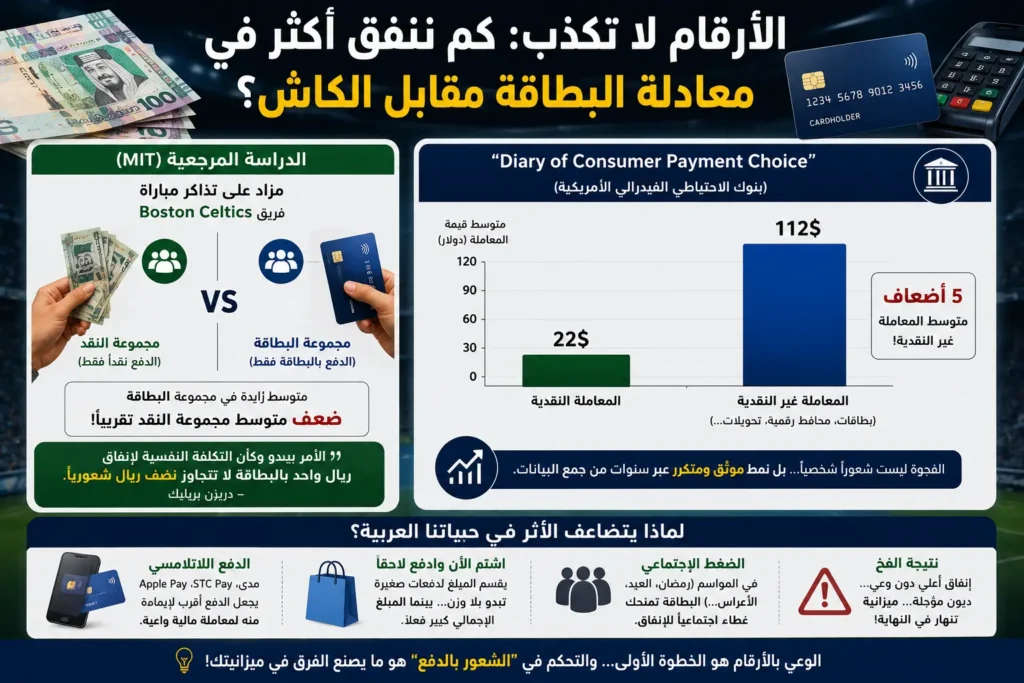
الدراسة المرجعية هنا أجراها الباحثان دريزن بريليك ودنكان سيمستر من معهد ماساتشوستس للتقنية (MIT). نظّما مزاداً حقيقياً على تذاكر مباراة فريق Boston Celtics. نصف المشاركين قيل لهم إن الدفع سيكون نقداً فقط، والنصف الآخر بالبطاقة الائتمانية فقط. النتيجة، كما يوثّقها ملخص المعهد نفسه لهذه التجربة، كانت أن متوسط مزايدة مجموعة البطاقة بلغ ضعف متوسط مزايدة مجموعة النقد تقريباً. بريليك نفسه علّق قائلاً إن الأمر يبدو وكأن التكلفة النفسية لإنفاق ريال واحد بالبطاقة لا تتجاوز نصف ريال شعورياً.
هذه ليست حالة معزولة. بيانات مسح “Diary of Consumer Payment Choice”، الذي تشرف عليه بنوك الاحتياطي الفيدرالي الأمريكية، وجدت في إحدى نسخه أن متوسط قيمة المعاملة النقدية بلغ 22 دولاراً فقط، مقابل 112 دولاراً للمعاملة غير النقدية — أي خمسة أضعاف تقريباً. الفجوة ليست شعوراً شخصياً مبالغاً فيه. إنها نمط موثّق، متكرر عبر سنوات من جمع البيانات.
لماذا يتضاعف الأثر في حياتنا العربية تحديداً
فجوة البطاقة مقابل الكاش لا تتوقف عند حجم البطاقة البلاستيكية نفسها، بل تكبر مع كل أداة رقمية جديدة تضاف حولها. ثقافة الدفع اللاتلامسي عندنا تتسارع بخطى لافتة. مدى، وSTC Pay، وApple Pay، جعلت الدفع أقرب إلى إيماءة منه إلى معاملة مالية واعية. لا حاجة حتى لإخراج البطاقة من المحفظة، فقط تقريب الهاتف من الجهاز لثانية واحدة.
فوق هذه الطبقة، أضِف انتشار تطبيقات “اشترِ الآن وادفع لاحقاً”، التي تقسّم المبلغ إلى دفعات صغيرة تبدو بلا وزن على الإطلاق. تخيل جهازاً بقيمة 1200 درهم مقسّماً على أربع دفعات؛ كل دفعة تبدو وكأنها لا شيء، بينما المبلغ الإجمالي كبير فعلياً. الجهات التنظيمية بدأت تنتبه لهذا الفخ بجدية؛ الحكومة البريطانية مثلاً أعلنت رسمياً عن قواعد جديدة لحماية مستخدمي هذه الخدمة من تراكم ديون لا يستطيعون سدادها، وهو مؤشر على حجم القلق العالمي من هذا النمط من الإنفاق المؤجل.
ثم هناك الضغط الاجتماعي الموسمي. رمضان، العيد، الأعراس. في هذه المواسم، الدفع بالبطاقة أو بالهاتف يصبح شبه إلزامي اجتماعياً؛ لا أحد يريد أن يبدو بخيلاً أمام الأقارب وهو يعدّ أوراقاً نقدية أمامهم. البطاقة تمنحك غطاءً اجتماعياً لإنفاق تتجنب مواجهته بصرياً، أمام نفسك قبل الآخرين.
من عاش تجربة الراتب المحدود يعرف حجم الخطر هنا بدقة أكبر من غيره. مقالنا عن إدارة الراتب الصغير يوضح كيف تتحول هذه الفجوة الصغيرة، ريالاً بعد ريال، إلى عجز شهري متكرر حين لا يوجد هامش أمان يمتص الصدمة.
علامات تدل أنك واقع في هذا الفخ
ليست كل علامة صاخبة. أبرزها غالباً صامت تماماً، يمر دون ملاحظة لأسابيع:
- لا تعرف، بدقة معقولة، كم أنفقت هذا الأسبوع عبر البطاقة.
- كشف الحساب الشهري يفاجئك بانتظام، رغم أنك “تشعر” أنك لم تشترِ الكثير.
- اشتريت شيئاً بالبطاقة كنت لتتردد كثيراً في شرائه لو كان عليك عدّ الأوراق النقدية بيدك أمام البائع.
- إشعار البنك يصلك، تنظر إليه للحظة، ثم تنساه فوراً دون أن يترك أثراً حقيقياً.
- ميزانيتك المكتوبة على تطبيق أو دفتر لا تطابق واقع حسابك البنكي بفارق يتجاوز 10-15٪ شهرياً.
أعترف أنني وقعت في هذا الفخ بنفسي، قبل أن أبدأ الكتابة في هذا المجال أصلاً. كنت أظن نفسي منضبطاً، لأنني “أراقب” حسابي من بعيد كل بضعة أيام. حتى اكتشفت في نهاية أحد الأشهر أن مصروفات المقاهي وحدها التهمت مبلغاً كنت أنويه للادخار. لم يكن الرقم كارثياً، لكنه كان كافياً ليعلّمني درساً لم أنسه.
خطوات عملية لاستعادة “ألم الدفع” بدون التخلي عن راحة البطاقة
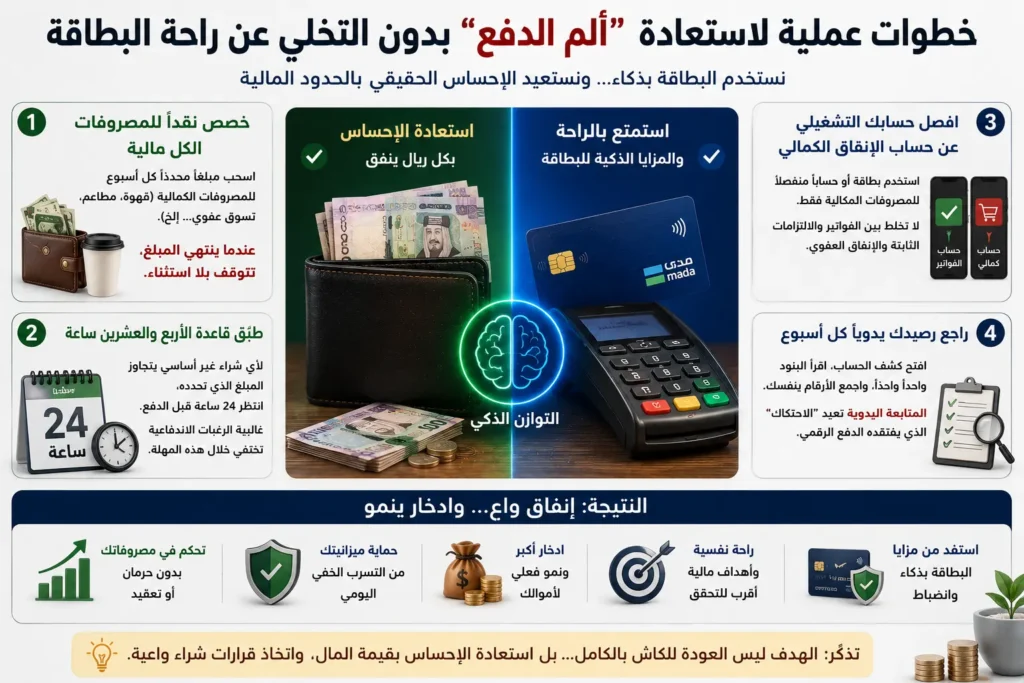
الحل ليس العودة الكاملة للنقد. هذا غير واقعي في 2026، ولا حتى مرغوب فيه دائماً. الحل هو إعادة بناء الإحساس بالخسارة، عمداً، وبطرق محددة.
خصّص فئة نقدية للإنفاق الكمالي. اسحب مبلغاً محدداً كل أسبوع، نقداً فعلياً، لبنود مثل القهوة والمطاعم والتسوق العفوي. حين ينتهي المبلغ، تتوقف، بلا استثناء ولا تفاوض مع نفسك. هذا وحده يعيد الإحساس المادي للحدود المالية، وهو ما نفصّله أكثر في دليل الميزانية الشهرية للعائلة.
طبّق قاعدة الأربع والعشرين ساعة. لأي عملية شراء غير أساسية تتجاوز مبلغاً تحدده أنت مسبقاً، مثل 150 ريالاً أو 150 درهماً، امنح نفسك يوماً كاملاً قبل الدفع الفعلي. غالبية الرغبات الشرائية الاندفاعية تخفت خلال هذه المهلة القصيرة، مهما بدت ملحّة لحظتها.
افصل حسابك التشغيلي عن حساب فواتيرك. استخدم بطاقة أو حساباً منفصلاً تماماً للإنفاق الكمالي، بعيداً عن الحساب الذي تسدد منه الإيجار والالتزامات الثابتة. الخلط بين الاثنين هو ما يجعل تجاوز الميزانية غير مرئي حتى فوات الأوان.
راجع رصيدك يدوياً كل أسبوع، لا بمجرد إلقاء نظرة عابرة على إشعار. افتح كشف الحساب، اقرأ البنود واحداً واحداً، اجمع الأرقام بنفسك ولو بحاسبة هاتفك. هذه العملية اليدوية البسيطة تعيد جزءاً من “الاحتكاك” الذي يفتقده الدفع الرقمي تماماً.
المبلغ الذي توفره من هذا الانضباط ليس مجرد رقم إضافي في الحساب. إنه الفرق بين شهر تعيش فيه على حافة راتبك، وشهر تبني فيه فعلياً وسادة أمان، كما نشرح بتفصيل أوسع في مقال بناء صندوق الطوارئ.
متى تكون البطاقة فعلاً الخيار الأذكى
بعد كل ما سبق، لا بد من الإنصاف: البطاقة ليست عدواً. حين تُستخدم بوعي، هي أداة مالية قوية فعلاً.
برامج استرداد النقد تمنحك قيمة حقيقية على إنفاق كنت ستقوم به على أي حال. حماية المشتريات التي توفرها كثير من البطاقات الائتمانية تحميك من احتيال أو منتج معيب بطريقة لا يوفرها النقد إطلاقاً. والأهم من هذا وذاك: الاستخدام المنضبط للبطاقة الائتمانية، أي سداد كامل الرصيد كل شهر دون تأخير، من أفضل الطرق لبناء سجل ائتماني قوي، وهو ما يفصّله دليلنا الشامل عن نظام سمة والتصنيف الائتماني في السعودية.
المشكلة إذن ليست في البطاقة كأداة، بل في غياب الوعي بآلياتها النفسية. من يفهم “ألم الدفع” ويعوّضه بأنظمة واعية، يستفيد من مزايا البطاقة دون أن يدفع ثمنها الخفي.
على هامش هذا الحديث، لا بد من التنبيه إلى فخ آخر ينمو بسرعة لافتة: تطبيقات “اشترِ الآن وادفع لاحقاً” التي تراكم التزامات صغيرة متعددة، قد تتحول تدريجياً إلى ما يشبه الدين السيئ إذا لم تُدار بحذر شديد. هذا التمييز نتناوله بتفصيل أكبر في مقال الفرق بين الدين الجيد والدين السيئ. والمال الذي لا تخسره في هذا الفخ ليس مجرد مبلغ محفوظ؛ هو رأس مال قابل للنمو مع الوقت، كما نوضح في دليل الادخار مقابل الاستثمار.
الأسئلة الشائعة
هل الدفع بالهاتف (Apple Pay) أسوأ من البطاقة؟
من الناحية النفسية، الدفع بالهاتف عبر Apple Pay أو مدى Pay يحمل التأثير نفسه تقريباً، وربما أشد قليلاً بسبب سرعته الفائقة. لمسة واحدة، أو بصمة، وينتهي الأمر خلال ثانية. كلما قلّت الخطوات بين الرغبة والدفع، قلّ الاحتكاك الذي قد يمنحك فرصة للتفكير مرتين.
هل استخدام الكاش فقط حل واقعي في 2026؟
ليس عملياً بالكامل، ولا ننصح به كحل شامل. كثير من الخدمات والمنصات لم تعد تقبل النقد أصلاً. الحل الأكثر واقعية هو نظام هجين: نقد للفئات الكمالية عالية الخطورة السلوكية، وبطاقة أو دفع رقمي للفواتير الثابتة والمشتريات المخطط لها مسبقاً.
في مقارنة البطاقة مقابل الكاش، هل ينطبق الفرق على البطاقات الائتمانية وبطاقات المدى (Debit) بنفس الدرجة؟
بدرجة أقل قليلاً في حالة المدى، لأن المال يخرج من حسابك فوراً وليس بعد أسابيع كما في الائتمان. لكن التأثير النفسي الأساسي، أي غياب الإحساس المادي باللمس والعدّ، موجود في كلا النوعين. السبب الجذري ليس التوقيت وحده، بل طبيعة الحركة الرقمية نفسها.
هل يعني هذا أن الأشخاص الأكثر انضباطاً لا يتأثرون بهذه الظاهرة؟
لا. الدراسات المذكورة أُجريت على عينات متنوعة من المستهلكين، بينهم أشخاص وصفوا أنفسهم بالحذر المالي. الانضباط الشخصي يقلل من حجم الأثر، لكنه لا يلغيه، لأن الآلية عصبية في جوهرها، وليست مسألة قوة إرادة بحتة.
خلاصة عملية
في النهاية، معركة البطاقة مقابل الكاش لا تُحسم بقرار واحد كبير، بل بعادة صغيرة متكررة. لن تتذكر كل نصيحة في هذا المقال بعد أسبوع، ولا بأس بذلك حقاً. لكن تذكّر عادة واحدة فقط: اسحب نقداً كل أسبوع لمصروفاتك الكمالية، وأنفق منه حتى ينفد، ثم توقف. هذه العادة وحدها كانت لتغيّر مساء سلمى في ذلك المجمع بجدة. فحين تحمل الأوراق النقدية بيدك، تشعر بكل ريال يغادرها، ولا تحتاج كشف حساب بعد أسبوعين ليخبرك بما فعلت.