تتسلل الأخطاء المالية النفسية إلى قراراتنا اليومية دون أن نشعر، وأول مثال حي على ذلك حدث لفيصل ليلة ثلاثاء عادية في الرياض. في الساعة الحادية عشرة مساءً، كان فيصل يجلس في سيارته أمام مجمع تجاري في الرياض، يحدّق في كيس بلاستيكي على المقعد الجانبي فيه سماعات لاسلكية بسعر 780 ر.س. لم يكن يحتاجها. كان قد رفض ترقيته قبل ساعتين فقط، ولم يقل لأحد كلمة واحدة عن الموضوع. بدلاً من ذلك، مشى إلى المتجر، جرّب ثلاث سماعات، واشترى الأغلى. في تلك اللحظة شعر، ولو لدقائق، أن شيئاً ما عاد إليه. في صباح اليوم التالي فتح تطبيق البنك، رأى الرقم، وشعر بشيء أقرب إلى الغثيان.
القرار لم يكن غبياً. كان منطقياً تماماً — من الداخل. هذا بالضبط ما يجعل الأخطاء المالية النفسية خطيرة: لا تشعر وأنت ترتكبها أنك تخطئ، بل تشعر أنك تعالج شيئاً.
معظم المشاكل المالية التي يعيشها الناس ليست مشكلة في الرياضيات. لا أحد يفشل في الادخار لأنه لا يعرف الجمع والطرح. المشكلة أعمق: أدمغتنا مصممة لاتخاذ قرارات سريعة تُريح شعورنا الآن، لا لحساب قيمة الأشياء على مدى عشر سنوات. هذه الفجوة بين ما هو منطقي وما نفعله فعلاً هي جوهر ما وثّقه عالما النفس دانيال كانمان وعاموس تفرسكي في نظرية التوقّع، التي أثبتت أن قراراتنا المالية تُبنى على مشاعرنا تجاه المكسب والخسارة أكثر بكثير مما تُبنى على الأرقام نفسها. وطالما لا تستطيع تسمية النمط الذي يتحكم بك من بين الأخطاء المالية النفسية الشائعة، فلن تستطيع كسره. هذا المقال يسمّي عشرة من أكثر هذه الأنماط شيوعاً بيننا، بلغة بسيطة، بعيداً عن التعريفات الأكاديمية الجافة.
حين يتحول التسوق إلى علاج
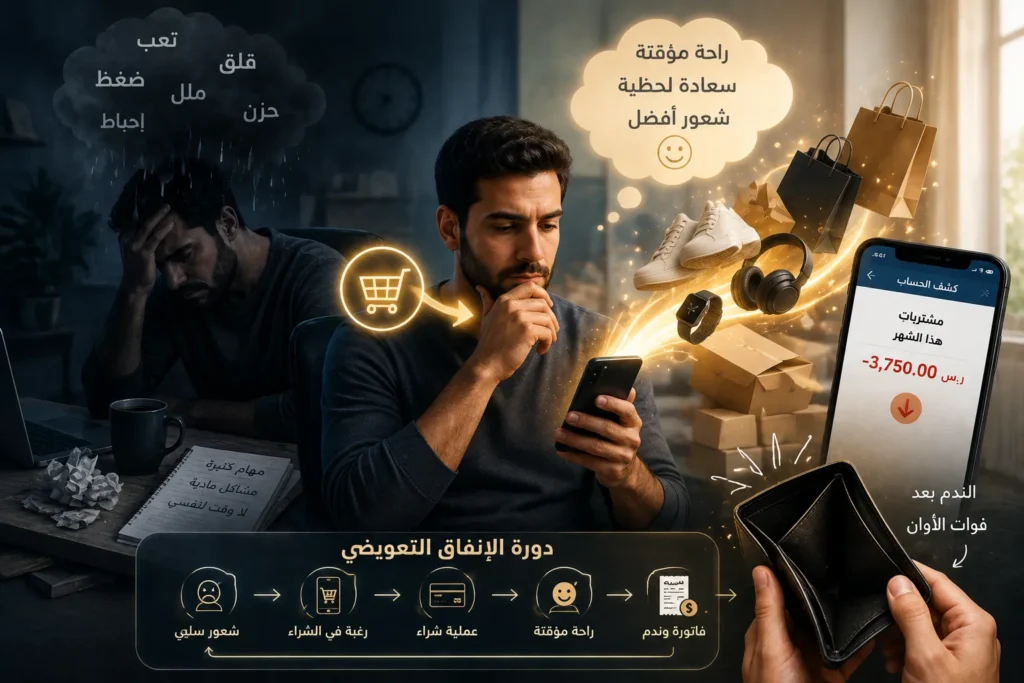
يوم سيئ في العمل، خصام مع الشريك، شعور عام بالإرهاق — والحل الذي يقفز إلى الذهن هو فتح تطبيق تسوق. ليس لأن هناك حاجة فعلية، بل لأن الشراء نفسه يمنح دفعة كيميائية سريعة من الرضا. الاسم العلمي لهذا هو “الإنفاق التعويضي”، لكن الأصح أن نسميه: استخدام بطاقة الائتمان كمهدئ عاطفي.
الآلية بسيطة: الشراء يحفّز إفراز الدوبامين بغض النظر عن قيمة الشيء المُشترى، والدماغ يتعلم بسرعة أن “الشعور السيئ ← شراء ← شعور أفضل” معادلة تعمل، فيكررها. المشكلة أن الراحة تدوم ساعات، والفاتورة تدوم شهوراً. تخيل موظفة تنفق 300-400 ر.س شهرياً على مشتريات “عفوية” لا تتذكر تفاصيلها بعد أسبوعين — هذا وحده يعادل قسطاً شهرياً على قرض صغير لم تأخذه أبداً.
الحل العملي ليس “التحكم بالنفس” — هذا نصيحة فاشلة لأن اللحظة العاطفية أقوى من أي عزيمة. الحل هو قاعدة الأربع والعشرين ساعة: أي شراء غير ضروري فوق 150 ر.س يُوضع في قائمة انتظار ليوم كامل قبل الدفع الفعلي. إذا كانت الرغبة حقيقية، ستبقى غداً. إذا كانت عاطفية، ستتبخر. من يريد فهم هذا الإنفاق ضمن صورة أشمل، خطة إنفاق شهرية واضحة تُظهر أين تذهب هذه المبالغ الصغيرة تحديداً — وهو ما تشرحه بالتفصيل خطة الميزانية الشهرية للأسرة — تجعل هذا النمط مرئياً بدل أن يبقى مخفياً بين عشرات العمليات الصغيرة.
حين تصبح الخسارة سبباً للاستمرار
اشترك خالد في دورة استثمار إلكترونية بـ2,200 ر.س، وبعد الدرس الثالث أدرك أنها ضحلة ولا تقدم جديداً. ومع ذلك أكمل الدروس الثمانية عشر المتبقية كاملة. سألته لماذا، فقال جملة سمعتها من عشرات الناس بصيغ مختلفة: “خلاص دفعت فيها، ما أضيّعها.”
هذه هي مغالطة التكلفة الغارقة، وهي واحدة من أكثر الأخطاء تكلفة لأنها تدفعك لضخ وقت ومال إضافي في شيء فاشل فقط لتبرير خسارة سابقة لا يمكن استرجاعها أصلاً. المال الذي دفعته ذهب، سواء أكملت أم لا. القرار الصحيح الوحيد هو: هل هذا الشيء يستحق استثماري فيه بدءاً من اليوم، بصفر اعتبار لما دفعته سابقاً؟ نفس المنطق ينطبق على اشتراكات الصالة الرياضية غير المستخدمة، والاستثمارات الخاسرة التي “لا بد أن ترتد” لمجرد أنك تنتظر تعويض خسارتك لا لأنها فرصة حقيقية — وهذا موضوع تتقاطع فيه القرارات الاستثمارية مع فهم الفرق بين الدَّين الجيد والدَّين السيئ حين يتحول القرض إلى وسيلة لتغطية قرار خاسر أصلاً.
القاعدة العملية: اسأل نفسك كل ثلاثة أشهر عن كل اشتراك أو التزام مالي مستمر: “لو لم أكن مشتركاً فيه اليوم، هل سأدفع للاشتراك فيه من جديد؟” إذا كان الجواب لا، أوقفه هذا الأسبوع.
متعة اليوم على حساب راحة الغد
هذا الخطأ لا يبدو كخطأ إطلاقاً — يبدو كواقعية. “التقاعد بعيد، والحاجة الآن أهم.” التحيز للحاضر يجعل ريالاً واحداً اليوم يبدو أثمن بكثير من ريالين بعد عشر سنوات، حتى لو كانت الرياضيات تقول العكس تماماً. من الناحية النفسية، المستقبل البعيد “شخص آخر” لا نشعر معه بارتباط قوي، بينما الحاضر أنا الفعلي الذي يريد الراحة الآن.
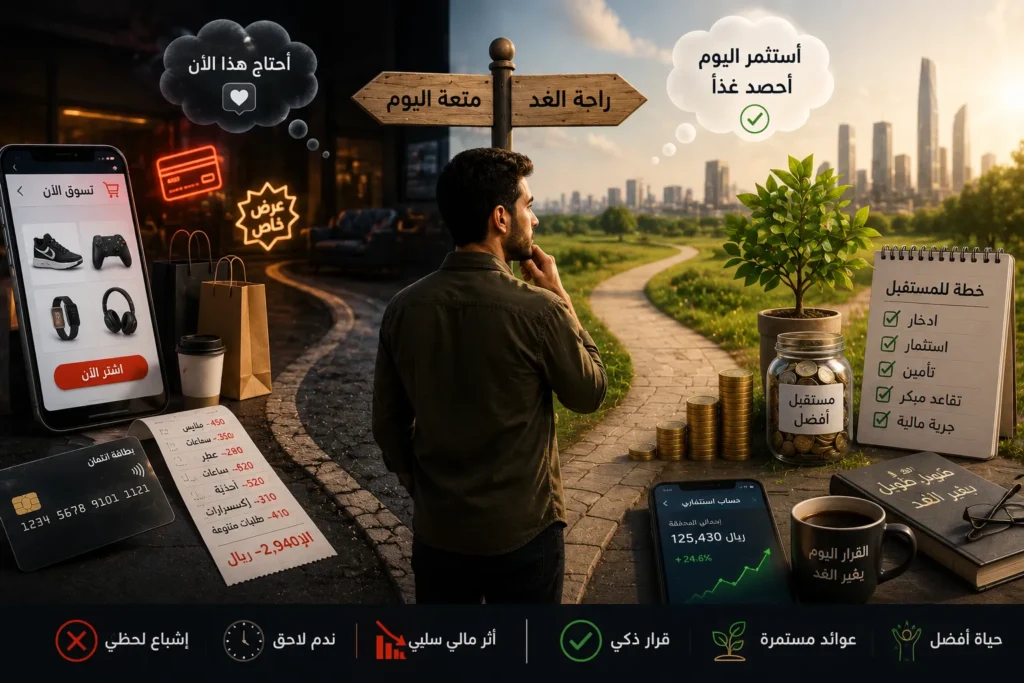
موظف عمره 27 عاماً يؤجل تحويل 500 ر.س شهرياً لصندوق تقاعد أو استثمار، بحجة “بعد ما أرتب أموري”، يخسر ليس 500 ر.س فقط، بل عوائد مركّبة عليها لعقود — وهذا الفرق تحديداً هو ما يشرحه دليل الفائدة المركبة بوضوح: التأخر خمس سنوات فقط قد يعني خسارة عشرات الآلاف عند سن التقاعد. الحل الوحيد الذي يعمل فعلياً هو إزالة القرار من معادلة الإرادة تماماً: تحويل تلقائي في نفس يوم استلام الراتب، قبل أن ترى الرقم في حسابك أصلاً. من لا يملك فائضاً كبيراً، فكرة “ابدأ بأي مبلغ” موجودة بالتفصيل في كيفية الادخار من راتب صغير — لأن المبلغ ليس هو المهم في البداية، بل تكوين العادة قبل أن يكبر الراتب ويكبر معه العذر.
لماذا تبدو أغراضك أغلى في عينيك
عرضت منى سيارتها القديمة للبيع بسعر يفوق سعر السوق بـ15 ألف ريال تقريباً. لم تكن تكذب أو تحاول النصب — كانت مقتنعة فعلاً أن سيارتها تستحق هذا المبلغ، لأنها “سيارتها هي”. أثر الامتلاك يجعلنا نقيّم أي شيء نملكه أعلى من قيمته الحقيقية في السوق، بمجرد أننا نملكه. الأمر نفسه ينطبق على أسهم ورثناها من أحد الأقارب ولا نبيعها رغم أدائها الضعيف، لمجرد الارتباط العاطفي، أو أثاث قديم نرفض التخلص منه رغم أنه يشغل مساحة كان يمكن استثمارها بشيء آخر.
الحل بسيط لكنه غير مريح: قبل تسعير أي شيء تريد بيعه، اسأل ثلاثة أشخاص محايدين عن رأيهم في القيمة، أو ابحث عن ثلاثة إعلانات مشابهة فعلية في السوق، والتزم بمتوسطها لا برقمك الشخصي.
حين تصبح مقارنتك بالآخرين هي التي تنفق
حجزت عائلة رحلة صيفية بتكلفة 22 ألف ريال لم تكن مخططة أصلاً، بعد أن رأت صور رحلة أصدقاء مقربين على واتساب. لم يكن القرار عن رغبة داخلية بالسفر بقدر ما كان محاولة غير واعية لعدم “التخلف عن الركب”. نفس المنطق يدفع أشخاصاً لتنظيم أعراس تفوق قدرتهم المالية، أو شراء سيارة أحدث مما يحتاجون، فقط لأن دائرتهم الاجتماعية تفعل ذلك.
المقارنة الاجتماعية ليست ضعف شخصية، بل غريزة بقاء قديمة تربط مكانتنا الاجتماعية بأمننا. لكنها في عالم مواصفات إنستغرام تتحول إلى فخ مالي حقيقي. السؤال الذي ينقذك هنا بسيط ومباشر: “لو لم يرَ هذا القرار أحد، هل كنت سأتخذه بنفس الشكل وبنفس المبلغ؟” إذا كان الجواب لا، فأنت تنفق لأجل جمهور، لا لأجل نفسك.
ثقتك الزائدة بتوقيتك في السوق
هذا الخطأ يصيب المستثمرين المبتدئين تحديداً أكثر من غيرهم، وبشكل مفارقة: كلما زادت معرفتك السطحية بالسوق، زادت ثقتك الزائدة به. شخص تابع عدة فيديوهات عن الأسهم أو العملات الرقمية يبدأ يظن أنه يستطيع “قراءة” اللحظة الصحيحة للشراء والبيع، بينما حتى صناديق الاستثمار الاحترافية بميزانيات ضخمة تفشل في هذا باستمرار.
نتيجة هذه الثقة: دخول بمبلغ كبير دفعة واحدة عند “قمة” حماس السوق، ثم بيع بالخسارة عند أول انخفاض بدافع الذعر — وهو عكس ما كان يجب فعله تماماً. الحل ليس التوقف عن الاستثمار، بل تبني استراتيجية لا تعتمد على التوقيت أصلاً: استثمار مبلغ ثابت شهرياً بغض النظر عن حالة السوق (ما يُعرف بمتوسط التكلفة الدولاري)، وفهم الفرق الجوهري أولاً بين الادخار والاستثمار قبل التفكير في التوقيت أصلاً — لأن معظم من يقعون في فخ “التوقيت المثالي” لم يكونوا بحاجة للاستثمار في الأصل بقدر حاجتهم لصندوق طوارئ يحميهم من بيع اضطراري في وقت خاطئ.
فلوس الهدية ليست كفلوس الراتب
3,000 ريال من مكافأة نهاية العام تُنفق في أسبوع على أشياء لم تكن لتشتريها من راتبك الأساسي أبداً. نفس الشخص الذي يحسب كل ريال من راتبه بعناية، يتعامل مع “فلوس إضافية” وكأنها ليست ماله الحقيقي. هذا هو جوهر ما يسميه الاقتصادي ريتشارد ثالر “المحاسبة العقلية”، وهي الفكرة التي بُني عليها جزء كبير من فوزه بجائزة نوبل: نضع المال في “صناديق” ذهنية منفصلة — راتب، بونص، هدية عيد، استرداد ضريبي — ونتعامل مع كل صندوق بقواعد مختلفة، رغم أن الريال هو نفسه الريال في كل مكان.
النتيجة أن أشخاصاً يحتفظون بمدخرات في حساب توفير بفائدة ضئيلة، بينما يحملون ديون بطاقة ائتمان بفائدة مرتفعة في نفس الوقت — لأن “المدخرات” في صندوق ذهني منفصل عن “الدين”. العلاج هو معاملة كل مبلغ إضافي، مهما كان مصدره، بنفس القاعدة التي تطبقها على راتبك: نسبة ثابتة للادخار قبل أي إنفاق، بلا استثناء لمصدر المال. من يبدأ للتو في بناء عادات مالية، فكرة تقسيم أي مبلغ يصله — راتباً كان أو مكافأة — بنفس النسب الثابتة موجودة بالتفصيل في دليل الادخار من راتب صغير.
حين تخاف من فتح التطبيق البنكي
هذا هو الخطأ الذي أعترف أنني أعاني منه شخصياً أكثر من غيره. في فترة معينة من حياتي المهنية، تعمّدت عدم فتح تطبيق البنك لأكثر من أسبوعين متتاليين، لأنني كنت أعرف أن الرقم لن يعجبني. المشكلة أن تجاهل الرقم لا يغيّره — بل يمنعك من التصرف بينما يزداد سوءاً بصمت.
يسمي علم النفس المالي هذا “أثر النعامة”، وهي ظاهرة وثّقتها أبحاث جامعة كارنيغي ميلون حول سلوك المستثمرين: تجنب أي معلومة قد تسبب قلقاً، حتى لو كانت هذه المعلومة بالضبط ما تحتاجه لاتخاذ قرار صائب. الشخص الذي لا يفتح كشف حسابه لن يلاحظ اشتراكاً منسياً يُخصم شهرياً، ولن يعرف أنه اقترب من حد بطاقته الائتمانية إلا بعد رسوم تجاوز مؤلمة. الحل هنا ليس “قوة إرادة” بل موعد ثابت غير قابل للتفاوض: كل يوم أحد الساعة العاشرة صباحاً، خمس دقائق فقط لمراجعة الحساب — لا أكثر ولا أقل — لتفكيك القلق من كونه حدثاً كبيراً إلى مجرد روتين عابر. من لا يملك حتى مبلغاً بسيطاً يواجه به مفاجأة مالية، فإن غياب صندوق الطوارئ هو غالباً السبب الحقيقي وراء الخوف من فتح التطبيق أصلاً — لأن العقل يتجنب رؤية مشكلة لا يملك حلاً جاهزاً لها.
ألم الدفع الذي تخدّره البطاقة
ادفع 200 ر.س نقداً وستشعر بشيء يشبه ألماً خفيفاً في لحظة تسليم الأوراق. ادفع نفس المبلغ بلمسة بطاقة، وستكاد لا تشعر بشيء. هذا ليس خيالاً — هو ظاهرة موثقة تسمى “ألم الدفع”، وكلما قلّ الاحتكاك الجسدي في عملية الدفع، قلّ الألم النفسي المصاحب لها، وزاد إنفاقنا دون أن نلاحظ. الدفع اللاتلامسي والمحافظ الرقمية صمّمت أصلاً لتقليل هذا الاحتكاك — وهذا ممتاز للتجربة، وخطير على الميزانية.
إذا كنت قد لاحظت أنك تنفق أكثر حين تدفع بالبطاقة مقارنة بالكاش، فهذا ليس شعوراً، بل نمط مدروس بالتفصيل في مقالنا عن لماذا ننفق أكثر عند استخدام البطاقة مقارنة بالكاش، ولن نكرر الفكرة هنا. يكفي أن تعرف حلاً عملياً واحداً: خصص ميزانية “المصروف الشخصي” الشهرية (المقاهي، الوجبات الخارجية، المشتريات الصغيرة) نقداً في مظروف منفصل. حين ينتهي المظروف، ينتهي الإنفاق في هذه الفئة، بلا نقاش مع النفس.
انتظار “البداية الجديدة” لتصلح وضعك المالي
“بعد رمضان بأبدأ أدخر.” “أول السنة الجاية بلتزم بميزانية.” هذه الجمل مريحة لأنها تسمح لنا بتأجيل الانضباط إلى نسخة مستقبلية من أنفسنا نتخيلها أكثر التزاماً من نسختنا الحالية — بينما الحقيقة أن النسخة المستقبلية ستواجه نفس الإغراءات ونفس الأعذار بالضبط. ربط التغيير المالي بتاريخ رمزي يمنحه هالة من الجدية الزائفة، بينما التغيير الحقيقي يبدأ بخطوة صغيرة اليوم، لا بحفلة بداية كبيرة لاحقاً.
الفرق بين شخص أنقذ وضعه المالي وآخر ما زال ينتظر “اللحظة المناسبة” غالباً ليس الظروف، بل أن الأول حوّل نية إلى تحويل بنكي فعلي بمبلغ صغير هذا الأسبوع، بينما الثاني ما زال يخطط لبداية مثالية لن تأتي أبداً. إن كنت تقرأ هذا اليوم، افتح تطبيق بنكك الآن وحوّل أي مبلغ، مهما كان صغيراً، إلى حساب توفير منفصل. ليس غداً، وليس أول الشهر.
قائمة سريعة للمراجعة الذاتية: أي الأخطاء المالية النفسية تنطبق عليك؟
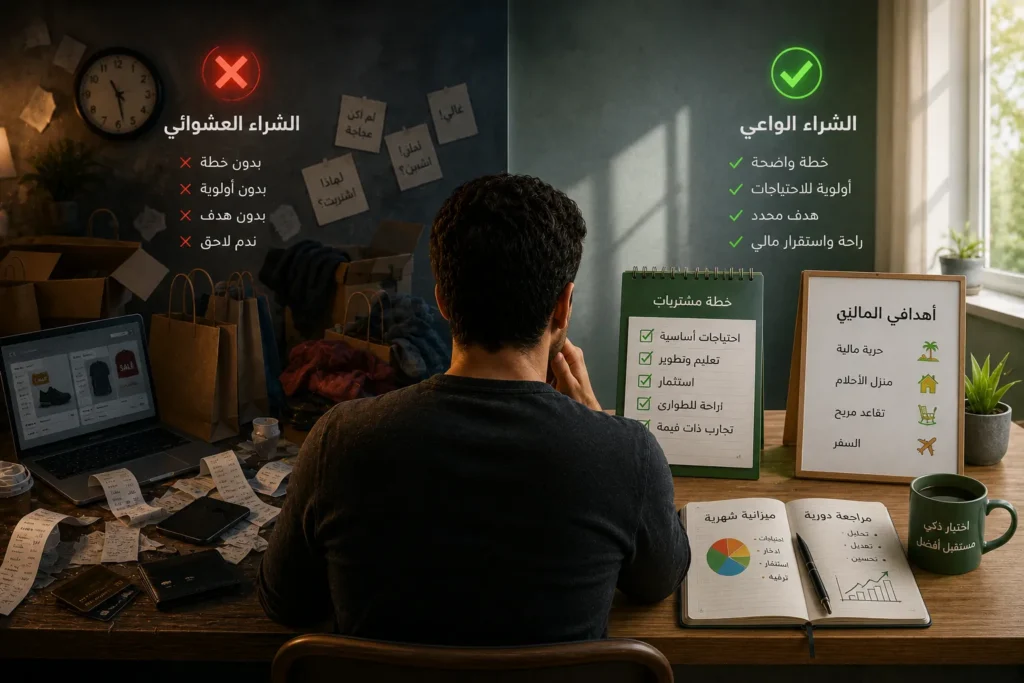
قبل أن تكمل، توقف لحظة وكن صادقاً مع نفسك: من بين الأنماط العشرة أعلاه، أيّها تعرف نفسك فيه بوضوح، لا نظرياً بل في معاملة أو قرار حدث فعلاً خلال الشهرين الماضيين؟ معظم الناس يتعرفون على اثنين أو ثلاثة أنماط بدقة مزعجة إلى حد ما — وهذا بالضبط الهدف من هذا التمرين، لا الشعور بالذنب، بل تحديد نقطة البداية. إذا لم يخطر ببالك أي نمط، أعد قراءة قسم “التسوق كعلاج” و”أثر النعامة” مرة أخرى؛ هذان الاثنان يختبئان أكثر من غيرهما لأنهما لا يشبهان “أخطاء” في لحظتهما.
الأسئلة الشائعة
هل هذه الأخطاء تحدث لأصحاب الدخل المرتفع أيضاً؟
نعم، وغالباً بأرقام أكبر لا تتناسب طردياً مع الدخل. أثر الامتلاك والثقة الزائدة في الاستثمار تحديداً يزدادان مع ارتفاع الدخل، لأن الشخص يشعر بثقة أكبر في حكمه المالي كلما ملك أكثر، وهو شعور لا علاقة له بجودة القرار الفعلي.
هل الوعي وحده كافٍ لتجاوز هذه الأخطاء؟
لا، وهذه هي النقطة الأهم في المقال كله. معرفة اسم الخطأ تساعدك على ملاحظته بعد وقوعه، لكنها نادراً ما توقفه في اللحظة نفسها لأن القرار العاطفي أسرع من التفكير الواعي. الحل الفعلي يكمن في تغيير الإعدادات والعادات المحيطة بالقرار، لا في “تذكر” الخطأ كل مرة.
ما الفرق بين خطأ مالي عابر وعادة مالية نفسية متجذرة؟
الخطأ العابر يحدث مرة تحت ظرف استثنائي ولا يتكرر، مثل شراء غير مخطط بسبب مناسبة معينة. العادة المتجذرة تتكرر بنفس المحفز تقريباً — يوم سيئ، إعلان، رؤية مشتريات شخص آخر — لأكثر من ثلاث أو أربع مرات خلال أشهر قليلة. إذا لاحظت نفس المحفز يقودك لنفس القرار مراراً، فأنت أمام نمط، لا حادثة.
من أين أبدأ إذا شعرت أن أكثر من نصف هذه الأخطاء ينطبق عليّ؟
لا تحاول إصلاح الأنماط العشرة دفعة واحدة؛ هذا يؤدي غالباً للتخلي عن المحاولة كلها خلال أسبوعين. اختر النمط الوحيد الأكثر تكلفة مالياً بالنسبة لك تحديداً، وطبّق حله العملي المذكور أعلاه لمدة شهر كامل قبل الانتقال لغيره
خلاصة عملية: هكذا تتعامل مع الأخطاء المالية النفسية بلا إرادة صلبة
الوعي وحده لا يكفي — فيصل الذي اشترى السماعات في تلك الليلة لم يكن يجهل أن القرار عاطفي، بل كان يعرف ذلك تماماً وهو يدخل المتجر. المعرفة لم توقفه، لأن المعركة بين “أعرف الصح” و”أشعر بحاجة الآن” معركة خاسرة سلفاً لصالح الشعور، في كل مرة تقريباً.
ما يعمل فعلياً هو تغيير بيئة القرار نفسها، لا محاولة تقوية إرادتك ضدها: تحويلات تلقائية تحدث قبل أن ترى الراتب، حذف بيانات البطاقة المحفوظة من تطبيقات التسوق لإضافة ثانية تفكير قبل كل عملية شراء، فترة انتظار إجبارية على أي قرار فوق مبلغ معين، وموعد أسبوعي ثابت لمراجعة الحساب بدل الهروب منه. لو كان فيصل قد حذف بيانات بطاقته من تطبيق المتجر مسبقاً، ربما كانت تلك الدقائق الإضافية في كتابة الرقم كافية ليتراجع، ويذهب بدلاً من ذلك لصديق يتحدث معه عن الترقية التي خسرها. المشكلة نادراً ما تكون في الرقم على الشاشة؛ هي في اللحظة التي تسبقه.
| الخطأ النفسي | الآلية النفسية | الحل السريع |
|---|---|---|
| الإنفاق التعويضي | الشراء يمنح راحة عاطفية فورية | قاعدة انتظار 24 ساعة لأي شراء غير ضروري |
| مغالطة التكلفة الغارقة | الخوف من “تضييع” مال دُفع أصلاً | تقييم القرار بصفر اعتبار للماضي |
| التحيز للحاضر | المتعة الآنية أثقل نفسياً من فائدة مستقبلية | تحويل ادخار تلقائي فور استلام الراتب |
| أثر الامتلاك | المِلكية تضخّم القيمة المُتصوَّرة | مقارنة السعر بثلاثة عروض سوق محايدة |
| المقارنة الاجتماعية | الإنفاق لأجل المكانة لا الحاجة | سؤال: هل كنت سأقرر هذا لو لم يرَه أحد؟ |
| الثقة الزائدة في التوقيت | معرفة سطحية تولّد ثقة زائفة | استثمار مبلغ ثابت شهرياً بلا محاولة توقيت |
| المحاسبة العقلية | معاملة “الفلوس الإضافية” بجدية أقل | نفس نسبة الادخار على كل مصدر دخل |
| أثر النعامة | تجنب رؤية رقم مقلق | موعد أسبوعي ثابت وقصير لمراجعة الحساب |
| ألم الدفع المخفف | الدفع اللاتلامسي يقلل الشعور بالخسارة | مصروف شخصي نقدي في مظروف منفصل |
| أثر “البداية الجديدة” | تأجيل الالتزام لتاريخ رمزي مستقبلي | تحويل فعلي صغير اليوم، لا خطة لغد |