كان الهاتف يهتز على طاولة العشاء في شقتهما بدبي، وعمر يعرف قبل أن ينظر إليه ما هو الإشعار: خصم جديد من حساب لين بقيمة 900 درهم لطلبية أثاث لم يذكرها له أحد. لم يقل شيئاً. أكمل الأكل بصمت أطول من المعتاد بقليل، ولين لاحظت الصمت لكنها لم تسأل عنه. لا أحد صرخ، لا أحد اتهم أحداً. لكن شيئاً في الغرفة تغيّر لعشرين دقيقة كاملة، وكلاهما كان يفكر في المبلغ نفسه من زاوية مختلفة تماماً: هو يفكر “لماذا لم تخبرني؟”، وهي تفكر “لماذا يجب أن أخبره أصلاً؟”
هذه هي اللحظة التي يتجنبها معظم الأزواج: ليست شجاراً بالمعنى المعروف، بل توتر صامت يتراكم أسبوعاً بعد أسبوع لأن أحداً لم يفتح الحديث عن المال مع الشريك في الوقت المناسب، فيؤجلانه إلى أن يكبر أكثر مما ينبغي.
لماذا نتجنب هذا الحديث أصلاً
المال ليس أرقاماً فقط بين شريكين، رغم أنه يبدو كذلك على السطح. حين تسأل شريكك “كم أنفقت هذا الشهر؟”، هو لا يسمع سؤالاً عن رقم، بل يسمع أسئلة أعمق: هل تثق بي؟ هل تراقبني؟ هل أنا مسؤول بما يكفي في نظرك؟ من هنا يكتسب أبسط سؤال مالي قدرته على إشعال توتر لا علاقة له فعلياً بالمبلغ.
جزء من هذا يعود إلى “التربية المالية” التي يحملها كل طرف قبل أن يلتقي بالآخر أصلاً. من نشأ في بيت يُحسب فيه كل ريال بصوت مرتفع سيتعامل مع المال بحذر شديد، ومن نشأ في بيت لم يُناقش فيه المال مطلقاً قد يجد الحديث عنه غريباً أو حتى مهيناً. والحقيقة أن معظم الأزواج، وخصوصاً في مجتمعاتنا، لم يخوضوا حديثاً صريحاً عن المال قبل الزواج أصلاً — لا عن الراتب، ولا عن الديون، ولا عن الالتزامات تجاه الأهل. يدخلان الزواج وكل واحد منهما يفترض أن الآخر يفكر بنفس طريقته، ليكتشفا لاحقاً العكس تماماً.
هذا ليس شعوراً عابراً؛ الأبحاث تدعمه بأرقام واضحة. دراسة Dew, Britt & Huston (2012) التي تابعت أكثر من 4,500 زوج وجدت أن الخلافات المالية أقوى منبئ بالطلاق مقارنة بأي نوع آخر من الخلافات الزوجية الشائعة. وفي السياق نفسه، رصدت استطلاعات الجمعية الأمريكية لعلم النفس ضمن سلسلة “Stress in America”، كما نقلتها مجلة Fortune، أن المال يتصدر باستمرار قائمة مصادر التوتر لدى البالغين عاماً بعد عام. بمعنى آخر: تجنب الحديث عن المال مع الشريك لا يُبقي العلاقة آمنة، بل يؤجل فاتورة أكبر.
الوقت والمكان يغيران كل شيء
أي حديث مالي يبدأ في لحظة غضب محكوم عليه بالفشل مسبقاً. إذا كانت المحادثة الوحيدة عن المال في بيتك تحدث بعد أن يرى أحدكما فاتورة غير متوقعة، فأنتما لا تتحدثان عن المال في الحقيقة، بل تتشاجران بمناسبته. والفرق بين الاثنين كبير جداً.
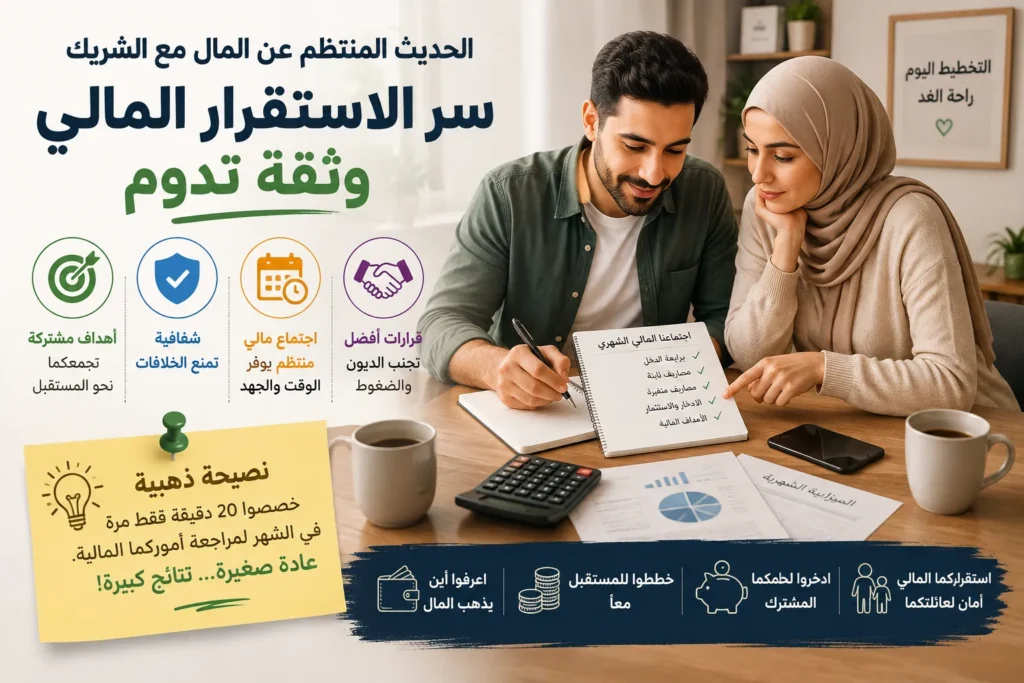
الحل هنا عملي أكثر منه نفسي: موعد ثابت ومتكرر، بعيد تماماً عن أي إنفاق حديث. أول يوم أحد من كل شهر، بعد استلام الراتب بثلاثة أيام مثلاً، لمدة عشرين دقيقة فقط، بلا هاتف على الطاولة. لا تُقيموا اجتماعاً رسمياً مرهقاً؛ اجعلوه روتيناً قصيراً يشبه تنظيف الثلاجة، ممل بما يكفي ليكون غير مخيف. حين يعتاد الطرفان أن الحديث عن المال مع الشريك يحدث بانتظام بغض النظر عما جرى، يفقد الموضوع شحنته العاطفية تدريجياً، ويتحول من حدث استثنائي يُنذر بالخطر إلى مجرد بند في روتين الشهر.
ابدأ بالأرقام لا بالمشاعر (لكن لا تتجاهل المشاعر)
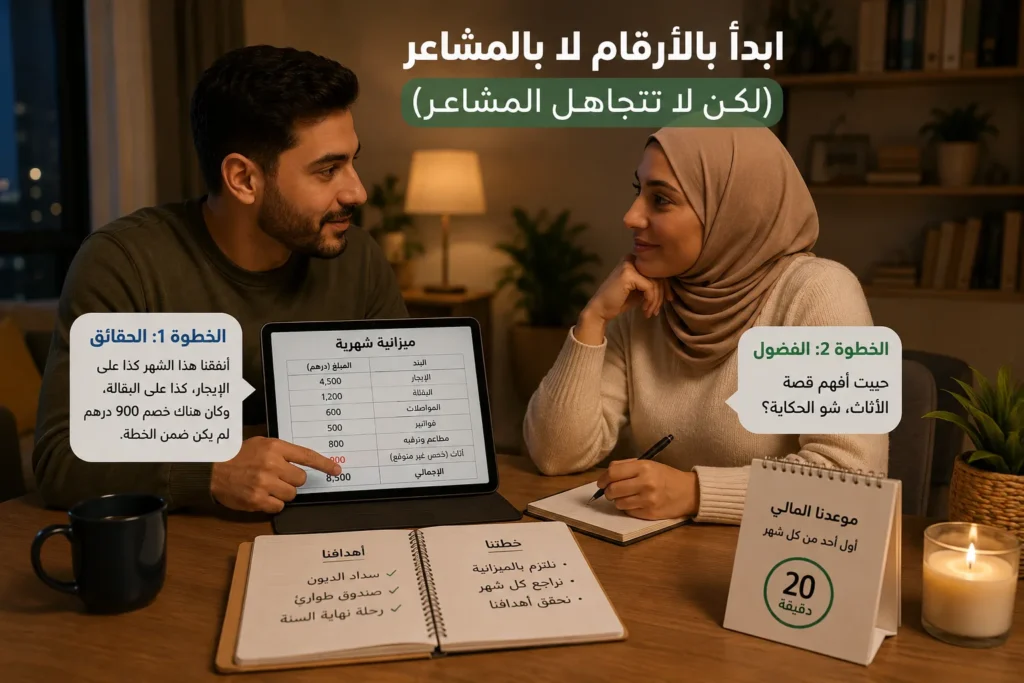
أكبر خطأ يقع فيه الأزواج هو خلط الحقائق بالمشاعر في جملة واحدة: “أنفقت 900 درهم على أثاث ولا أشعر أنك تحترم ميزانيتنا.” هذه الجملة تحمل اتهاماً ورقماً معاً، فيرد الطرف الآخر على الاتهام لا على الرقم، وتتحول محادثة مالية بسيطة إلى دفاع عن الذات.
الطريقة الأنجح تفصل الجزأين في خطوتين منفصلتين تماماً. أولاً، استعراض الحقائق وحدها، بلا تعليق: “أنفقنا هذا الشهر كذا على الإيجار، كذا على البقالة، وكان هناك خصم 900 درهم لم يكن ضمن الخطة.” جملة إخبارية بحتة، يصعب أن يشعر أحد بالهجوم منها. ثانياً، بعد دقيقة صمت لا خلال الأولى: “حبيت أفهم قصة الأثاث، شو الحكاية؟” سؤال فضولي، لا استجواب. ووجود ميزانية شهرية واضحة يجعل الخطوة الأولى أسهل بكثير، لأن الأرقام تكون جاهزة أمامكما بدل أن يحاول كل طرف تذكرها من الذاكرة وحدها.
الشفافية المالية لا تعني فقدان الاستقلالية
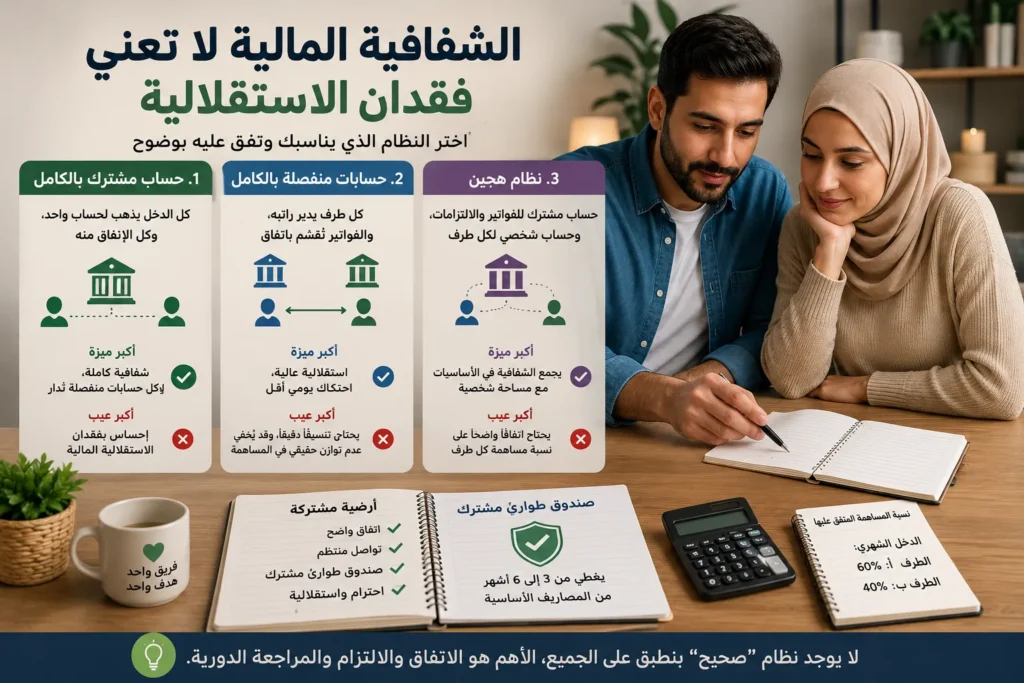
كثيرون يقاومون فكرة الحديث عن المال مع الشريك، لا لأنهم يخفون شيئاً سيئاً، بل لأنهم يخشون فقدان مساحتهم الشخصية. أن يكون لديك مبلغ صغير تنفقه دون تبرير لأحد حاجة نفسية طبيعية عند كثيرين، لا خيانة للشراكة كما قد يظن البعض. القضية إذن ليست في وجود هذه الرغبة، بل في غياب هيكل واضح يستوعبها من الأساس.
توجد ثلاثة أنظمة واقعية، ولا يوجد نظام “صحيح” ينطبق على الجميع، لكل واحد منها كلفته الخاصة:
| النظام | كيف يعمل | أكبر ميزة | أكبر عيب |
|---|---|---|---|
| حساب مشترك بالكامل | كل الدخل يذهب لحساب واحد، وكل الإنفاق منه | شفافية كاملة، لا حسابات منفصلة تُدار | إحساس بفقدان الاستقلالية المالية لدى البعض |
| حسابات منفصلة بالكامل | كل طرف يدير راتبه، والفواتير تُقسّم باتفاق | استقلالية عالية، احتكاك يومي أقل | يحتاج تنسيقاً دقيقاً، وقد يُخفي عدم توازن حقيقي في المساهمة |
| نظام هجين | حساب مشترك للفواتير والالتزامات، وحساب شخصي لكل طرف | يجمع الشفافية في الأساسيات مع مساحة شخصية | يحتاج اتفاقاً واضحاً على نسبة مساهمة كل طرف |
أميل شخصياً إلى الاعتقاد أن الحسابات المنفصلة بالكامل تبدو عادلة على الورق، لكنها في الواقع كثيراً ما تؤجل المحادثة الحقيقية بدل أن تحلها؛ يظن الطرفان أنهما “حلّا” مسألة المال بمجرد الفصل، بينما لم يتفقا بعد على من يدفع ماذا، ولا كيف يتعاملان مع طارئ مشترك. أياً كان النظام الذي تختارانه، صندوق طوارئ مشترك يغطي ثلاثة إلى ستة أشهر من المصاريف الأساسية يبقى أرضية مشتركة تقلل التوتر بغض النظر عن كيفية تقسيم الحسابات اليومية.
حين يكون أحد الطرفين “المُنفق” والآخر “المُدخر”
في كل علاقة تقريباً، يميل أحد الطرفين لإنفاق أكثر بقليل، والآخر لادخار أكثر بقليل. هذا نمطان لهما وظيفة، لا عيب في أحدهما وميزة في الآخر. الشريك “المُنفق” غالباً هو من يدفع الاثنين للاستمتاع بالحياة اليوم، والشريك “المُدخر” هو من يحمي المستقبل من قرار متسرع. المشكلة تبدأ حين يتحول هذا الفرق إلى معركة بدل أن يعمل كنظام رقابة متبادل صحي.
الحل العملي: اتفاق مسبق على سقف إنفاق فردي لا يحتاج نقاشاً — أي مبلغ تحت 300 درهم مثلاً قرار شخصي، وأي مبلغ فوقه يُذكر للطرف الآخر قبل الشراء لا بعده. هذا الاتفاق يمنح الطرف المُنفق مساحة، ويمنح الطرف المُدخر طمأنينة، دون أن يتحول أحدهما إلى “مسؤول موافقات” يراقب الآخر باستمرار. وإذا أردت فهم أنماط الإنفاق العاطفي التي تقف غالباً خلف نمط “المُنفق” تحديداً، يشرح مقال الأخطاء المالية النفسية العشر الأكثر شيوعاً جذور هذا السلوك بتفصيل أكبر.
الأهل والعائلة الممتدة: العنصر الذي لا يُذكر كفاية
هذا هو الجزء الذي تتجاهله معظم النصائح المترجمة عن الإنجليزية، لأنه ببساطة غير موجود في سياقها. عند كثير من الأسر العربية، دعم الوالدين أو الإخوة التزام متوقع، وأحياناً غير معلن أصلاً. المشكلة لا تنشأ عادة من رفض أحد الطرفين لهذا الالتزام، بل من كونه لم يُذكر بوضوح قبل الزواج، فيكتشف أحدهما بعد أشهر أن جزءاً من الدخل يذهب شهرياً لبيت الأهل خارج أي خطة متفق عليها.
تخيل زوجاً يرسل 1,500 ريال شهرياً لوالدته دون أن تعرف زوجته الرقم الدقيق، ليس لأنه يخفيه عمداً، بل لأنه اعتاد هذا الالتزام قبل الزواج ولم يخطر بباله أنه يستحق محادثة منفصلة. حين تكتشف الزوجة الرقم صدفة من محادثة عائلية، لا يكون غضبها عن المبلغ بحد ذاته، بل عن شعورها بأنها آخر من يعرف تفاصيل ميزانية بيتها. الحل هنا ليس التوقف عن دعم الأهل، بل إدراج هذا البند كسطر واضح ومتفق عليه في الميزانية الشهرية، مثله مثل الإيجار تماماً — التزام معترف به، لا سراً يُكتشف صدفة.
الأفضل أن تُطرح هذه المحادثة قبل الزواج مباشرة، لكنها تستحق أن تُفتح في أي وقت لاحق أيضاً؛ فالوقت المتأخر أفضل من الصمت المستمر. والأزواج الذين يدخلون هذه المرحلة بدخل محدود أو بفارق كبير بين راتبيهما يستفيدون إضافياً من مراجعة أفكار عملية حول الادخار من راتب صغير، لأن توزيع الالتزامات العائلية على ميزانية ضيقة يحتاج تخطيطاً أدق من ميزانية مرنة.
سكربت عملي لبدء المحادثة اليوم
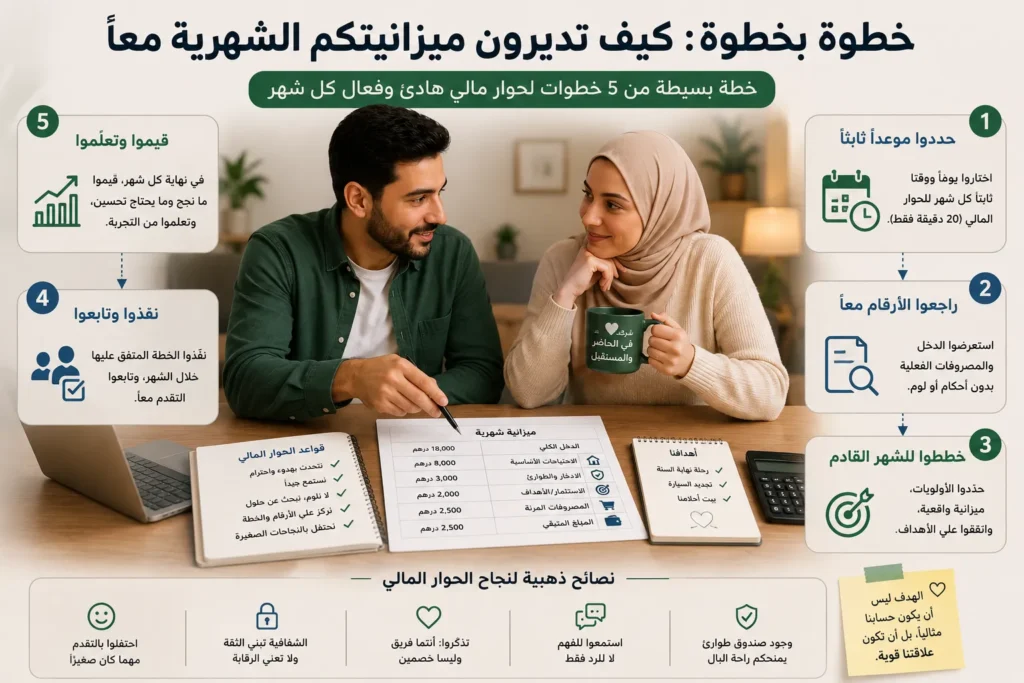
إذا كنت تقرأ هذا المقال لأنك تعرف أن بينك وبين شريكك حديثاً مالياً مؤجلاً منذ وقت طويل، إليك جملة يمكنك قولها الليلة حرفياً، لا نصيحة عامة عن “التواصل”:
“حابب/حابة أخصص وقت بسيط كل شهر نراجع فيه مصاريفنا مع بعض، مو عشان في مشكلة، بس عشان نكون على نفس الصفحة قبل ما تصير مفاجآت. تناسبك بعد صلاة العصر يوم الأحد الجاي؟”
هذه الجملة تعمل لثلاثة أسباب محددة. أولاً، تنفي وجود أزمة صراحة، فلا يدخل الطرف الآخر بموقف دفاعي. ثانياً، تقترح موعداً محدداً بدل عبارة “لازم نتكلم” المفتوحة التي تبدو كإنذار. ثالثاً، تصيغ الهدف كوقاية، لا كمحاسبة: “قبل ما تصير مفاجآت” تختلف تماماً عن “عشان أعرف وين رايح فلوسك”.
لو كان الفرق بينكما في الدخل كبيراً، أضف جملة تالية بعد الموعد الأول مباشرة: “خلينا نتفق على طريقة تقسيم عادلة مو بالضرورة نص بنص.” هذا يفتح الباب لنقاش حول القرض العقاري المشترك أو الديون التي قد يجلبها أحد الطرفين للعلاقة، وهو موضوع يستحق فهماً واضحاً للفرق بين الدَّين الجيد والدَّين السيئ قبل أن يصبح جزءاً من التزامات مشتركة بينكما. وإذا كنتما تفكران لاحقاً في قرار مالي كبير مثل تمويل عقاري، فمراجعة التقرير الائتماني لكليكما عبر جهة موثوقة مثل سمة خطوة تستحق أن تسبق أي التزام مشترك بهذا الحجم.
علامات تدل أن الأمر أصبح خلافاً متكرراً يحتاج طرفاً ثالثاً
معظم التوترات المالية بين الشريكين تُحل بموعد ثابت وسكربت واضح، لكن ليس جميعها. إذا كانت نفس المحادثة تتكرر بنفس الحدة كل شهر دون أي تقدم، أو إذا اكتشف أحدكما إخفاءً متعمداً ومتكرراً لديون أو مشتريات — نمطاً لا خطأً عرضياً — فهذا مؤشر على أن المشكلة تجاوزت التنظيم إلى الثقة نفسها.
هذا أكثر شيوعاً مما يبدو: استطلاع AICPA بالتعاون مع Harris Poll وجد أن “الخيانة المالية” — إخفاء الإنفاق أو الديون عن الشريك — قادرة على إنهاء نحو اثنتين من كل خمس علاقات. وهنا يصبح من المعقول تماماً اللجوء إلى مستشار مالي مستقل يراجع الأرقام مع الطرفين بحياد، أو إلى مختص علاقات إن كانت الأنماط أعمق من مجرد المال. هذا ليس اعترافاً بالفشل، بل تعامل مع مشكلة معقدة بالطريقة نفسها التي تتعامل بها مع أي مشكلة تقنية تحتاج متخصصاً.
الأسئلة الشائعة
هل يجب أن يعرف كل طرف راتب الآخر بالتفصيل؟
معرفة الرقم التقريبي ضرورية لأي تخطيط مالي مشترك واقعي، لكن “التفصيل الكامل” لكل عملية شرائية ليس شرطاً في كل الأنظمة. في النظام الهجين مثلاً، يكفي أن يعرف الطرفان الدخل الإجمالي ونسبة المساهمة في الالتزامات المشتركة، مع ترك مساحة شخصية لا تحتاج تبريراً تفصيلياً.
متى يجب فتح حساب بنكي مشترك؟
لا يوجد توقيت واحد صحيح، لكن أغلب الأزواج يجدونه مفيداً بمجرد ظهور التزامات ثابتة — إيجار أو قسط سكن أو مصاريف أطفال. المهم ليس توقيت فتح الحساب بقدر وضوح الاتفاق على من يودع كم فيه شهرياً، وماذا يحدث إن تغيّر دخل أحد الطرفين.
كيف نتعامل مع فرق كبير في الدخل بين الطرفين؟
التقسيم بالتساوي (50/50) ليس دائماً الأعدل حين يكون الفارق كبيراً؛ التقسيم النسبي حسب الدخل غالباً أكثر واقعية، بحيث يساهم كل طرف بنسبة متساوية من دخله لا بمبلغ متساوٍ. المهم أن يكون هذا قراراً متفقاً عليه صراحة، لا افتراضاً ضمنياً من أحد الطرفين.
ماذا لو رفض شريكي الحديث عن المال أساساً؟
ابدأ بمحادثة أصغر بكثير مما تتخيل — لا “خطة مالية شاملة”، بل سؤال واحد بسيط وغير مهدد، مثل السكربت المقترح أعلاه. الرفض المتكرر لأي حديث عن المال مع الشريك، حتى الصغير منه على مدى أشهر، إشارة تستحق تناولها بهدوء، وربما بمساعدة طرف ثالث محايد إن استمر لفترة طويلة دون أي انفتاح.
خلاصة عملية: اجعل الحديث عن المال روتيناً لا طوارئ
المحادثات المالية التي تنجح ليست تلك التي تحدث في أزمة، بل تلك التي تحدث بانتظام حين لا توجد أزمة أصلاً. لو كان عمر ولين قد اعتادا موعداً شهرياً ثابتاً لمراجعة مصاريفهما قبل تلك الليلة، لما كان إشعار الـ900 درهم سبباً لعشرين دقيقة من الصمت الثقيل؛ لكان مجرد سطر عابر في محادثة اعتيادية بينهما.
الحديث عن المال مع الشريك لا يحتاج بلاغة ولا خبرة نفسية. يحتاج موعداً متكرراً، وفصلاً بسيطاً بين الحقائق والمشاعر، ووضوحاً في التزامات لا تُذكر عادة كالدعم العائلي. ابدأ بموعد واحد هذا الأسبوع، لا بخطة مثالية لعام كامل.