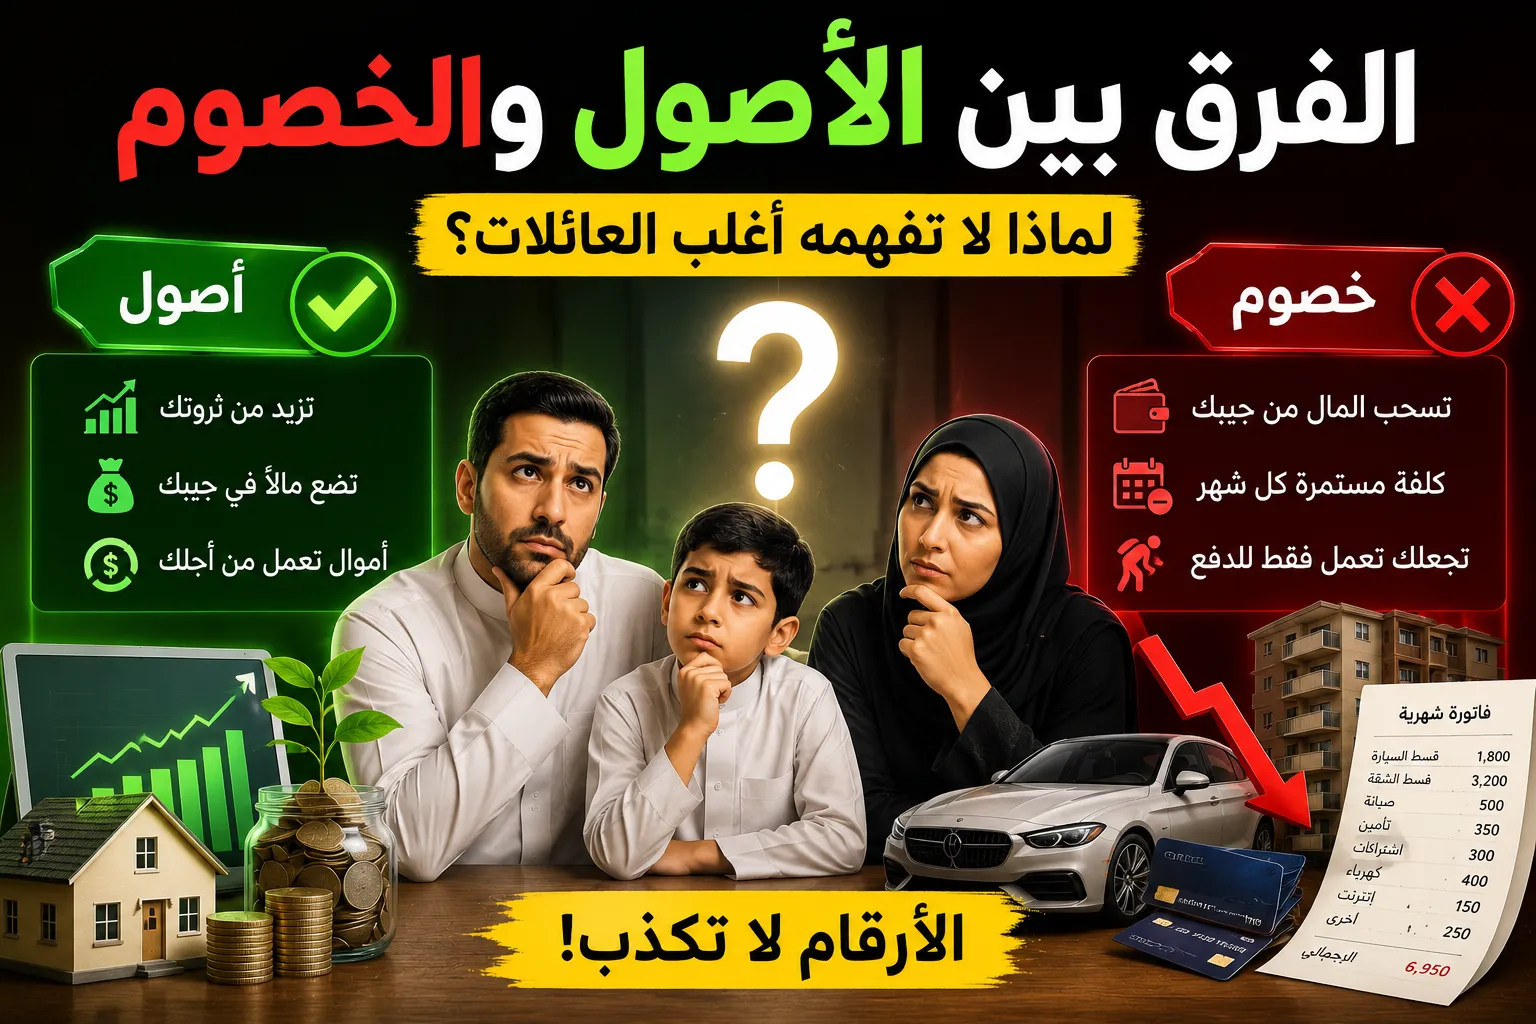
سيارة موديل حديث أمام البيت. شقة اشتُريت قبل ثلاث سنوات “لوجه الأولاد”. رحلة سنوية تتحدث عنها العائلة الكبيرة في كل تجمع. من الخارج، عائلة وصلت. اسأل أي قريب: “هل فلان وضعه المالي مستقر؟” والجواب جاهز: نعم، ما شاء الله عليه. لكن الفرق بين الأصول والخصوم هو بالضبط ما يفصل هذا الانطباع عن الحقيقة، وهو خلط تقع فيه أغلب عائلاتنا دون أن تنتبه.
افتح كشف حسابه فعلاً، وستجد صورة أخرى. قسط السيارة 1800 ريال. قسط الشقة 3200 ريال. اشتراكات لا يتذكر نصفها 350 ريال. آخر الشهر لا يتبقى شيء، وأحياناً يقترض من البطاقة ليكمل. الدخل ليس المشكلة — دخله جيد فعلاً. المشكلة أن كل ما يملكه يسحب منه مالاً بدل أن يضيف له، وهو يحسبه ثروة لأنه يبدو كذلك من الخارج فقط.
هذه قصة متكررة في آلاف البيوت، والسبب بسيط: نحن نخلط بين ما “يملكه الإنسان” وما “يجعله فعلاً أغنى”.
الفرق بين الأصول والخصوم: التعريف الحقيقي لا تعريف الكتب المدرسية
في كتب المحاسبة، الأصل شيء له قيمة اقتصادية يملكها الشخص، والخصم التزام مالي مستحق على الغير. هذا التعريف — الذي تشرحه Investopedia بتفصيل جيد — يقوم على الملكية والقيمة الدفترية، بينما الخصم في المحاسبة المالية يقوم على الالتزام تجاه طرف آخر، بغض النظر عن أثره اليومي على جيبك. هذا صحيح تماماً من الناحية النظرية، لكنه لا يفسر لماذا تشعر عائلة بالفقر رغم أنها “تملك” أشياء كثيرة.
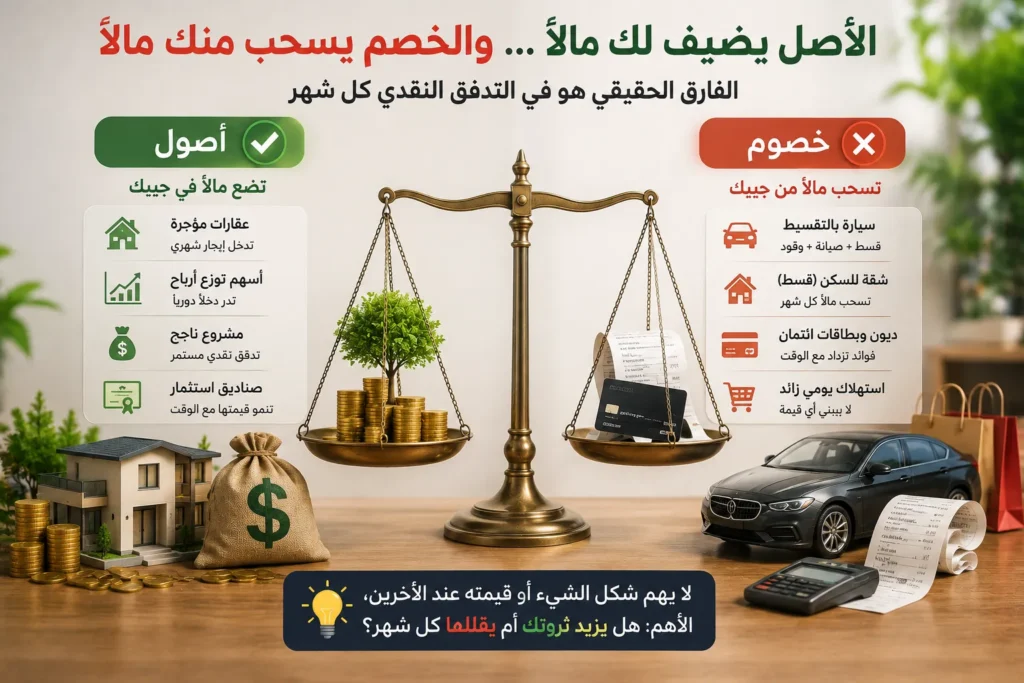
هناك طريقة أبسط، انتشرت بفضل كتاب روبرت كيوساكي “الأب الغني والأب الفقير”، تنظر للموضوع من زاوية التدفق النقدي لا الملكية: الأصل شيء يضع مالاً في جيبك بانتظام، أو تزداد قيمته دون أن يكلفك شيئاً مستمراً. الخصم شيء يسحب مالاً من جيبك كل شهر، مهما كان شكله أو مظهره.
هذه الزاوية ليست بديلاً عن التعريف المحاسبي الرسمي، ولا ادّعاءً بأنها أدق منه علمياً؛ هي فقط أكثر فائدة لعائلة تدير ميزانية بيت لا ميزانية شركة، وهي ما سنعتمد عليه في بقية هذا المقال.
لماذا نخطئ في تصنيف ما نملك تحديداً في مجتمعاتنا
المشكلة ليست نقص المعلومة. أي شخص يمكنه أن يقرأ تعريف الأصل والخصم في خمس دقائق. المشكلة أعمق من ذلك: نصنّف ممتلكاتنا حسب ما تقوله عنا اجتماعياً، لا حسب ما تفعله بحسابنا البنكي.
السيارة مثال واضح على هذا. في كثير من عائلاتنا هي بطاقة تعريف اجتماعية قبل أن تكون وسيلة تنقل. شاب يتقدم لخطبة فتاة وسيارته موديل قديم يواجه أسئلة لن يواجهها زميله صاحب السيارة الحديثة المُقسّطة، حتى لو كان راتب الأول أعلى فعلياً. هذه الضغوط تدفع عائلات لشراء سيارات تفوق قدرتها الحقيقية، ثم تتحدث عن “امتلاك سيارة” وكأنه إنجاز، بينما هو عملياً خصم شهري ثابت لأربع أو خمس سنوات.
شقة “لوجه العائلة” قصة شبيهة. كثير من الشباب يشترون شقة بالتقسيط قبل الاستقرار المالي، لأن الزواج بلا شقة مملوكة يُنظر إليه أحياناً كنقص، حتى لو كان الإيجار في تلك المرحلة أرخص وأكثر مرونة. النتيجة أسرة “تملك” شقة على الورق، وتدفع قسطاً وصيانة ورسوماً شهرية تفوق ما كانت ستدفعه إيجاراً، بلا احتياطي طوارئ حقيقي — وهذا بالضبط ما يظهر بوضوح عند مراجعة الميزانية الشهرية للعائلة بنداً بنداً.
الذهب حالة مختلفة تماماً، وأكثر تعقيداً مما نظن. تقليدياً يُعتبر ادخاراً، خاصة في المناسبات والأعراس، ولهذا منطق تاريخي فعلاً لأنه يحافظ على قيمته نسبياً مع التضخم. لكنه لا يضع مالاً في جيبك شهرياً، ولا يُدر عائداً دورياً. إذا كان مُجوهراً بتصميم وتُدفع عليه مصنعية عالية، فجزء كبير من قيمته يذوب فوراً عند إعادة بيعه. سبيكة الذهب الاستثمارية تختلف جوهرياً عن الذهب كمجوهرات للزينة، وهذا فرق تتجاهله أسر كثيرة تماماً.
المشترك بين الثلاثة أن كل واحد منها يبدو نجاحاً في نظر المجتمع، بينما تأثيره الفعلي على التدفق النقدي مختلف تماماً من حالة لأخرى. هذا الخلط بين المظهر الاجتماعي والأرقام الحقيقية هو جوهر الفرق بين الأصول والخصوم الذي تعيشه عائلاتنا كل يوم دون أن تسمّيه.
اختبار بسيط: هل هذا الشيء أصل أم خصم فعلاً؟
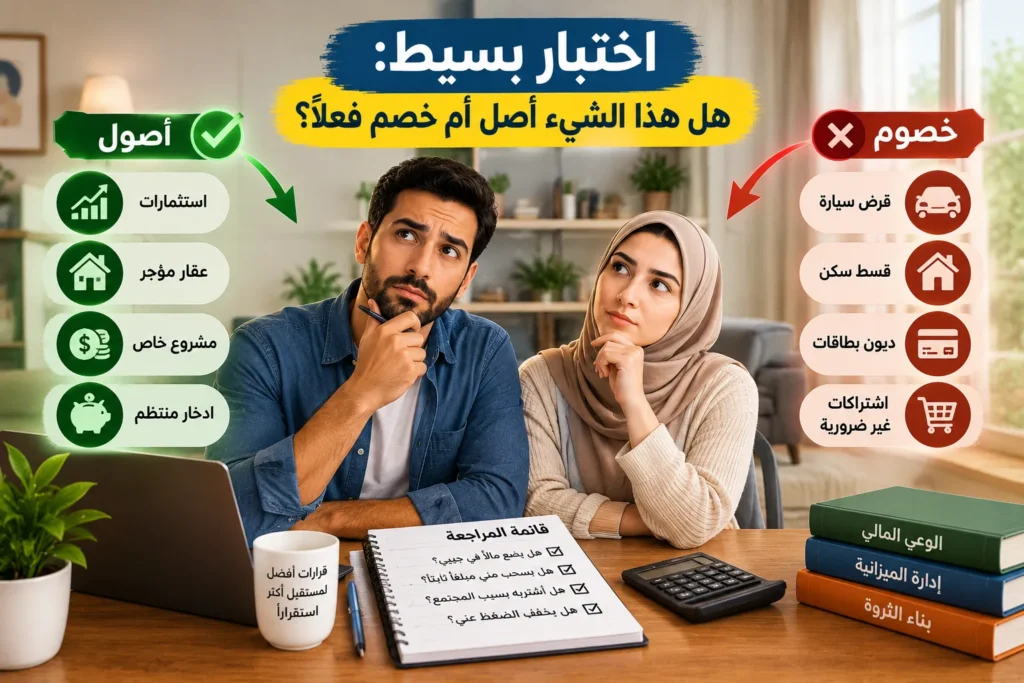
قبل شراء أي شيء كبير، أو حتى وأنت تراجع ما تملكه الآن، اطرح على نفسك أربعة أسئلة بصدق:
- هل يضع مالاً في حسابي كل شهر، أو تزداد قيمته دون أن يكلفني شيئاً؟
- هل يسحب مني مبلغاً ثابتاً شهرياً — قسط، صيانة، اشتراك، رسوم؟
- لو اختفت الحاجة الاجتماعية لإظهاره، لو لم يره أحد أبداً، هل كنت سأشتريه بنفس الطريقة؟
- إذا توقفت عن العمل غداً، هل هذا الشيء يخفف الضغط عني أم يزيده؟
إجابة “نعم” على الأول و”لا” على الثاني تعني أصلاً حقيقياً بالمعنى العملي. العكس يعني خصماً، مهما كان جميلاً أو مرموقاً. والسؤال الثالث هو الذي يكشف أغلب “الأصول الوهمية”، لأنه يفصل القرار المالي عن القرار الاجتماعي.
أمثلة حقيقية من الحياة اليومية
لنطبّق هذا الاختبار على أشياء موجودة في بيت كل عائلة تقريباً.
السيارة بالتقسيط: قسط شهري 1500 ريال لخمس سنوات، بخلاف صيانة وتأمين ووقود قد يضيف 600 ريال أخرى. مجموع يفوق 2000 ريال شهرياً دون أن يعيد شيئاً، وقيمة السيارة تنخفض سنة بعد أخرى. خصم بامتياز، حتى بعد انتهاء الأقساط، لأن التكلفة التشغيلية مستمرة.
شقة مؤجَّرة مقابل شقة السكن: شقة تؤجرها لغيرك وتُدخل 2500 ريال شهرياً بعد خصم تكاليف الصيانة أصل واضح. أما الشقة التي تسكن فيها فمختلفة تماماً: لا تضع مالاً في جيبك، بل غالباً تسحب منه قسطاً ورسوماً. هذا لا يعني أنها بلا قيمة — قيمتها موجودة وقد ترتفع مع الوقت، وتمنحك استقراراً سكنياً لا يُقدَّر بثمن. لكن من زاوية التدفق النقدي الشهري وحده، هي أقرب إلى الحياد منها إلى الأصل، وهذا فرق يستحق أن تعرفه بدل أن تحسبها ثروة سائلة جاهزة عند الحاجة.
الذهب: سبيكة بقيمة 10,000 ريال محفوظة كادخار، بمصنعية منخفضة، تحافظ على قيمتها نسبياً مع التضخم — أقرب لأصل محافظ، وإن لم تُدر دخلاً دورياً. طقم مجوهرات بنفس القيمة، بمصنعية 30%، يفقد جزءاً كبيراً من قيمته فوراً عند الشراء، وغالباً لن يُباع أصلاً لأنه “للزينة”، فوظيفته اجتماعية أكثر منها مالية.
صندوق استثماري صغير: 5000 ريال موزعة في صندوق مؤشرات منخفض التكلفة، بعائد سنوي متوقع بين 6 و8 بالمئة. لا يُشعرك بالفخر أمام الأهل في عرس، لكنه أصل حقيقي: ينمو دون تدخل يومي، ويمكن أن يتحول لاحقاً إلى دخل فعلي إذا كبر حجمه، وهذا ما يشرحه دليل الادخار مقابل الاستثمار بتفصيل أكبر.
اشتراكات لا تُستخدم: خمس أو ست خدمات رقمية بقيمة إجمالية 250-400 ريال شهرياً، لا يستخدم نصفها أحد. خصم صغير لكنه متكرر وغير مرئي، لأنه لا “يبدو” كدين، بينما هو استنزاف شهري ثابت مثل قسط بنكي صغير.
| الشيء | يضع مالاً في جيبك؟ | يسحب مالاً من جيبك؟ | التصنيف الفعلي |
|---|---|---|---|
| سيارة بالتقسيط | لا | نعم | خصم |
| شقة مؤجرة لغيرك | نعم | نادراً | أصل |
| الشقة التي تسكن فيها | لا | غالباً | حياد، بقيمة طويلة المدى |
| سبيكة ذهب استثمارية | لا، لكن تحفظ القيمة | لا | أصل محافظ |
| مجوهرات ذهب للزينة | لا | لا، لكن خسارة عند الشراء | استهلاكي بقيمة متبقية |
| صندوق استثماري | نعم، على المدى الطويل | لا | أصل |
| اشتراكات غير مستخدمة | لا | نعم | خصم صغير متكرر |
هذا الجدول وحده يلخص الفرق بين الأصول والخصوم: الملكية شيء، والأثر المالي الفعلي شيء آخر تماماً.
لماذا هذا الفهم الخاطئ يكلف العائلات أكثر مما نظن
حين تحسب سيارتك وشقتك المُقسّطة ثروة، أنت لا ترتكب خطأً لغوياً، بل تبني قراراتك القادمة على أساس خاطئ بالكامل. عائلة تشعر أنها غنية على الورق بسبب ممتلكات مقسّطة، غالباً تستمر في الاقتراض لشراء المزيد من رموز النجاح، بينما تتجاهل بناء احتياطي طوارئ أو استثمار صغير لأنها لا تشعر بالحاجة إليه.
هذا ليس تخميناً؛ تقرير صندوق النقد الدولي الأخير عن القطاع المالي السعودي يشير إلى أن سقف نسبة أعباء الدين إلى الدخل (DSTI) يصل إلى 65% في بعض قروض التمويل العقاري المدعوم، وأن شريحة معتبرة من المقترضين تتجاوز فعلياً نسبة 50-60% من دخلها في سداد الأقساط الشهرية وحدها. هذا الرقم يعكس حجم الالتزامات التي تثقل كاهل أسر كثيرة دون أن تتحول يوماً إلى أصول تُدر عليها شيئاً. هذا ما يُسمى أحياناً الثراء الورقي: دخل جيد، ممتلكات كثيرة، لا شيء منها يُدر مالاً، وكل شهر يبدأ من الصفر تقريباً.
الفرق بين هذه العائلة وأخرى بنفس الدخل، لكنها فهمت التصنيف الصحيح، ليس في الراتب، بل في قرارات متراكمة عبر سنوات: أي دين يُبنى على أصل يُدر دخلاً هو دين “جيد”، وأي دين يموّل استهلاكاً يفقد قيمته هو دين “سيء”، وهذا التمييز مشروح بتفصيل أكبر في دليل الديون الجيدة والديون السيئة. العائلة التي لا تفهم هذا الفرق تراكم خصوماً وتظنها أصولاً، حتى تكتشف بعد عشر سنوات من العمل الجاد أنها في نفس النقطة التي بدأت منها تقريباً.
أعترف بشيء شخصي هنا. لسنوات كنت أحسب سيارتي الأولى “استثماراً” لأن سعرها ارتفع قليلاً بسبب ندرة موديل معين في السوق. كنت أفتخر بها في كل جلسة عائلية باعتبارها صفقة ذكية. الحقيقة أنني كنت أدفع عليها تأميناً وصيانة ووقوداً يفوق أي ارتفاع طفيف في سعرها، وكنت ببساطة أخلط بين ندرة لحظية في السوق وكونها أصلاً فعلياً. تعلمت هذا الفرق متأخراً، وأتمنى لو تعلمته أبكر بسنوات.
كيف تبدأ ببناء أصول حقيقية دون تغييرات جذرية
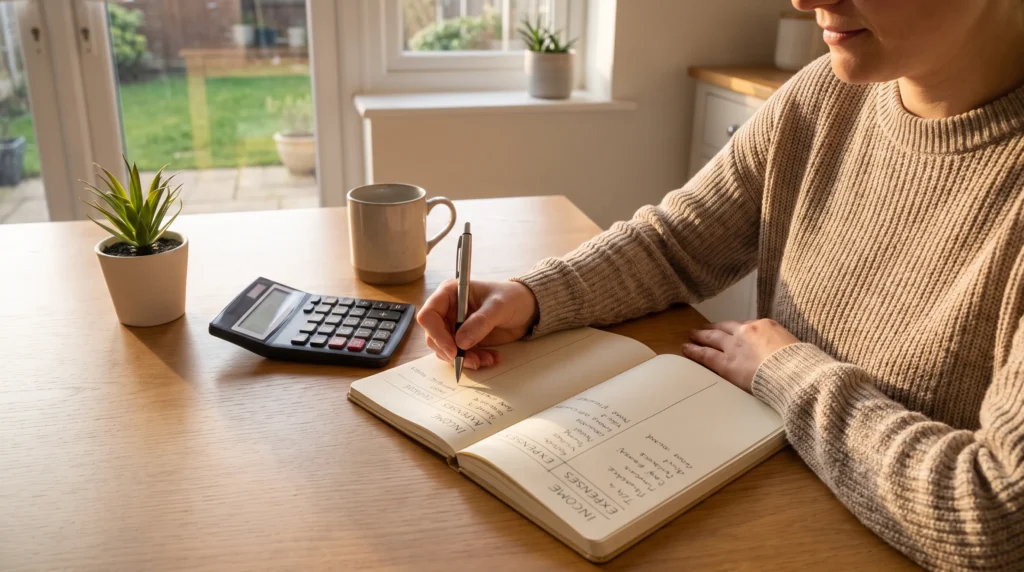
بناء أصول حقيقية لا يتطلب قفزة كبيرة ولا دخلاً استثنائياً. يبدأ بخطوات صغيرة، في الاتجاه الصحيح.
الخطوة الأولى احتياطي الطوارئ. مبلغ صغير، حتى لو غطّى شهراً واحداً فقط من المصاريف الأساسية في البداية، يُعتبر أصلاً حقيقياً لأنه يحميك من الاقتراض عند أي طارئ، وهذا وحده يمنع تراكم خصوم جديدة. إذا لم تبدأ بعد، دليل بناء صندوق الطوارئ يشرح كيف تحدد المبلغ المناسب وتبدأ فيه فعلياً.
الخطوة الثانية، توقف عن انتظار “الدخل الكبير” لتبدأ الاستثمار. حتى مبلغ صغير موضوع بانتظام شهرياً يستفيد من مفعول الفائدة المركبة على المدى الطويل. إذا كان دخلك محدوداً، هذا لا يلغي الفكرة بل يجعلها أكثر إلحاحاً، وهو ما تجده بخطوات عملية في مقال الادخار براتب محدود.
الخطوة الثالثة، وغالباً الأسرع أثراً، راجع خصومك الصغيرة المتكررة — الاشتراكات، الرسوم البنكية، الالتزامات الشهرية التي لا تتذكر سببها — وأوقف ما لا يستحق. تحويل 300 ريال شهرياً من تسريب صامت إلى استثمار منتظم يُحدث فرقاً حقيقياً خلال سنوات قليلة فقط.
أسئلة شائعة
هل البيت الذي أسكن فيه أصل أم خصم؟
من ناحية التدفق النقدي الشهري، هو أقرب إلى الحياد أو الخصم لأنه لا يضع مالاً في جيبك بانتظام، بل غالباً يسحب منه قسطاً وصيانة. لكن له قيمة حقيقية طويلة المدى واستقراراً معيشياً لا يُقاس بالأرقام وحدها، فالفرق بين الأصول والخصوم هنا مسألة فهم لطبيعة مزدوجة أكثر منه تصنيفاً حاسماً.
هل الذهب يُعتبر أصلاً حقيقياً؟
يعتمد على شكله. سبيكة استثمارية بمصنعية منخفضة أقرب لأصل محافظ يحفظ القيمة. مجوهرات بمصنعية عالية تُشترى للزينة تفقد جزءاً من قيمتها فور الشراء، ووظيفتها اجتماعية أكثر منها استثمارية.
هل السيارة يمكن أن تكون أصلاً في أي حالة؟
نعم، إذا استُخدمت فعلياً لتوليد دخل، مثل سيارة أجرة إلكترونية أو توصيل، بحيث تُدر مالاً يفوق تكلفتها التشغيلية. أما السيارة الشخصية للاستخدام اليومي فهي خصم في الغالبية العظمى من الحالات.
كيف أعرف أصولي وخصومي الحالية بسرعة؟
اكتب قائمة بكل ما تملك، وأمام كل بند اسأل: هل يضع مالاً في جيبي شهرياً أم يسحب منه؟ راجع أيضاً ميزانيتك الشهرية الكاملة لترى مصادر التسريب الصغيرة خطوة بخطوة.
خلاصة عملية: سؤال واحد قبل أي قرار كبير
عد إلى العائلة التي بدأنا بها المقال: السيارة الحديثة، الشقة الجديدة، الرحلة السنوية. مشكلتهم لم تكن الفشل المالي، بل أنهم لم يسألوا السؤال الصحيح قبل كل قرار كبير. في المرة القادمة التي تفكر فيها بشراء شيء ذي قيمة — سيارة، شقة، حتى قطعة ذهب — اسأل نفسك سؤالاً واحداً: هل هذا سيضع مالاً في جيبي، أم سيسحب منه؟ الإجابة الصادقة على هذا السؤال، وحدها، قادرة على تغيير مسار عائلة كاملة خلال سنوات قليلة، حتى بدون أي زيادة في الراتب.
فهم الفرق بين الأصول والخصوم لا يبدأ من دفتر محاسبة، بل من سؤال تطرحه على نفسك في المرة القادمة التي تقف فيها أمام واجهة معرض سيارات.