معي 4,700 ريال تأتيني كل شهر من توزيعات أرباح صندوق استثماري اشتركت فيه قبل سنتين، هذا ما كتبه لنا أحد القراء من الرياض الأسبوع الماضي، ثم أضاف سؤالًا لم يكن يتوقع أن إجابته بهذا الطول: “هل هذا المبلغ حلال أصلًا، أم يجب أن أتأكد من شيء ما قبل أن أطمئن له؟”
السؤال نفسه تكرر عندنا بصيغ مختلفة: عن إيجار شقة اشتُريت بتمويل عقاري ربوي، وعن عائد شهري من منصة عملات رقمية لا يعرف صاحبها كيف يُصنَّف شرعًا. كل هذه الحالات تجمعها كلمة واحدة: الدخل السلبي. لكن كل حالة منها لها حكم شرعي مختلف تمامًا، رغم أنها تبدو من الخارج متطابقة.
في هذا المقال سنشرح حكم الدخل السلبي في الإسلام بشكل عملي لا نظري: متى يكون حلالًا صريحًا، ومتى يكون محرّمًا، ومتى يكون في منطقة رمادية تستدعي منك تحريًا إضافيًا قبل أن تضع مالك فيها.
ما هو الدخل السلبي؟ ولماذا السؤال الشرعي مهم أصلًا
الدخل السلبي، بتعريف عملي بعيدًا عن الأكاديمية، هو أي مال يدخل جيبك دون أن تبذل فيه جهدًا مباشرًا متكررًا في اللحظة التي يصلك فيها. أنت لا تذهب كل صباح لتكسب إيجار الشقة، ولا تجلس أمام الشاشة لتحصل على توزيعات الأرباح. الجهد، إن وُجد، بُذل مسبقًا: حين اشتريت العقار، حين اخترت الصندوق، حين أنتجت الدورة التدريبية.
هنا بالضبط يكمن الفرق الفقهي بينه وبين الدخل النشط، وهو فرق لا علاقة له بالكسل أو الاجتهاد كما قد يظن البعض. فقه الدخل السلبي في الإسلام لا يحرّم الدخل لأنه “سهل”، ولا يبيحه لأنه “متعِب”. المعيار مختلف كليًا، وهو ما سنشرحه الآن.
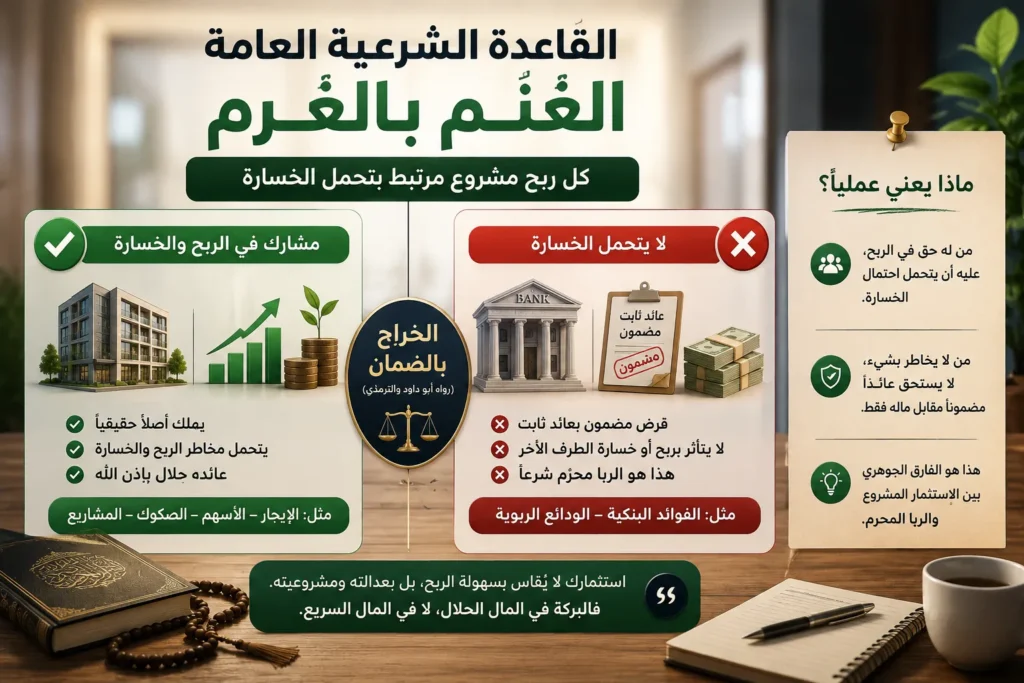
القاعدة الشرعية العامة: الغُنم بالغُرم
القاعدة التي يقوم عليها حكم الدخل السلبي في معظم صوره تُختصر في أربع كلمات: الغُنم بالغُرم. من له حق في الربح، عليه أن يتحمل احتمال الخسارة. من لا يخاطر بشيء، لا يستحق عائدًا مضمونًا مقابل ماله فقط.
ماذا يعني هذا المبدأ عمليًا؟
من الأدلة التي يستند إليها الفقهاء في هذا الباب حديث “الخراج بالضمان”، وهو حديث رواه أبو داود والترمذي عن عائشة رضي الله عنها. ومعناه أن عائد أي سلعة أو ملك يستحقه من يتحمل تبعة هلاكها أو نقصانها، لا من يقبض ثمنها الثابت دون أي مخاطرة.
طبّق هذا على الدخل السلبي، وسيتضح لك الخط الفاصل فورًا. إذا كان مالك يعمل، يشارك في ملكية حقيقية، يتحمل احتمال الخسارة كما يتحمل احتمال الربح، فالعائد حلال ولو لم تحرك ساكنًا بعد الاستثمار الأولي. أما إذا كان المال مجرد قرض مضمون بفائدة ثابتة لا تتأثر بربح أو خسارة الطرف الآخر، فهذا هو الربا بعينه، بصرف النظر عن الاسم الذي يُطلق عليه. هذه بالضبط النقطة التي يقف عندها معظم من يسأل عن الاستثمار السلبي في الإسلام دون أن يعرف كيف يفصل بينها.
الدخل السلبي الحلال: أمثلة وتفصيل الحكم لكل نوع
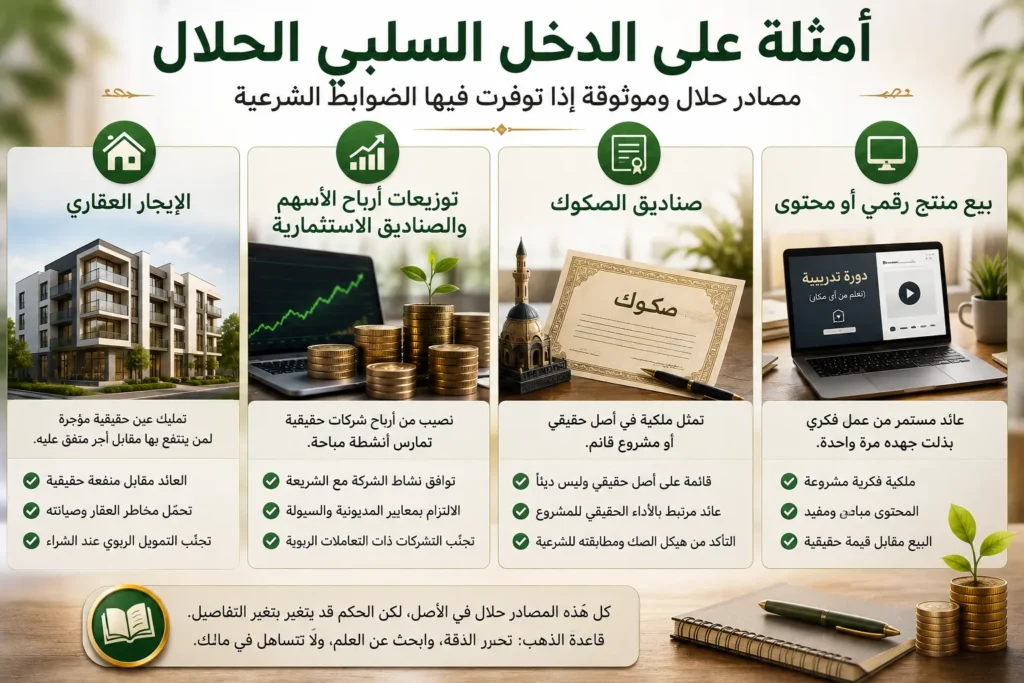
هل الدخل السلبي حلال أم حرام في كل صوره؟ الإجابة القصيرة: لا. بعض مصادره حلال بوضوح، وبعضها محرّم بوضوح أكبر، وبينهما مساحة تحتاج تدقيقًا. لنبدأ بالصور الحلال أولًا.
الإيجار العقاري
إيجار العقار من أوضح صور الدخل السلبي الحلال في الفقه الإسلامي، لأن المالك يملك عينًا حقيقية يتحمل مخاطرها: قد يتعطل العقار، قد يتضرر، قد ينخفض الطلب عليه. العائد هنا مقابل انتفاع حقيقي بملك حقيقي.
الضابط العملي الوحيد الذي يجب التأكد منه: أن يكون تمويل شراء العقار نفسه خاليًا من الربا، أو على الأقل بصيغة إسلامية معتمدة كالمرابحة أو الإجارة المنتهية بالتمليك. عقار اشتُري بقرض ربوي تقليدي يُدخل المسألة في إشكال منفصل عن حكم الإيجار ذاته.
توزيعات أرباح الأسهم والصناديق الاستثمارية
هنا يجب التفريق بدقة بين نوعين من الأسهم. الأسهم المتوافقة شرعًا، وهي أسهم شركات نشاطها الأساسي مباح، وتخضع نسب مديونيتها وسيولتها لمعايير محددة كتلك التي وضعتها الهيئة الشرعية لمعايير المحاسبة والمراجعة للمؤسسات المالية الإسلامية (AAOIFI). توزيعات أرباح هذه الأسهم حلال، لأنها نصيب من ربح تجاري حقيقي.
أما الأسهم غير المتوافقة، فحتى لو كان نشاط الشركة نفسه مباحًا، قد تحمل توزيعاتها شبهة إذا كانت الشركة تتعامل بالربا في تمويلها بنسبة كبيرة. مركز الفتوى في إسلام ويب فصّل هذه المسألة في أكثر من موضع، منها فتوى حول سبل الاستثمار الحلال البديلة عن البنوك الربوية، وكثير من المستثمرين يتجاهلون هذا التفصيل ويكتفون بالنظر إلى اسم القطاع فقط.
صناديق الصكوك
الصكوك، خلافًا للسندات التقليدية، تمثل ملكية جزئية في أصل حقيقي أو مشروع، لا مجرد دين بفائدة. ولذلك فإن العائد منها في الأصل حلال، بشرط أن يكون الصك مبنيًا فعلًا على ملكية حقيقية وليس مجرد هيكلة شكلية تُخفي قرضًا ربويًا بثوب إسلامي، وهو إشكال أثاره فقهاء معاصرون بخصوص بعض إصدارات الصكوك في السوق.
العائد من بيع منتج رقمي أو محتوى
كتاب إلكتروني كتبته مرة واحدة، ودورة تدريبية سجلتها قبل سنة وما زالت تُباع اليوم، كل هذا مصدر دخل سلبي حلال بلا خلاف يُذكر. الجهد بُذل في الإنتاج، والعائد بعد ذلك مقابل عمل فكري وملكية فكرية مشروعة، تمامًا كملكية أي سلعة أخرى.
الشرط الوحيد هنا متعلق بالمحتوى نفسه لا بآلية الدخل: أن يكون المحتوى مباحًا في مضمونه.
إذا أردت خيارات أوسع غير هذه الأربعة، صفحتنا عن مصادر الدخل السلبي: 10 أفكار حقيقية للعرب تعرض أمثلة إضافية يمكنك مقارنتها بنفس الضوابط التي شرحناها هنا.
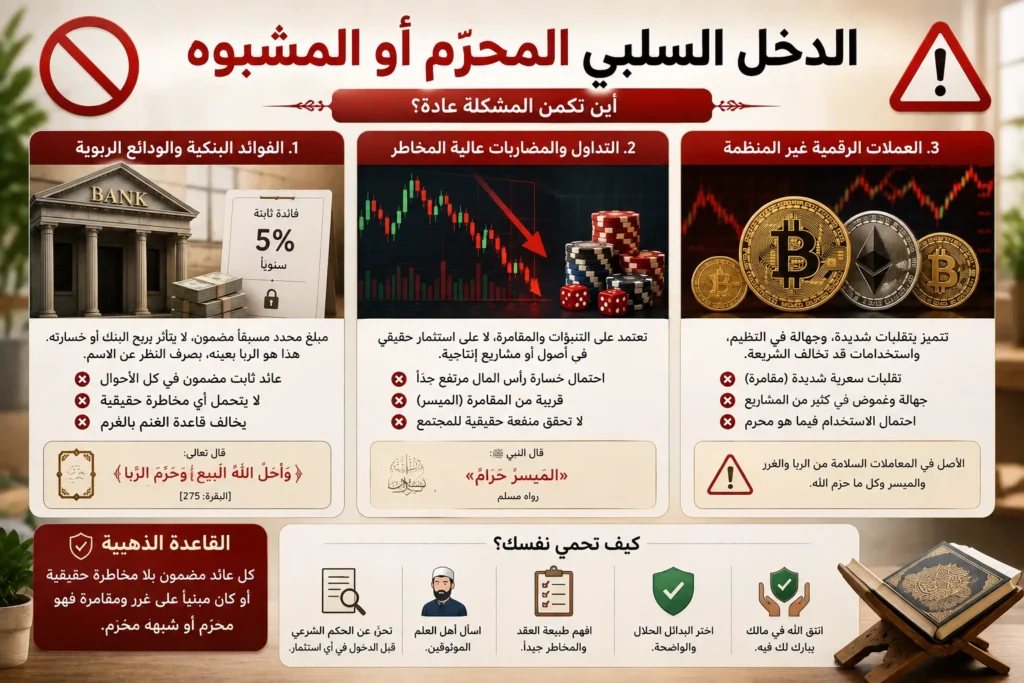
الدخل السلبي المحرّم أو المشبوه: أين تكمن المشكلة عادة
الفوائد البنكية والودائع الربوية
الفائدة الثابتة على الوديعة البنكية هي المثال المدرسي للربا: مبلغ محدد مسبقًا، مضمون، لا يتأثر بربح البنك أو خسارته. البنك يستخدم مالك في عمليات تجارية حقيقية قد تربح وقد تخسر، لكنك تحصل على نسبتك الثابتة في كل الأحوال. هذا عكس مبدأ الغُنم بالغُرم تمامًا. موقع الشيخ ابن باز أورد هذا الحكم بصراحة في فتوى بعنوان حكم استثمار الأموال في البنوك بفوائد ربوية، معتبرًا إياه من الكبائر لا مجرد مكروه.
الإقراض بفائدة (P2P Lending الربوي)
منصات الإقراض بين الأفراد التي انتشرت في السنوات الأخيرة تعمل بنفس منطق الفائدة البنكية تمامًا، لكن بوسيط تقني بدل البنك التقليدي. أنت تُقرض مبلغًا وتستوفي عائدًا ثابتًا مقدمًا بصرف النظر عن نجاح المقترض في مشروعه. تغيير الشكل التقني للمعاملة لا يغيّر جوهرها الشرعي، ولا يُخرجها من دائرة الدخل السلبي المحرّم.
بعض عوائد التداول بالهامش أو الفوركس غير المؤسس على ملكية حقيقية
كثير من عمليات التداول بالهامش (Margin Trading) في الفوركس تقوم على اقتراض من الوسيط بفائدة (سواتب أو Swap)، ودون تملك حقيقي للعملة المتداولة، بل مجرد مراهنة على فروق الأسعار. حين يغيب التملك الحقيقي وتحضر الفائدة على المبلغ المُقترض، يجتمع في المعاملة الواحدة إشكالان: الربا، والغرر الزائد عن الحد المقبول شرعًا. هنا يظهر أوضح مثال على الفرق بين الربا والدخل السلبي الحلال: الأول عائد مضمون بلا مخاطرة حقيقية، والثاني عائد مرتبط بملكية أو مشاركة فعلية في النتيجة.
منطقة رمادية: العملات الرقمية والعوائد الرقمية الحديثة (Staking وAirdrops)
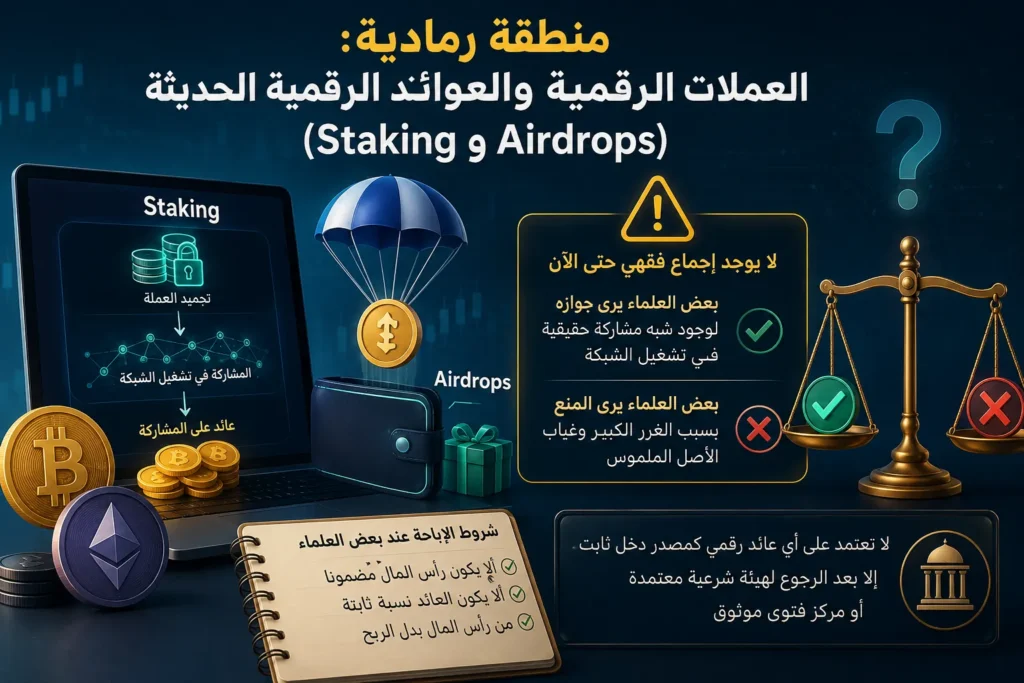
هذا الجزء يستحق صراحة أكبر من غيره: المجامع الفقهية لم تُجمع بعد على رأي واحد بخصوص العملات الرقمية بشكل عام، ولا بخصوص عوائد التكديس (Staking) أو التوزيعات المجانية (Airdrops) بشكل خاص. بعض أهل العلم يرى في التكديس على شبكات إثبات الحصة شبهًا بالمشاركة في تشغيل شبكة حقيقية يستحق صاحبها عائدًا عليها، بينما يرى آخرون أن غياب الأصل الملموس والغرر الكبير في تقلبات هذه العملات يجعلها في دائرة التوقف والاحتياط.
موقع الإسلام سؤال وجواب ناقش تحديدًا حالة عائد ثابت من تجميد عملة رقمية، واشترط لإباحة أي استثمار مماثل ألا يكون رأس المال مضمونًا وألا يكون العائد نسبة ثابتة من رأس المال بدل الربح. هذا الشرط وحده يستبعد كثيرًا مما يُسوَّق اليوم على أنه “دخل سلبي” من العملات الرقمية.
لهذا السبب تحديدًا، لا يمكن لأي مقال عام أن يفتيك بشكل قاطع في هذه المسألة. صفحتنا عن زكاة العملات الرقمية: كيف تحسب زكاة البيتكوين؟ تشرح جانبًا مهمًا مرتبطًا بها، لكن الأصل أن تُعرض حالتك بالتفصيل على هيئة شرعية معتمدة أو مركز فتوى موثوق قبل أن تعتمد أي عائد رقمي كمصدر دخل ثابت.
هل تجب الزكاة على الدخل السلبي؟
الدخل السلبي الحلال لا يُعفى من الزكاة لمجرد أنه “سلبي”. العبرة بطبيعة المال نفسه لا بطريقة كسبه. إيجار العقار المُحصَّل يُزكَّى ضمن النقد المتوفر لديك إذا بلغ النصاب وحال عليه الحول، وتوزيعات الأرباح تُضاف إلى بقية أموالك السائلة عند حساب الزكاة، وأما أصل العقار المُؤجَّر نفسه فلا زكاة فيه لأنه عرض قنية لا تجارة. موقع الشيخ ابن باز فصّل هذا التمييز بين الأصول التي تُباع والأصول التي تُستثمر فقط في فتوى عن زكاة الأموال الموضوعة في المساهمات التجارية والاستثمارية.
إذا كنت غير متأكد كم يبلغ النصاب بعملتك المحلية، فصفحة نصاب الزكاة: كم يبلغ بالريال والجنيه والدرهم؟ تشرح هذا بالتفصيل وبأرقام مُحدّثة.
ضابط عملي: 4 أسئلة تسألها لنفسك قبل قبول أي دخل سلبي
هذه هي ضوابط الدخل السلبي شرعًا التي أنصح كل قارئ بمراجعتها فعليًا لا قراءتها فقط، قبل توقيع أي عقد استثمار جديد:
- هل أملك أصلًا حقيقيًا أم مجرد وعد بعائد ثابت؟ إن كان الثاني، توقف وتحرَّ أكثر.
- هل يتغير العائد بتغيّر ربح أو خسارة المشروع الفعلي؟ إن كان العائد ثابتًا بصرف النظر عن أداء المشروع، هذه علامة تحذير قوية.
- من أين جاء التمويل الأساسي لهذا الأصل؟ عقار أو سهم اشتُري بقرض ربوي يحمل إشكالًا منفصلًا عن حكم عائده.
- هل الجهة التي أتعامل معها معروفة أم مجهولة الهوية تمامًا؟ الغموض الكامل في الجهة المُصدرة غالبًا مؤشر غرر زائد، لا مجرد مسألة ثقة تجارية.
إذا كنت لا تزال تبني محفظتك من الصفر، فقد يفيدك أولًا الاطلاع على كيف تبدأ الاستثمار برأس مال صغير قبل أن تطبّق هذه الأسئلة الأربعة على خياراتك.
أسئلة شائعة
هل الدروبشيبينج دخل سلبي حلال؟
الدروبشيبينج ليس دخلًا سلبيًا بالمعنى الدقيق لأنه يتطلب متابعة مستمرة، لكن حكمه الشرعي حلال من حيث الأصل، بشرط بيع سلع مباحة وعدم الغرر الفاحش في وصف المنتج أو مدة التوصيل.
هل أرباح البنك حلال إذا كانت الضرورة تحتم إبقاء المال في البنك؟
إبقاء المال في حساب بنكي لأسباب أمان أو ضرورة لا إشكال فيه، لكن الفائدة الناتجة عنه تبقى ربا. الأصوب التخلص منها بصرفها في وجوه خيرية عامة دون نية التقرب بها كصدقة.
هل صناديق المؤشرات (ETFs) الأجنبية حلال؟
يعتمد الحكم على تركيبة الصندوق نفسه. إن كان يضم أسهمًا غير مفحوصة شرعيًا، أو نسبة كبيرة من شركات مالية ربوية، فالعائد منه مشتبه فيه. توجد اليوم صناديق مؤشرات متوافقة شرعًا صراحة، وهي البديل الأسلم.
هل عائد الإعلانات على قناة يوتيوب دخل سلبي حلال؟
نعم من حيث الأصل، لأنه مقابل محتوى أنتجته ومساحة إعلانية بعتها لمعلن حقيقي، بشرط أن يكون المحتوى نفسه مباحًا، وألا يتضمن ترويجًا لمنتجات أو خدمات محرّمة.
هل يجوز الاستثمار في صندوق يخلط بين أصول حلال وأخرى فيها فائدة بنكية بسيطة؟
هذه مسألة خلافية بين الفقهاء المعاصرين، وبعضهم يجيز ذلك بشرط عدم تجاوز نسبة معينة من الدخل الربوي مع وجوب تطهيرها بالتصدق بها، وبعضهم يتشدد أكثر. الأسلم دائمًا اختيار صندوق مُعتمد بالكامل من هيئة شرعية.
الخلاصة العملية
الخطوة التي يمكنك أن تفعلها اليوم بسيطة: افتح كشف حسابك أو محفظتك الاستثمارية الآن، وصنّف كل مصدر دخل سلبي لديك حسب الأسئلة الأربعة التي ذكرناها أعلاه. لو وجدت مصدرًا واحدًا يعتمد على فائدة ثابتة مضمونة دون مخاطرة حقيقية، فهذا هو المصدر الذي يستحق إعادة نظر فعلية، لا مجرد قراءة مقال وتجاوزه.
نعرف أن حكم الدخل السلبي في الإسلام قد يبدو معقدًا من أول قراءة، لكن الفكرة في جوهرها بسيطة: ملكية حقيقية ومخاطرة فعلية تعني حلًا، وضمانًا ثابتًا بلا مخاطرة يعني ربا. بينهما، تبقى مساحة تحتاج سؤالًا مباشرًا لأهل الاختصاص.
هذا المقال شرح عام لضوابط شرعية معروفة، وليس فتوى شخصية لحالتك الخاصة. للحالات الدقيقة أو المبالغ الكبيرة، استشر هيئة شرعية معتمدة أو مركز فتوى موثوق. راجع أيضًا صفحة إخلاء المسؤولية في موقعنا لمعرفة حدود المحتوى المقدَّم هنا.
جدول: أنواع الدخل السلبي والحكم الشرعي
| نوع الدخل السلبي | الحكم | السبب المختصر |
|---|---|---|
| إيجار عقار (تمويل خالٍ من الربا) | حلال | ملكية حقيقية ومخاطرة فعلية |
| توزيعات أسهم متوافقة شرعًا | حلال | نصيب من ربح تجاري حقيقي |
| صناديق صكوك مبنية على أصل حقيقي | حلال غالبًا | ملكية جزئية لا دين بفائدة |
| بيع محتوى رقمي (كتاب، دورة) | حلال | عائد عمل فكري وملكية مشروعة |
| فوائد بنكية وودائع ربوية | محرّم | عائد ثابت بلا مخاطرة حقيقية (ربا) |
| إقراض P2P بفائدة | محرّم | نفس منطق الربا بوسيط تقني |
| تداول هامش بدون تملك حقيقي | محرّم | ربا الفائدة على القرض + غرر زائد |
| Staking وAirdrops للعملات الرقمية | منطقة رمادية | خلاف علمي معاصر، يستدعي استشارة |